

La manovra 2027 torna al sistema per fasce d’importo adottato nel biennio 2023-2024: 2,66 miliardi di risparmi in tre anni per finanziare l’uscita anticipata con Quota 100. Ma la mancata rivalutazione si trascina negli anni e riduce in modo permanente il potere d’acquisto di 3,5 milioni di pensionati
La stretta sulla rivalutazione delle pensioni prevista dalla legge di bilancio 2027 rischia di costare fino a 783 euro all’anno ai titolari degli assegni più elevati. Lo ricostruisce Paola Valentini su MF-Milano Finanza, sulla base di una simulazione della società di consulenza Smileconomy.
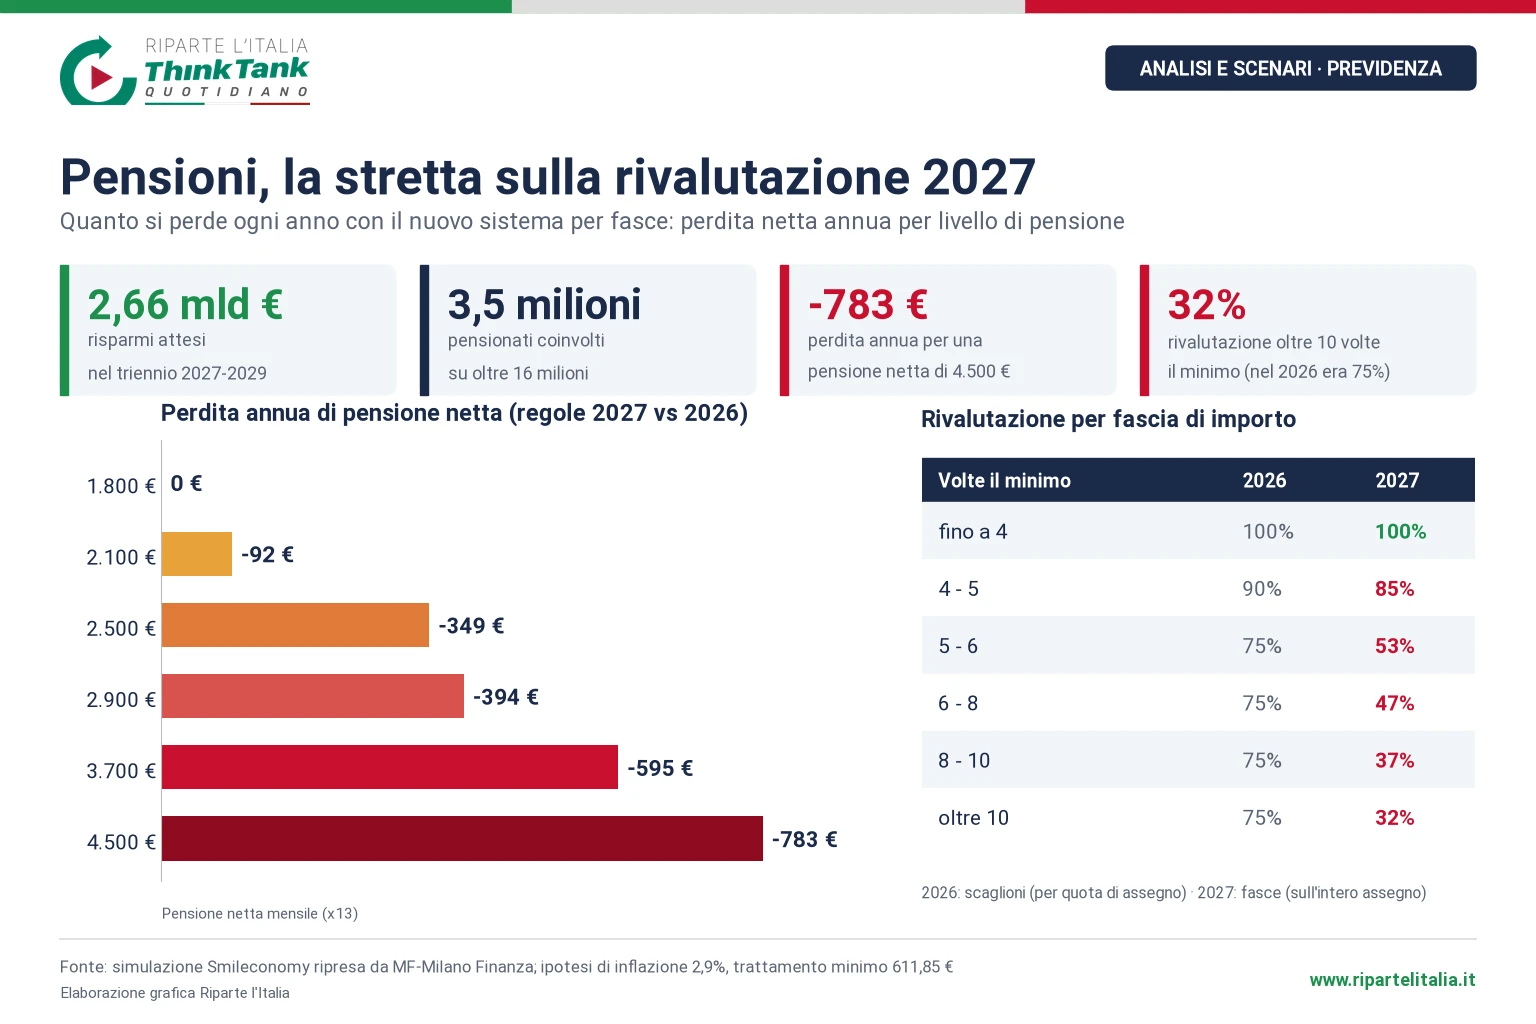
La manovra punta a ottenere 2,66 miliardi di euro di risparmi nel triennio 2027-2029 riducendo l’indicizzazione degli assegni all’inflazione. La misura riguarda circa 3,5 milioni di pensionati, su un totale di oltre 16 milioni, e serve a finanziare la flessibilità in uscita dal lavoro con Quota 100, a cui il governo intende destinare 2,55 miliardi. Per i pensionati interessati, però, rischia di tradursi in una perdita permanente di potere d’acquisto.
Il nodo dell’inflazione
Il governo stima un risparmio di circa 880 milioni all’anno, ipotizzando un’inflazione al 2,8% sulla base dei dati Istat di agosto. Se i prezzi dovessero crescere più del previsto, anche il mancato adeguamento degli assegni sarebbe più pesante. Secondo quanto riporta MF-Milano Finanza, la stima preliminare Istat di ottobre indica un’inflazione tendenziale del 5,4%, con un’inflazione acquisita salita al 3,4%.
Dagli scaglioni alle fasce
Nel dettaglio, l’articolo 55 della legge di bilancio 2027 reintroduce il meccanismo già usato dalla manovra 2023 per il biennio 2023-2024, basato su una rivalutazione per fasce d’importo. È un sistema diverso da quello ordinario introdotto nel 2000, applicato solo in alcuni periodi (2000-2011, 2022 e dal 2025), che prevede una rivalutazione progressiva per scaglioni: come per l’Irpef, ciascuna percentuale di copertura dell’inflazione si applica solo alla parte di pensione che ricade in quello scaglione.
Con il nuovo schema, invece, l’aliquota di rivalutazione si applica all’intero assegno, in base alla fascia in cui si colloca il suo importo. La rivalutazione resta piena, al 100%, per le pensioni fino a quattro volte il trattamento minimo Inps. Scende all’85% tra quattro e cinque volte il minimo, al 53% tra cinque e sei volte, al 47% tra sei e otto volte, al 37% tra otto e dieci volte e al 32% oltre dieci volte il minimo. Nel 2026, con gli scaglioni, le percentuali erano del 90% per la quota tra quattro e cinque volte il minimo e del 75% per le quote superiori.
Con un trattamento minimo di riferimento per il 2026 pari a 611,85 euro, la soglia delle quattro volte corrisponde a circa 2.447 euro lordi mensili: da qui in su comincia il taglio. Le soglie successive sono a 3.059, 3.671, 4.895 e 6.119 euro lordi al mese.
Un effetto che si accumula
Gli effetti della stretta non si fermano al 2027. La rivalutazione determina infatti il nuovo importo della pensione, sul quale vengono calcolati gli adeguamenti degli anni successivi. La quota d’inflazione non riconosciuta non viene recuperata in automatico: l’assegno riparte da una base più bassa e anche gli aumenti futuri si calcolano su un importo inferiore. Nel medio-lungo periodo, quindi, il costo per i pensionati può essere molto più alto della perdita del primo anno, mentre il risparmio per le casse pubbliche tende a stabilizzarsi.
Le simulazioni di Smileconomy
Per misurare l’impatto della misura, Smileconomy ha ipotizzato un’inflazione del 2,9% e ha confrontato le regole 2026 con quelle 2027 su sei livelli di pensione netta, da 1.800 a 4.500 euro al mese per tredici mensilità. “Abbiamo scelto pensioni nette tonde, il cui lordo sta all’interno della fascia“, spiega Andrea Carbone, fondatore di Smileconomy.
Il risultato: nessuna perdita per chi riceve 1.800 euro netti al mese, che resta sotto la soglia delle quattro volte il minimo. Con 2.100 euro si perdono 92 euro l’anno, con 2.500 euro 349 euro, con 2.900 euro 394 euro, con 3.700 euro 595 euro e con 4.500 euro 783 euro. “Le novità 2027, reintroducendo il sistema per fasce e abbassando fino al 32% la rivalutazione, amplificano la perdita di potere d’acquisto per i pensionati“, osserva Carbone.
Perdita annua di pensione netta con le regole 2027 e percentuali di rivalutazione per fascia. Elaborazione Riparte l’Italia su simulazione Smileconomy ripresa da MF-Milano Finanza.
Lo scenario
Sullo sfondo, come sottolinea MF-Milano Finanza, resta la sostenibilità della spesa previdenziale in un Paese in cui il peso delle pensioni sul Pil continua a crescere e la quota di popolazione over 65 aumenta. In attesa dell’iter parlamentare della manovra, il nuovo meccanismo di indicizzazione riapre il confronto su come distribuire i costi del riequilibrio dei conti pubblici.
Per l’Osservatorio Riparte l’Italia il punto da chiarire è proprio questo: una misura nata come intervento temporaneo produce effetti permanenti sugli assegni, perché la rivalutazione persa non torna più. Con un’inflazione che potrebbe superare le stime del governo, il conto per il ceto medio pensionato rischia di crescere proprio mentre la stretta serve a finanziare l’anticipo dell’uscita dal lavoro per altri. Il passaggio parlamentare sarà il banco di prova per capire se la platea colpita e le percentuali di taglio resteranno quelle del testo attuale.
Per saperne di più:
Valutazioni gonfiate sull'intelligenza artificiale, ora l'economia rischia una frenata | L’analisi d...
Il piano della cordata italiana che vuole salvare l’Ilva e l’acciaio | L’analisi di Antonio Gozzi, p...
Cyberattacchi e intelligenza artificiale, l’allarme per le imprese britanniche: costi milionari e re...
Il no ai data center affonda i titoli dell’intelligenza artificiale. E la bolla del tech ora minacci...
Potere d’acquisto in ostaggio dei prezzi: l’inflazione, la tassa peggiore che l’Italia sottovaluta d...