

Il ministro britannico Torsten Bell rilancia con il “guided retirement“: una rendita di default da un fondo collettivo per 17 milioni di lavoratori del settore privato. Il Times avverte: senza garanzie rischia di diventare una trappola per i risparmiatori
Ci sono politici che, qualunque resistenza incontrino, tornano sempre alla stessa ostinata ricerca di un risultato simile. È il caso di Torsten Bell, ministro britannico delle Pensioni, che secondo l’editoriale del Times intitolato “Alarm Bell” è spinto da una sorta di “memoria muscolare ideologica” verso un maggiore controllo pubblico sulle pensioni private.
Quest’anno Bell ha dovuto ammettere una parziale sconfitta nei suoi tentativi di introdurre una clausola di “mandation“ governativa nei piani pensionistici a contribuzione definita. Il progetto, inizialmente inserito nel Pension Schemes Bill, avrebbe dato al governo il potere di obbligare i gestori dei fondi a investire una quota del patrimonio nel private equity e nelle infrastrutture britanniche.
Con il Mansion House Accord del 2025 i principali schemi pensionistici si erano già impegnati a farlo su base volontaria. Bell, però, ha insistito perché quei finanziamenti diventassero obbligatori. Quando gli è stato fatto notare che i trustee hanno il dovere fiduciario di cercare i migliori rendimenti per gli iscritti, e che questi non sempre coincidono con investimenti nel Regno Unito decisi dal governo, l’obiezione sembra essergli sfuggita. Alla fine, tra un dissenso diffuso, la clausola è stata ampiamente annacquata.
La nuova proposta: il “guided retirement”
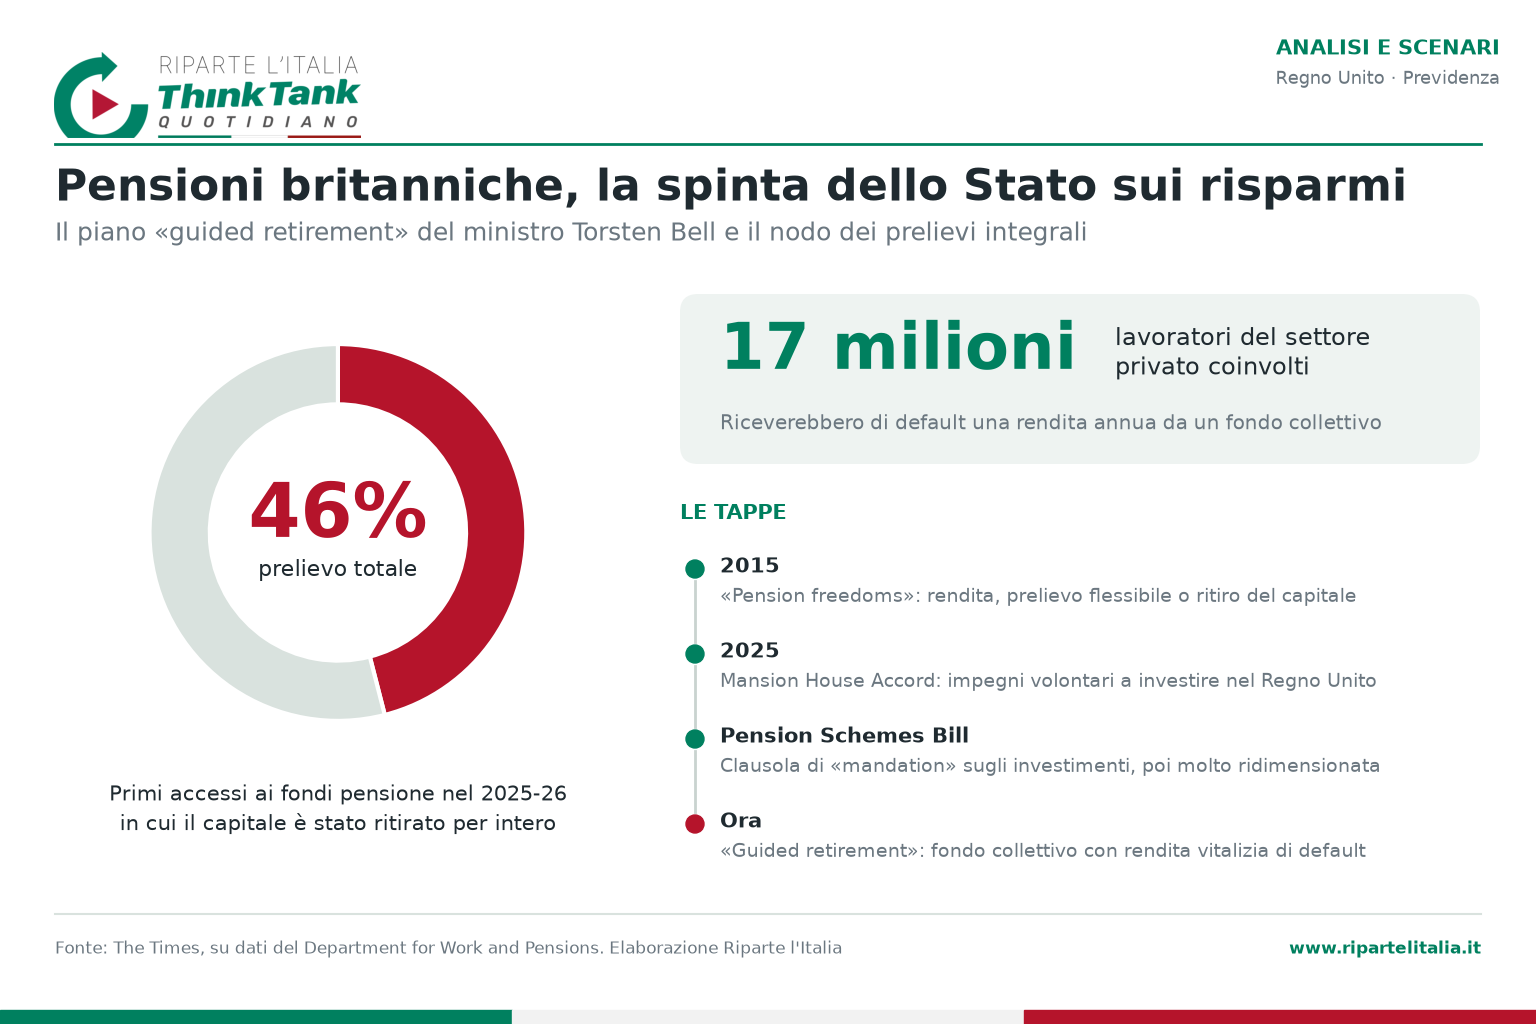
Ora il ministro torna alla carica con il “guided retirement“, la “pensione guidata“, che offrirebbe a circa 17 milioni di lavoratori del settore privato una rendita annua standard al momento del ritiro dal lavoro. Con questo sistema, i contributi diretti dei risparmiatori confluirebbero per impostazione predefinita in un fondo collettivo che eroga pagamenti vitalizi. Si potrebbe scegliere di non aderire, oppure cambiare idea e lasciare il fondo entro 12 mesi dall’ingresso.
Con le regole delle “pension freedoms“ introdotte nel 2015, chi va in pensione può oggi scegliere tra diverse opzioni: acquistare una rendita, trasferire il denaro in un conto di prelievo flessibile (“drawdown“) dove resta investito, oppure effettuare prelievi consistenti. Nel piano di Bell queste alternative resterebbero disponibili, ma la posizione predefinita sarebbe il fondo collettivo. Il governo sostiene che ciò “eliminerebbe decisioni finanziarie complesse“. Ma, osserva il Times, eliminerebbe anche una larga parte della scelta individuale. E sebbene Bell neghi che sia questo il movente, simili megafondi potrebbero anche essere più facilmente convinti a investire nei progetti infrastrutturali del governo.
Il nodo dei prelievi integrali
Secondo il Department for Work and Pensions, troppe persone stanno “saccheggiando” i propri fondi pensione all’inizio del pensionamento, esponendosi al rischio di povertà in età avanzata. Nel 2025-26 circa il 46 per cento dei primi accessi ai fondi pensione ha comportato il ritiro integrale della somma accumulata. Una preoccupazione legittima, riconosce il quotidiano londinese, anche se un prelievo di questo tipo non indica necessariamente l’incapacità di pianificare sul lungo periodo: una persona può disporre di patrimonio immobiliare o di altre fonti di reddito.
Le “pension freedoms” erano nate proprio perché troppi pensionati restavano intrappolati in rendite rigide e poco competitive. L’argomento di Bell secondo cui le sue modifiche “porterebbero le pensioni del settore privato al livello” di quelle del settore pubblico è giudicato dal Times “in malafede“. I dipendenti pubblici godono infatti di generose pensioni a prestazione definita, con il rischio finanziario a carico del contribuente. Per i lavoratori privati, invece, i rendimenti del fondo collettivo sarebbero variabili. Se il ministro volesse davvero “livellare verso l’alto“, conclude l’editoriale, il fondo dovrebbe offrire un reddito minimo garantito.
Le garanzie necessarie
Lo schema, ammette il Times, potrebbe portare qualche beneficio se fosse accompagnato da adeguate tutele. Tra queste, un voto parlamentare, l’obbligo di informare i risparmiatori quando potrebbero ottenere condizioni migliori altrove e un periodo più lungo per decidere se restare nel fondo. Soprattutto, conclude il giornale, il sistema deve essere costruito in modo da rappresentare un vantaggio per i risparmiatori, e non una trappola.
Per saperne di più:
Pensioni, la stretta sulla rivalutazione taglia fino a 783 euro l'anno agli assegni più alti: perdit...
Valutazioni gonfiate sull'intelligenza artificiale, ora l'economia rischia una frenata | L’analisi d...
Il piano della cordata italiana che vuole salvare l’Ilva e l’acciaio | L’analisi di Antonio Gozzi, p...
Cyberattacchi e intelligenza artificiale, l’allarme per le imprese britanniche: costi milionari e re...
Il no ai data center affonda i titoli dell’intelligenza artificiale. E la bolla del tech ora minacci...