

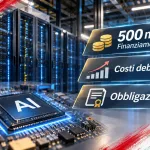
La corsa all’intelligenza artificiale deve fare i conti con investitori meno disposti a finanziarla a buon mercato. I grandi gruppi tecnologici continuano a raccogliere capitali per chip e centri dati, ma il costo del debito aumenta e rende più impegnativa la scommessa sulla redditività degli investimenti. È il segnale che emerge dall’analisi del Financial Times: prima ancora di un’eventuale correzione in Borsa, le tensioni potrebbero manifestarsi nel mercato del credito.
Secondo il quotidiano finanziario, Alphabet, Meta e Oracle sono tornate sul mercato obbligazionario per raccogliere decine di miliardi di dollari, alimentando un’ondata di finanziamenti legati all’IA già stimata nell’anno in circa 500 miliardi di dollari. La domanda di capitali resta enorme, ma le condizioni offerte ai debitori sono meno favorevoli rispetto a pochi mesi prima.
Oracle ha collocato obbligazioni per 10 miliardi di dollari con cedole comprese tra il 7% e oltre l’8,5%, contro il 5-7% di un’emissione di febbraio. L’operazione è stata accompagnata da una vendita di azioni da altri 10 miliardi. Alphabet, la capogruppo di Google, ha invece emesso titoli in euro con scadenza a 19 anni e cedola superiore al 5,2%, nell’ambito di un collocamento da 6 miliardi di euro. A maggio, per debito della stessa durata e nella stessa valuta, la cedola era stata del 4,5%. È aumentato anche lo spread rispetto ai tassi di riferimento.
Il nodo dei rendimenti
Il Financial Times sottolinea che incrementi apparentemente contenuti diventano rilevanti quando si applicano a emissioni di dimensioni così elevate. Il maggiore costo dei finanziamenti alza il rendimento che gli investimenti nell’intelligenza artificiale dovranno produrre per giustificare la spesa.
Il cambiamento colpisce perché riguarda società che, nella maggior parte dei casi, conservano rating elevati e attività principali capaci di generare molta liquidità. Non è dunque soltanto una questione di fragilità dei debitori: il mercato sta diventando più esigente nel valutare quanto capitale assorbano i progetti e quali ritorni possano offrire.
Un altro segnale arriva dal prezzo delle coperture contro l’insolvenza. Secondo i dati riportati dal quotidiano, assicurare per cinque anni il debito in dollari di Alphabet costa ormai poco meno dell’1% del capitale, un livello vicino a quello del Messico, il cui debito sovrano si trova nella fascia più bassa dell’investment grade. Per Meta, il prezzo dei credit default swap è arrivato all’1,2%, in linea con quello del Sudafrica, classificato sotto la soglia dell’investment grade. Il confronto riguarda il costo delle coperture, non un’equivalenza tra i rating delle società e quelli dei due Stati.
La competizione per i capitali
La raccolta dei giganti tecnologici ha conseguenze anche sugli altri emittenti. Il Financial Times osserva che governi e imprese temono di essere spiazzati da grandi emissioni legate all’IA che offrono rendimenti più attraenti, mentre tassi ed energia più cari accentuano le difficoltà dei debitori vulnerabili.
Nelle fasce più rischiose del debito societario europeo, i rendimenti hanno raggiunto livelli a doppia cifra. Molti emittenti operano in settori già in difficoltà, come la banda larga. Il collegamento non implica che l’intelligenza artificiale sia l’unica causa delle tensioni: evidenzia però quanto la competizione per i finanziamenti possa pesare su un mercato già sotto pressione.
Chi sostiene il rischio dei centri dati
La questione decisiva diventa allora chi dovrà sostenere i costi e i rischi della costruzione delle infrastrutture. Alcuni segmenti continuano a espandersi, come i prestiti concessi dai gestori di investimenti alternativi e garantiti da beni quali i chip. Altri creditori cercano invece maggiori protezioni contro una spesa fuori controllo.
Oracle, che secondo il Financial Times è stata la prima tra questi grandi operatori a spendere più di quanto generasse in flussi di cassa, ha indicato in 20 miliardi di dollari il limite alle nuove risorse che raccoglierà sui mercati dei capitali fino al 2030. Per il quotidiano, conta soprattutto il fatto che impegni di disciplina finanziaria stiano diventando più importanti agli occhi degli investitori.
Il rischio non è necessariamente un arresto improvviso del boom. È anche un raffreddamento graduale: denaro più caro, protezioni più costose e maggiore selettività dei finanziatori. La prima crepa nella scommessa sull’intelligenza artificiale potrebbe quindi aprirsi nel credito, prima ancora che nei listini azionari.
Per saperne di più:
Attacchi ai supermercati: proteggere la filiera alimentare significa tutelare imprese e persone dal ...
Mobilità e intelligenza artificiale, Enrico Al Mureden: la nuova sfida della sicurezza centrata sull...
Il Piemonte riparte oltre l'auto: export in crescita, la nuova industria punta su spazio, alimentare...
Industria e infrastrutture, Giuseppe Biazzo: un Lazio a un'ora da Roma per attrarre investimenti
Aeroitalia lancia l'allarme: senza aiuti a rischio i voli per la Sardegna, con caro carburante e aum...