

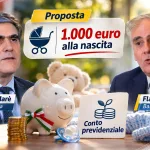
Mille euro alla nascita, versamenti volontari delle famiglie e un investimento destinato ad accompagnare i figli fino alla pensione. È il progetto di patto generazionale illustrato da Mauro Marè e Flavio Valeri sul Corriere della Sera: anticipare il trasferimento di una parte della ricchezza familiare per rafforzare la previdenza delle nuove generazioni, facendo leva sul tempo e sull’accumulazione dei rendimenti.
La proposta nasce dall’incrocio di due squilibri. Da una parte, l’invecchiamento della popolazione mette sotto pressione i sistemi pensionistici a ripartizione, nei quali i contributi dei lavoratori finanziano le prestazioni dei pensionati. Dall’altra, una quota rilevante della ricchezza rimane concentrata nelle generazioni più anziane, mentre i giovani affrontano percorsi lavorativi meno stabili e prospettive previdenziali più incerte.
Nell’analisi pubblicata dal Corriere della Sera, gli autori prospettano per gli attuali giovani un rapporto tra prima pensione e ultimo stipendio intorno al 50-60% nei prossimi trent’anni. Una stima che, nel loro ragionamento, rende necessario affiancare alla previdenza pubblica strumenti di accumulo avviati molto prima dell’ingresso nel mercato del lavoro.
Il patrimonio da mobilitare
Marè e Valeri richiamano dati Ocse secondo cui la generazione nata tra il 1946 e il 1964 dispone di una ricchezza circa tripla rispetto a quelle successive. Per l’Italia indicano inoltre un trasferimento patrimoniale atteso di circa 2.500 miliardi di euro nell’arco di dieci-vent’anni. L’obiettivo è indirizzare volontariamente una parte di queste risorse verso il futuro pensionistico di figli e nipoti.
Il meccanismo partirebbe da conti individuali a capitalizzazione intestati ai nuovi nati. Lo Stato verserebbe un contributo iniziale una tantum di 1.000 euro: assumendo 350mila nascite annue, il costo sarebbe di 350 milioni di euro per ciascuna nuova coorte. Genitori, nonni, altri parenti e amici potrebbero poi alimentare il conto con contributi volontari fino a 10mila euro l’anno.
Al raggiungimento della maggiore età, il capitale dovrebbe essere trasferito a un fondo pensione scelto dal beneficiario. Si tratterebbe dunque di un percorso previdenziale costruito fin dall’infanzia, non di una somma destinata al consumo immediato.
Il ruolo del tempo e dei rendimenti
L’esempio riportato sul Corriere della Sera ipotizza versamenti familiari medi di 3.000 euro l’anno per diciotto anni. A fronte di 54mila euro complessivamente versati, il montante arriverebbe a circa 74mila euro, includendo oltre 20mila euro di rendimenti stimati sulla base del tasso medio Covip richiamato dagli autori.
Lasciando poi il capitale investito senza ulteriori contributi per altri quarantadue anni, il valore indicativo a sessant’anni raggiungerebbe circa 326mila euro. È una simulazione, non un risultato garantito: la cifra finale dipenderebbe dall’effettivo andamento dei rendimenti. Il punto centrale della proposta è sfruttare l’interesse composto, reinvestendo nel tempo anche i guadagni prodotti dal capitale.
Gli autori suggeriscono inoltre una possibile esenzione parziale dell’imposta sui rendimenti, subordinata al mantenimento delle somme fino alla scadenza dell’accantonamento pensionistico.
Un ponte tra risparmio familiare e previdenza
Secondo Marè e Valeri, il progetto avrebbe una duplice funzione: integrare il reddito pensionistico futuro dei giovani e accrescere la dimensione dei fondi pensione italiani, ampliando le risorse disponibili per l’economia e gli investimenti infrastrutturali.
La portata del meccanismo dipenderebbe però dalla partecipazione volontaria delle famiglie e dalla continuità dei versamenti. Il contributo pubblico fornirebbe una base comune, mentre una parte decisiva dell’accumulo resterebbe legata alle risorse private disponibili. Il patto delineato sul Corriere della Sera punta quindi ad affiancare, non a sostituire, la pensione pubblica: trasformare una quota della ricchezza delle generazioni anziane in una riserva previdenziale per quelle più giovani.
Per saperne di più:
Ignazio Visco, economista ed ex governatore della Banca d’Italia: “L’Europa cresca da dentro. Il par...
Capodimonte, Giovanni Lombardi nel nuovo cda: ha portato le imprese al museo | L’analisi
Rinnovabili, il prezzo dell'inazione: perché frenare la transizione costa all'Italia più che acceler...
Innovazione, la sfida europea è trasformare la ricerca in industria | La proposta di Maurizio Casasc...
Paolo Savona, economista: “La lezione del '29 vale per l'intelligenza artificiale. Senza regole comu...