

Il debito pubblico italiano non è il “peccato originale” del Paese, ma rischia di diventare un comodo alibi per non affrontare le vere questioni: perché l’Italia cresce poco e perché il prelievo fiscale è distribuito in questo modo. È la tesi sostenuta da Marcello Minenna in un’analisi pubblicata su Il Sole 24 Ore, che invita a guardare oltre il rapporto debito/Pil per misurare il reale peso economico e distributivo del debito.
Più debito, meno interessi
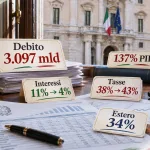
I numeri, secondo quanto riporta Il Sole 24 Ore, raccontano un paradosso solo apparente. A fine 2025 il debito pubblico italiano ammontava a 3.097 miliardi di euro, pari al 137% del Pil, contro il 119% del 1995. Nello stesso trentennio, però, la spesa nominale per interessi è scesa da 110 a 87 miliardi: in rapporto al Pil, dall’11% al 4%. Il debito è cresciuto, ma il suo costo annuale è diminuito.
Il rapporto debito/Pil, osserva Minenna, descrive dunque lo stock, ma non basta a misurarne il peso economico e distributivo. Ancora più eloquente è il confronto con il gettito netto: nel 1995 gli interessi ne assorbivano il 29%, poco più di un euro ogni 3,5; nel 2025 appena il 9%, circa un euro ogni 11.
Lo spazio fiscale che non ha alleggerito le tasse
Lo spazio fiscale liberato, sottolinea l’analisi del quotidiano economico, non si è tradotto in un ridimensionamento del prelievo. Imposte e contributi effettivi sono saliti dal 38% al 43% del Pil, mentre il cuneo fiscale sul basso salario, pur in calo, resta al 39%. La politica fiscale, scrive Minenna, può essere stata condizionata da crisi, mercati e vincoli europei, ma non è stata meccanicamente determinata dal debito pubblico.
Chi detiene i titoli: la nuova geografia dei creditori
Il secondo cambiamento strutturale riguarda chi possiede il debito. Come ricostruisce Il Sole 24 Ore, nel 1995 intermediari finanziari residenti e famiglie detenevano ciascuno circa il 36% del debito, mentre ai non residenti spettava il 15%. Nel 2025 l’estero è salito al primo posto con il 34%, davanti agli intermediari al 33%, mentre le famiglie sono scese al 12%.
Applicando a ogni settore lo stesso tasso implicito medio, la quota di interessi destinata alle famiglie passa da 39 a 10 miliardi, mentre quella diretta ai non residenti sale da 16 a 30 miliardi. Una parte crescente del servizio del debito, dunque, non ricircola più direttamente nell’economia nazionale.
Disuguaglianze: smentita la scorciatoia “più Btp, più disuguaglianza”
Nello stesso periodo, rileva l’analisi pubblicata da Il Sole 24 Ore, la quota di ricchezza netta detenuta dal 10% più ricco è salita dal 45% al 56% e quella dell’1% più ricco dal 16% al 22%. La ricchezza si concentra, quindi, proprio mentre il debito pubblico esce dai portafogli diretti delle famiglie.
Per Minenna i dati non sostengono la scorciatoia “più Btp alle famiglie, più disuguaglianza”. I Btp risultano concentrati soprattutto perché è concentrata la ricchezza finanziaria, non perché rappresentino l’attività che più distingue i grandi patrimoni. Inoltre la detenzione diretta non esaurisce l’esposizione: commissioni, garanzie, accantonamenti, fiscalità e contratti separano la cedola versata dal Tesoro dal reddito che arriva effettivamente alle famiglie.
La proposta: un rendiconto distributivo del debito
Per rendere confrontabili politiche diverse e distinguere tra debito “buono” e debito “cattivo”, l’economista propone sulle colonne del Sole 24 Ore un rendiconto distributivo capace di separare chi detiene lo stock, chi riceve il primo pagamento, chi sostiene i costi o beneficia economicamente dell’intermediazione e come si distribuisce l’aggiustamento fiscale.
Conoscere meglio l’esposizione economica delle famiglie e dei percettori netti degli interessi, argomenta Minenna, aiuterebbe a stimare la propensione al consumo, la trasmissione monetaria e la stabilità della domanda di titoli. Un simile rendiconto non sarebbe quindi un semplice allegato sociale alla sostenibilità del debito, ma una parte mancante della sostenibilità stessa.
Il problema non è il debito in astratto
La conclusione dell’analisi è netta. Il problema italiano, scrive Minenna su Il Sole 24 Ore, non è il debito in astratto, ma ciò che viene finanziato, quanto cresce il Paese, chi detiene i crediti, dove vanno gli interessi e come si distribuisce il prelievo. Uno stock elevato, associato a crescita debole e forte detenzione estera, può rappresentare un vincolo serio. Trasformarlo nella causa prima di ogni squilibrio significa però confondere una misura contabile con una diagnosi economica.
Il debito, in definitiva, non è il peccato originale dell’Italia: è piuttosto l’alibi che consente di evitare la discussione su perché il Paese cresca poco e perché tassi in questo modo.
Per saperne di più:
Welfare al tramonto | L'analisi di Massimo Giannini
La vigilia della grande crisi | L’analisi di Giulio Tremonti
Banche e assicurazioni, dieci anni dopo: ora il risparmio deve tornare all'economia reale con invest...
Lasciate che la Cina copi: perché vietare la distillazione dell'intelligenza artificiale sarebbe un ...
Fondo pensione per i neonati, il modello del Trentino: “Funziona se non diventa un bonus” | L'analis...