

Inflazione, tensioni sui titoli di Stato e crescita debole rendono più difficile la scelta delle banche centrali. La pausa di Fed e Bce non equivale a una svolta: per l’Europa il nodo è anche il costo crescente del debito francese.
Il costo del denaro resta fermo, ma gli equilibri che lo sostengono sono tutt’altro che stabili. Nell’analisi di Fabrizio Galimberti sul Messaggero, la decisione di Federal Reserve e Banca centrale europea di non aumentare i tassi nasce dall’incrocio fra pressioni inflazionistiche e rischi finanziari: intervenire può frenare i prezzi, ma anche aggravare le difficoltà di economie e mercati già esposti a forti tensioni.
La questione, quindi, non è soltanto quanto siano alti i tassi ufficiali. Conta anche ciò che accade ai rendimenti dei titoli pubblici, alle aspettative degli investitori e alla capacità di famiglie e imprese di sostenere finanziamenti più onerosi.
La doppia pressione sui mercati
Galimberti mette in evidenza due spinte che possono muovere i rendimenti in direzioni opposte. Da una parte, il finanziamento dei deficit pubblici e degli ingenti investimenti privati, anche nell’intelligenza artificiale, alimenta la domanda di capitali; dall’altra, i dubbi sulla redditività di quegli stessi investimenti possono spingere gli operatori a cercare protezione nei titoli sovrani, facendone scendere i rendimenti.
A complicare il quadro c’è l’energia. Il rincaro del petrolio e dei prodotti raffinati rischia di alimentare nuovamente l’inflazione, mentre le tensioni geopolitiche rendono più incerta la valutazione delle prospettive economiche. È dentro questa combinazione, osserva l’analisi del Messaggero, che va letta la prudenza delle banche centrali.
Fed e Bce: la differenza emerge dai tassi reali
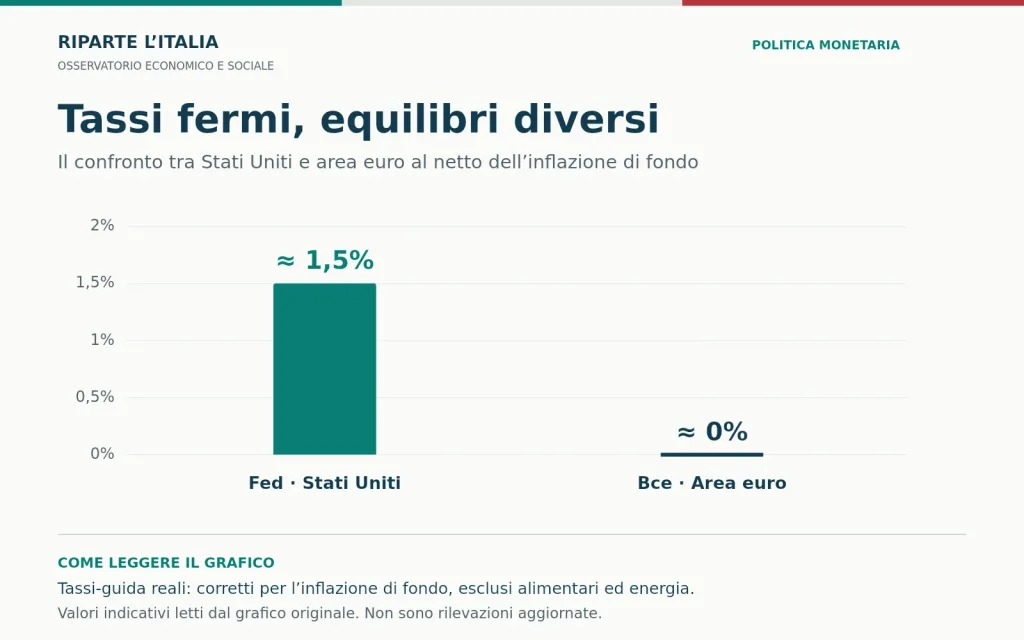
Per capire perché la stessa scelta possa avere significati diversi sulle due sponde dell’Atlantico, Galimberti guarda ai tassi reali, cioè ai tassi ufficiali corretti per l’inflazione. Il confronto proposto utilizza quella di fondo, che esclude alimentari ed energia.
Nel quadro descritto dall’autore, il tasso reale della Fed è positivo e superiore all’1%, mentre quello della Bce si colloca intorno allo zero. Per gli Stati Uniti, un’inflazione ancora oltre l’obiettivo del 2% offre argomenti a favore di un ulteriore rialzo; le incertezze sui mercati suggeriscono però di attendere.
Anche per Francoforte, secondo questa lettura, non mancherebbero ragioni per intervenire. Se il calcolo incorporasse l’inflazione complessiva, comprensiva dell’energia, il tasso reale europeo risulterebbe negativo: una conferma di quanto la scelta dell’indicatore incida sulla valutazione della politica monetaria.
Il grafico che accompagna questo articolo sintetizza il confronto illustrato dal Messaggero: circa 1,5% per la Fed e circa zero per la Bce. Sono valori indicativi ricavati visivamente dal grafico originale, non nuove rilevazioni; il confronto riguarda i tassi reali corretti per l’inflazione di fondo, non i tassi nominali.
Il debito francese entra nell’equazione
Il passaggio decisivo dell’analisi riguarda però la Francia. Galimberti richiama l’aumento del differenziale fra i titoli francesi e quelli tedeschi e il rovesciamento del confronto con l’Italia: nel quadro riportato, Parigi deve offrire rendimenti superiori a quelli dei Btp.
Non si tratta soltanto di una graduatoria fra debitori sovrani. Un aumento dei tassi ufficiali potrebbe aggiungere pressione a un mercato già nervoso, rendendo più difficile il finanziamento del debito francese e trasmettendo nuove tensioni all’area euro.
La crisi di Parigi diventa così, nella lettura del Messaggero, un elemento che Francoforte deve soppesare. Questo non significa presentare come accertata una decisione della Bce di proteggere la Francia: è l’interpretazione proposta dall’autore per spiegare una pausa che i soli indicatori dell’inflazione non esauriscono.
Una pausa che non promette tagli
Accanto al rischio francese resta una motivazione economica più generale. Come sottolinea Galimberti, l’aumento dei rendimenti a lungo termine pesa già sull’edilizia e sugli altri comparti sensibili al costo del credito, contribuendo a frenare l’economia anche senza nuovi interventi sui tassi ufficiali.
La conclusione dell’analisi è dunque che fermarsi non equivale ad avere concluso la stretta. Le aspettative di ulteriori rialzi restano subordinate ai dati: per le banche centrali il problema è contenere l’inflazione senza trasformare la fragilità dei mercati e dei debiti pubblici in un ostacolo ancora più pesante alla crescita.
Per saperne di più:
La fine di Trump e le conseguenze per l’Italia | Le analisi dei principali quotidiani
La fine del Maga | L’analisi del Washington Post
Prezzi, guerra e promesse mancate. Le colpe di Donald | L’analisi del New York Times
La destra cerca un colpevole: la guerra, Fox News e la fine di un'era | L’analisi della stampa di de...
Un presidente con meno potere politico, ma ancora con molti strumenti esecutivi | L’analisi di The A...