

Il modello tedesco della Finanzagentur, i 1.600 miliardi fermi sui conti correnti e la proposta di Marcello Minenna: separare l'indirizzo politico dalla gestione tecnica del debito pubblico e canalizzare verso i titoli di Stato fino a 300 miliardi di liquidità delle famiglie
All'avvio dell'euro la Germania si è dotata di un'Agenzia del debito pubblico, la Finanzagentur. Non un dettaglio storico, ma una scelta consapevole. È da qui che parte l'analisi di Marcello Minenna sul Sole 24 Ore, dedicata al rapporto tra gestione del debito e ricchezza nazionale. Nel momento in cui nasceva una nuova architettura valutaria, priva di un Tesoro federale e di un debito comune, Berlino comprese che la gestione del debito non poteva più essere una mera funzione amministrativa: servivano flessibilità tecnica, continuità operativa e capacità di intervento sui mercati, separando l'indirizzo politico dall'esecuzione tecnica.
Il modello tedesco
Secondo Minenna, l'agenzia tedesca opera con strumenti semplici ma efficaci: aste con quote trattenute, riaperture delle emissioni, buyback e switch, gestione attiva dei titoli a breve termine e uso disciplinato dei derivati. In questo modo riesce a «reingegnerizzare» le scadenze del debito, modulando duration, liquidità e profilo di rimborso in funzione delle condizioni di mercato. Un margine di manovra che, come ricorda l'autore sul Sole 24 Ore, si è rivelato decisivo nei momenti di stress dell'eurozona.
Il caso italiano
La gestione del debito pubblico italiano resta invece fortemente accentrata nel ministero dell'Economia e delle Finanze. Il Tesoro opera all'interno di una struttura che cumula indirizzo politico, gestione operativa e comunicazione con i mercati. Superata la stagione dei derivati, e pur con il successo dei BTP retail, le scadenze – osserva Minenna – restano legate agli equilibri macro e al fabbisogno, con margini ridotti per una gestione attiva dello stock e per una segmentazione organica della platea dei risparmiatori.
Una ricchezza ferma e anziana
Il punto di partenza della proposta è la struttura della ricchezza delle famiglie. Oggi oltre il 60% della ricchezza finanziaria è detenuto da persone con più di 60 anni. Ancora più concentrata è la liquidità: circa 1.600 miliardi di euro giacciono su conti correnti e depositi bancari, con una forte prevalenza nelle fasce più anziane, caratterizzate da bassa propensione al rischio e da una preferenza per strumenti semplici, liquidi e a scadenza breve.
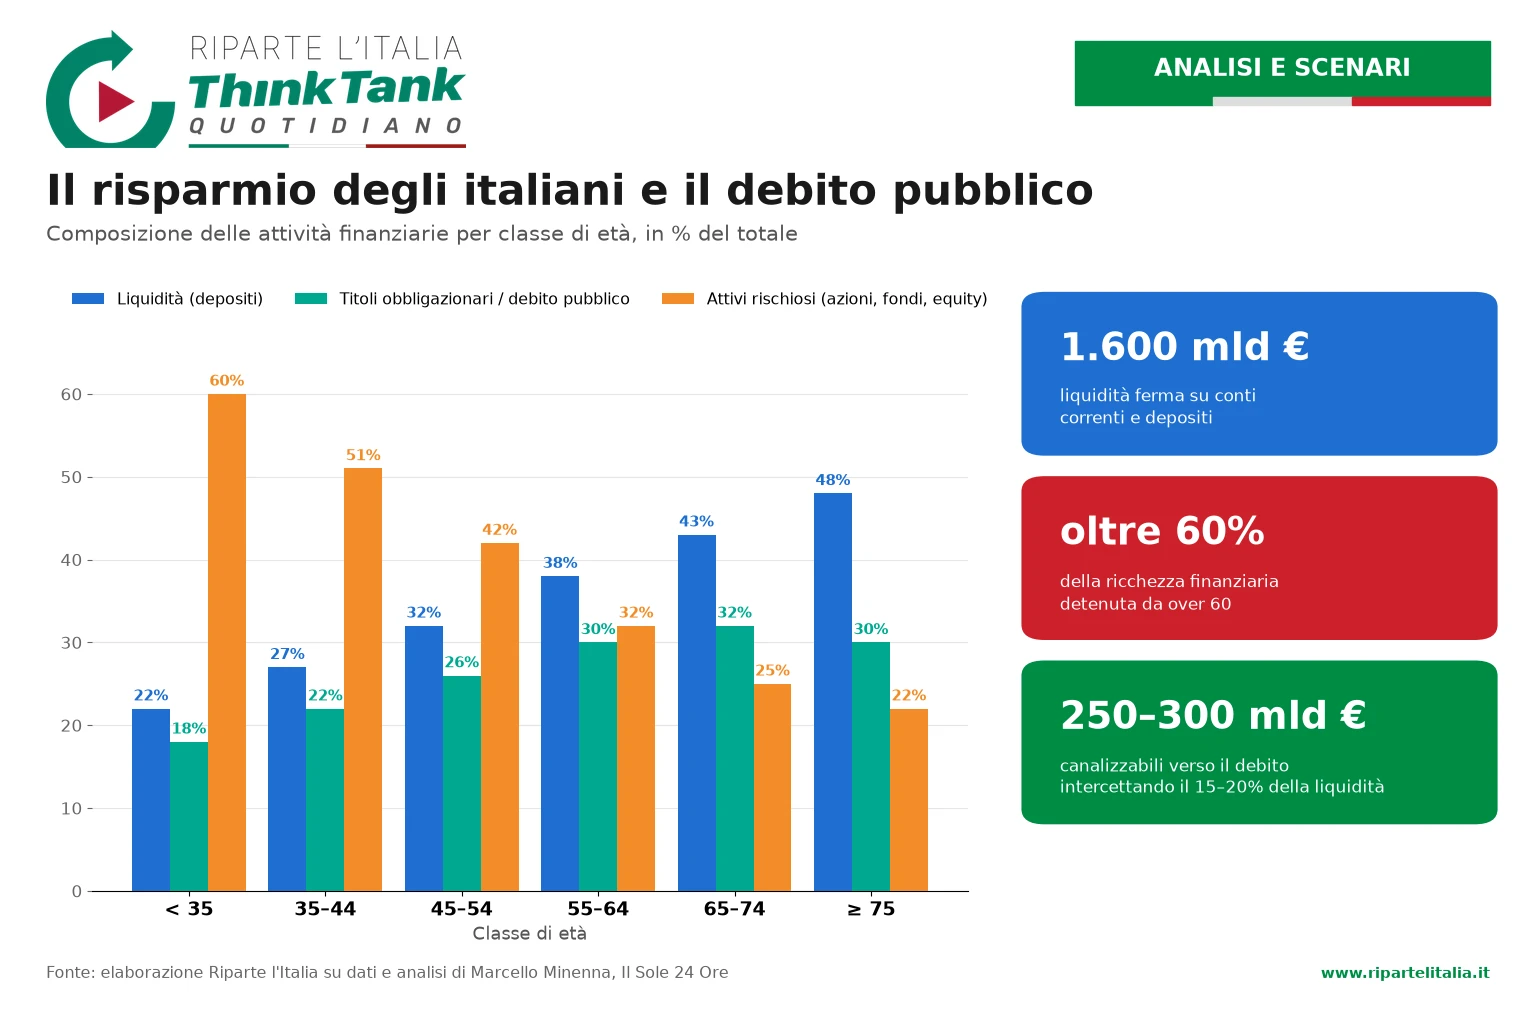
I dati elaborati dal Sole 24 Ore lo mostrano con chiarezza. Tra gli under 35 la liquidità pesa per il 22% delle attività finanziarie e gli attivi rischiosi – azioni, fondi, equity – arrivano al 60%. Con l'età il rapporto si capovolge: nella fascia 55-64 anni i depositi salgono al 38%, tra 65 e 74 anni al 43% e oltre i 75 anni toccano il 48%, mentre gli attivi rischiosi scendono al 22%. La quota di titoli obbligazionari e debito pubblico cresce dal 18% dei più giovani fino al 30-32% delle fasce mature.
La proposta: un'Agenzia italiana del debito
Un'Agenzia del debito italiana, sostiene Minenna, potrebbe canalizzare in modo stabile il risparmio degli anziani verso il debito pubblico, senza accorciare la vita media complessiva né aumentare il rischio di rifinanziamento. L'idea è reingegnerizzare le scadenze con un veicolo sovrano che trasformi titoli a lunga scadenza in emissioni brevi e rinnovabili: una risposta alla domanda domestica che, al tempo stesso, tutela la duration istituzionale.
I vantaggi indicati sul Sole 24 Ore sarebbero molteplici: riduzione della volatilità dello spread, minore dipendenza da investitori esteri marginali, maggiore stabilità della base di sottoscrittori.
I numeri in gioco
Anche in termini prudenziali, intercettare soltanto il 15-20% della liquidità oggi ferma sui conti correnti significherebbe poter canalizzare verso il debito pubblico tra i 250 e i 300 miliardi di euro, con effetti rilevanti sulla resilienza finanziaria del Paese. E, alla luce delle recenti emissioni del Tesoro dedicate alle famiglie, secondo l'autore non è da escludere che l'Agenzia possa puntare a raddoppiare tale quota.
Uno strumento in più per il Governo
Un'Agenzia del debito pubblico italiana – conclude Minenna – amplierebbe la cassetta degli attrezzi del Governo, garantendo una gestione dello stock credibile e più flessibile, anche attraverso strumenti di finanza strutturata trasparenti e sovrani, e aumentando la capacità di gestire i rischi durante crisi finanziarie e attacchi speculativi. In un Paese che invecchia, questi aspetti superano i tecnicismi e diventano una scelta di stabilità finanziaria e di allineamento tra Stato e risparmio nazionale che non può più essere ignorata.
Per saperne di più:
Data center, il «no» arriva in Italia: 270 impianti, 83 progetti in agenda e le prime piazze in rivo...
Il fattore decisivo: il ricambio della classe dirigente | L’analisi di Marco Damilano
Quota 100 ritorna, ma se la pagano i pensionati | L’analisi di Giuliano Cazzola, economista
La pillola amara di Londra: la guerra nel Golfo riaccende l’inflazione e la Banca d’Inghilterra torn...
Il rischio dei Democratici: scambiare il voto contro Trump per un mandato a sinistra | L’analisi del...