




L’energia spinge l’inflazione oltre il 4%, lo spread torna nervoso e il debito non scende. I conti reggono, ma i margini si assottigliano.
Non è ancora la tempesta, ma il cielo sopra l’economia italiana si sta facendo scuro.
Tre fronti che per mesi si sono mossi separatamente – il caro energia, la ripresa dell’inflazione e il peso del debito pubblico – rischiano ora di saldarsi in un’unica perturbazione.
Il detonatore è l’energia.
Il 7 ottobre il prezzo unico nazionale dell’elettricità (PUN) ha toccato 220 euro al megawattora, con il gas europeo TTF sopra i 76 euro e il petrolio WTI intorno ai 90 dollari al barile.
Per le famiglie il conto è già arrivato: dal 1° ottobre il prezzo di riferimento ARERA per il cliente tipo è salito a 43,43 centesimi al kilowattora, tasse incluse.
L’effetto si vede nei prezzi.
Secondo le stime preliminari Istat, a settembre l’inflazione è balzata al 4,2% su base annua, dal 3,3% di agosto, con un aumento dello 0,7% in un solo mese.
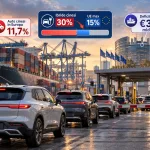
Già ad agosto i beni energetici correvano al 17,1%.
Il timore degli economisti è il cosiddetto effetto di secondo round: che il rincaro di bollette e carburanti si trasferisca su alimentari, trasporti e servizi, e da lì sui salari.
Il terzo fronte è quello dei conti pubblici.
Il Documento programmatico di finanza pubblica presentato dal governo fissa il deficit 2026 al 2,9% del Pil, sotto la soglia europea del 3%, con una crescita all’1% che poi rallenterebbe allo 0,8%.
Numeri che, sulla carta, aprono la strada all’uscita dalla procedura Ue per deficit eccessivo.
Ma il debito resta inchiodato in alto: circa 138% del Pil quest’anno e 138,5% nel 2027, appesantito dal deficit aggiuntivo per energia e difesa e dalla coda di cassa del Superbonus.
Non a caso il ministro dell’Economia Giancarlo Giorgetti continua a ripetere che “serve prudenza”.
I mercati lo hanno notato.
Lo spread tra Btp e Bund è diventato volatile: il 2 ottobre è schizzato a 131 punti base, per poi ripiegare e chiudere il 7 ottobre a 115, con il rendimento del decennale salito al 4,58%.
Oscillazioni ancora lontane dalle crisi del passato, ma sufficienti a ricordare quanto il Paese resti esposto agli umori degli investitori.
Come si forma la tempesta
Lo scenario temuto segue una catena precisa.
Se l’energia resta cara a lungo, l’inflazione si consolida sopra il 4%.
A quel punto la Banca centrale europea potrebbe essere costretta a tenere i tassi alti più a lungo, o addirittura ad alzarli.
Tassi più alti significano un costo maggiore per rifinanziare un debito di oltre 3.000 miliardi, mentre la crescita, già debole, si spegne.
E se il governo deve intervenire con nuovi aiuti a famiglie e imprese, il deficit risale: proprio ciò che i mercati punirebbero con uno spread più ampio.
Un circolo vizioso in cui ogni fattore alimenta gli altri.
Gli argini che tengono
A frenare il peggio, per ora, ci sono alcuni argini.
Il deficit sotto il 3% è un segnale di disciplina che Bruxelles e le agenzie di rating hanno apprezzato.
Moody’s, a fine settembre, ha confermato il giudizio Baa2 con prospettiva stabile; Fitch ha mantenuto la BBB+, anch’essa con outlook stabile.
Nessuna bocciatura, dunque, ma nemmeno spazio per errori.
Le prossime tappe
I prossimi passaggi diranno da che parte pende la bilancia.
Il 15 ottobre la Banca d’Italia pubblicherà il nuovo dato sul debito delle amministrazioni pubbliche.
Poi arriverà la manovra, che dovrà conciliare il sostegno contro il caro bollette con il rispetto dei vincoli europei.
Infine le riunioni della Bce, decisive per capire se l’inflazione energetica cambierà la rotta sui tassi.
Una soglia da tenere d’occhio: uno spread stabilmente sopra i 130-150 punti segnalerebbe che la tempesta, da rischio, sta diventando realtà.
