




Il clima tra le imprese italiane migliora, ma resta lontano dai livelli precedenti al conflitto in Medio Oriente.
È il quadro che emerge dall’Indagine sulle aspettative di inflazione e crescita della Banca d’Italia, condotta tra il 25 agosto e il 18 settembre su 2.494 aziende dell’industria, dei servizi e delle costruzioni con almeno 50 addetti.
Nel terzo trimestre il saldo tra giudizi di miglioramento e di peggioramento sulla situazione economica generale è risalito a -39 punti percentuali, dai -49 della rilevazione precedente.
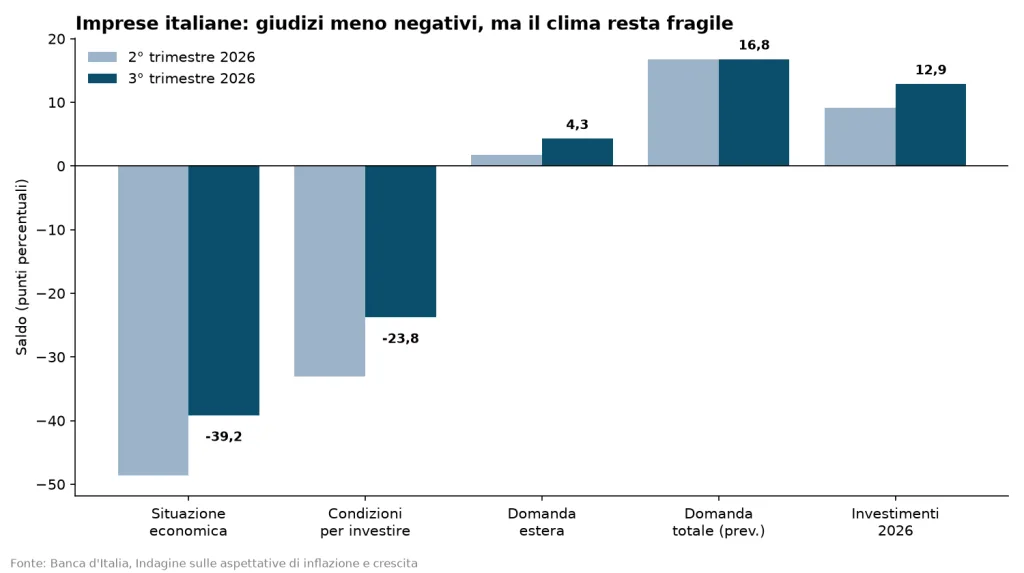
Il recupero è stato più marcato nell’industria in senso stretto e tra le imprese del Nord.
Domanda: regge l’estero, frena il mercato interno
La domanda per i propri prodotti e servizi resta nel complesso positiva, ma con andamenti diversi tra i comparti.
Nell’industria il saldo è sceso a -5 punti (da -1), mentre servizi e costruzioni tengono, rispettivamente a 7 e 13 punti.
A sostenere le vendite è la componente estera: il saldo sale a 3 punti nell’industria e a 6 nei servizi, e per le imprese che esportano oltre due terzi del fatturato passa da 3 a 9 punti.
Segnale, secondo Via Nazionale, di un indebolimento della domanda interna.
Hormuz colpisce soprattutto i costi
La guerra e la chiusura dello stretto di Hormuz incidono poco sulla domanda ma molto sui costi degli input, in particolare energetici: oltre quattro imprese su cinque segnalano rincari.
Tra queste, circa il 45 per cento non ha adottato strategie specifiche (51 per cento nei servizi, 38 nell’industria).
Fra le altre, nell’industria circa due quinti hanno puntato sull’autoproduzione di energia elettrica, mentre nei servizi circa un terzo ha cambiato fornitori o rinegoziato i contratti.
Prospettive: operatività debole, domanda e lavoro in tenuta
Per il quarto trimestre le attese sulle proprie condizioni operative restano negative: -15 punti nell’industria e nei servizi, -11 nelle costruzioni (da -19).
Meno pessimiste le grandi imprese con almeno mille addetti (-8 da -15).
Incertezza economico-politica e prezzo del petrolio restano i principali freni.
Le attese sulla domanda totale si confermano invece positive, a circa 17 punti, con le costruzioni salite a 28 (da 21); la domanda estera attesa sale a 14 punti.
Positivo anche il saldo sull’occupazione, a 6 punti, seppure in lieve calo rispetto a 7 nello stesso periodo del 2025 e 8 nel 2024.
Investimenti espansivi, credito stabile
I piani di investimento per il 2026 salgono a un saldo di circa 13 punti da 9: circa 20 nei servizi, 16 nelle costruzioni e 4 nell’industria.
Le condizioni per investire restano giudicate sfavorevoli, soprattutto dalle aziende più piccole, ma il saldo migliora a -24 punti da -33.
Quasi il 90 per cento delle imprese considera invariato l’accesso al credito e la liquidità è ritenuta nel complesso adeguata.
Prezzi in aumento, inflazione attesa stabile
I listini continuano a salire: +2,6 per cento sui dodici mesi nell’industria, +1,9 nei servizi e +3,9 nelle costruzioni.
Per i prossimi dodici mesi le imprese prevedono aumenti del 2,4 per cento nell’industria, del 2,1 nei servizi e del 4,5 nelle costruzioni (da 5,1), trainati soprattutto dalle materie prime.
Circa il 16 per cento delle aziende ha trasferito o trasferirà entro tre mesi i rincari legati al conflitto in modo significativo o quasi integrale sui prezzi, il 57 per cento in misura moderata.
Le aspettative di inflazione al consumo restano sostanzialmente stabili, con un lieve calo sugli orizzonti brevi: 2,7 per cento a sei mesi e 2,6 a dodici mesi (da 2,8 e 2,7).
Ferme al 2,5 per cento le attese a due anni e tra tre e cinque anni.
