

Mille e duecento miliardi l’anno di risparmio, ma poco capitale di rischio, mercati frammentati e campioni nazionali troppo piccoli. Per Guido Rosa, presidente Aibe, completare l’Unione dei mercati dei capitali è necessario ma non basta: servono imprese europee capaci di competere ad armi pari.
Ogni anno l’Unione europea genera circa 1.200 miliardi di euro di risparmio. Una parte consistente, però, non resta nel continente: dal 2015 oltre 300 miliardi l’anno, circa un quarto del totale, sono confluiti in attività estere, fino a toccare 437 miliardi nel 2024, con gli Stati Uniti come principale destinazione. È il quadro tracciato da Guido Rosa, presidente dell’Aibe, in un’analisi pubblicata su Il Sole 24 Ore, che parte da un dato netto: “Il capitale in Europa c’è, ma una parte ancora limitata si trasforma in capitale di rischio e, quando questo accade, non necessariamente sceglie l’Europa“.
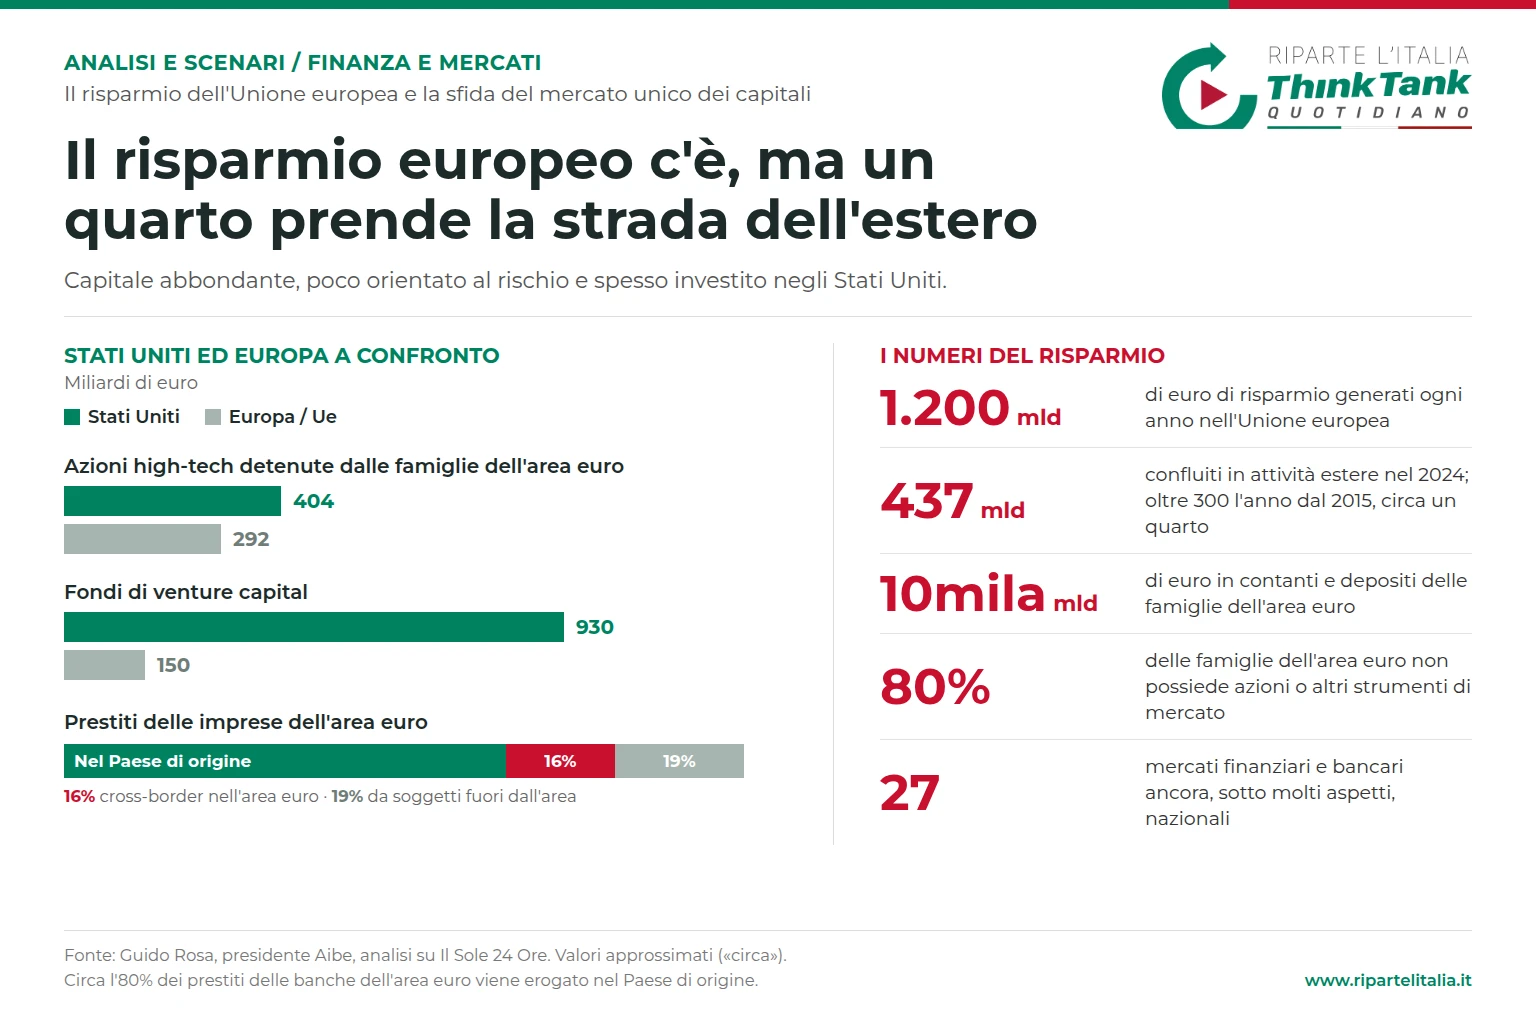
Lo stock degli investimenti azionari conferma la tendenza. Le famiglie dell’area euro detengono circa 404 miliardi di euro in azioni statunitensi dei settori high-tech, contro circa 292 miliardi in azioni europee degli stessi settori. Un paradosso che, secondo Rosa, chiama in causa tre sfide distinte.
La prima sfida: trasformare il risparmio in capitale paziente
La prima ragione del divario è culturale e riguarda il modo in cui il risparmio viene allocato. Nell’area euro le famiglie detengono quasi 10mila miliardi di euro in contanti e depositi e circa l’80% non possiede azioni o altri strumenti finanziari di mercato. Prevale ancora la protezione del capitale sulla partecipazione al rischio.
Il confronto con gli Stati Uniti è eloquente: i fondi di venture capital localizzati negli Usa raggiungono circa 930 miliardi di euro, contro appena 150 miliardi nell’Unione europea, un rapporto di oltre sei a uno. La priorità, scrive il presidente dell’Aibe, è quindi “trasformare una quota maggiore di risparmio in capitale paziente, capace di finanziare innovazione, crescita e sviluppo delle imprese nel lungo periodo“.
La seconda sfida: un mercato davvero integrato
Anche se più risparmio venisse indirizzato verso investimenti di mercato, resterebbe un secondo problema: quel capitale deve potersi muovere e allocare in Europa con la fluidità di un grande mercato integrato. Da qui la necessità di completare l’Unione dei mercati dei capitali.
La frammentazione, osserva Rosa, “resta impressionante“. Circa l’80% dei prestiti delle banche dell’area euro viene erogato nel Paese di origine. Per le imprese, solo circa il 16% dei prestiti è cross-border all’interno dell’area euro, mentre circa il 19% finanzia soggetti al di fuori dell’area. “Abbiamo una moneta unica, una politica monetaria unica e una vigilanza bancaria europea, ma ancora, sotto molti aspetti, ventisette mercati finanziari e bancari nazionali“.
L’elenco di ciò che manca è lungo: la libertà di movimento del capitale e della liquidità nei gruppi bancari europei, un sistema europeo di assicurazione dei depositi, una maggiore armonizzazione delle procedure di insolvenza, della fiscalità e del diritto societario, una vigilanza dei mercati realmente europea e infrastrutture finanziarie su scala continentale. La Bce è tornata a chiedere progressi nel 2026. Ma completare il mercato unico dei capitali, precisa Rosa, “non significa trattenere il capitale in Europa, ma consentirgli di attraversare i confini nazionali e raggiungere le imprese con maggiore potenziale“.
La terza sfida: dove investire
Anche con più capitale di rischio e un mercato integrato, resterebbe la domanda decisiva: dove investire? L’Europa continua a produrre ricerca, innovazione e imprese eccellenti, ma fatica a trasformarle in campioni capaci di diventare leader mondiali. È uno dei grandi divari con gli Stati Uniti: “Non basta far nascere buone imprese, bisogna consentire loro di crescere, raccogliere capitali, acquisire concorrenti e raggiungere una dimensione globale senza cercare altrove risorse, mercato o proprietà“.
La scala conta, insiste il presidente dell’Aibe, e non è il contrario della concorrenza: è sempre più spesso una condizione per competere. Vale per tecnologia, industria, energia e settore bancario, dove gruppi su scala europea possono mobilitare più risorse, accompagnare la crescita delle imprese e finanziare investimenti maggiori.
Il peso dei nazionalismi economici
Su questo terreno l’Europa paga il peso dei nazionalismi economici e di una politica che continua a ragionare entro i confini nazionali: si difendono i campioni nazionali più di quanto si favorisca la nascita di quelli europei, si guardano con diffidenza le aggregazioni transfrontaliere e si preservano mercati domestici ormai troppo piccoli per competere con Stati Uniti e Cina.
La conclusione di Rosa è netta. Completare l’integrazione finanziaria è necessario, ma non sufficiente: serve anche un contesto nel quale le imprese europee possano crescere, raggiungere dimensioni internazionali e competere ad armi pari. Perché, avverte, “il risparmio europeo non resterà in Europa per ragioni di appartenenza: sceglierà di investirvi se troverà imprese competitive, opportunità di crescita e rendimenti adeguati“.
Per saperne di più:
Stipendi, l’Italia scivola al 13° posto nella Ue | L’analisi
Irpef, l’inflazione si mangia i tagli | L’analisi
I soldi non comprano le elezioni, la lezione americana | L’analisi del Wall Street Journal
La vera sfida è la sottoccupazione | Lo scenario di Laura Pennacchi, economista
Data center, il governo prepara una strategia nazionale per fermare il far west | Lo scenario