

Il Paraguay si era presentato al mondo come la Singapore del Sudamerica. Il crollo di Ueno Bank, la banca digitale che puntava a diventare il primo unicorno del Paese, e l’arresto dell’ex presidente Santiago Peña mostrano quanto possano essere fragili le riforme pro-mercato costruite su istituzioni deboli.
La Singapore del Sudamerica
Negli ultimi anni il Paraguay è riuscito a raccontarsi, con discreto successo, come la Singapore del Sudamerica: un hub a bassa tassazione, aperto alle imprese straniere, con un’economia fondata sulla logistica e su una manifattura alimentata da energia rinnovabile. Al centro di questa narrazione c’era Ueno Bank, istituto digitale diventato in poco tempo una delle maggiori banche del Paese, il cui proprietario rivendicava la corsa verso il traguardo del primo unicorno paraguaiano.
Santiago Peña, presidente della Repubblica fino alla sua destituzione, era tra gli alleati più convinti dell’amministrazione Trump nella regione. Una posizione che gli aveva aperto le porte di Washington e di Wall Street, ben oltre il peso reale di un Paese di dimensioni modeste.
Un’immagine andata in pezzi in pochi giorni
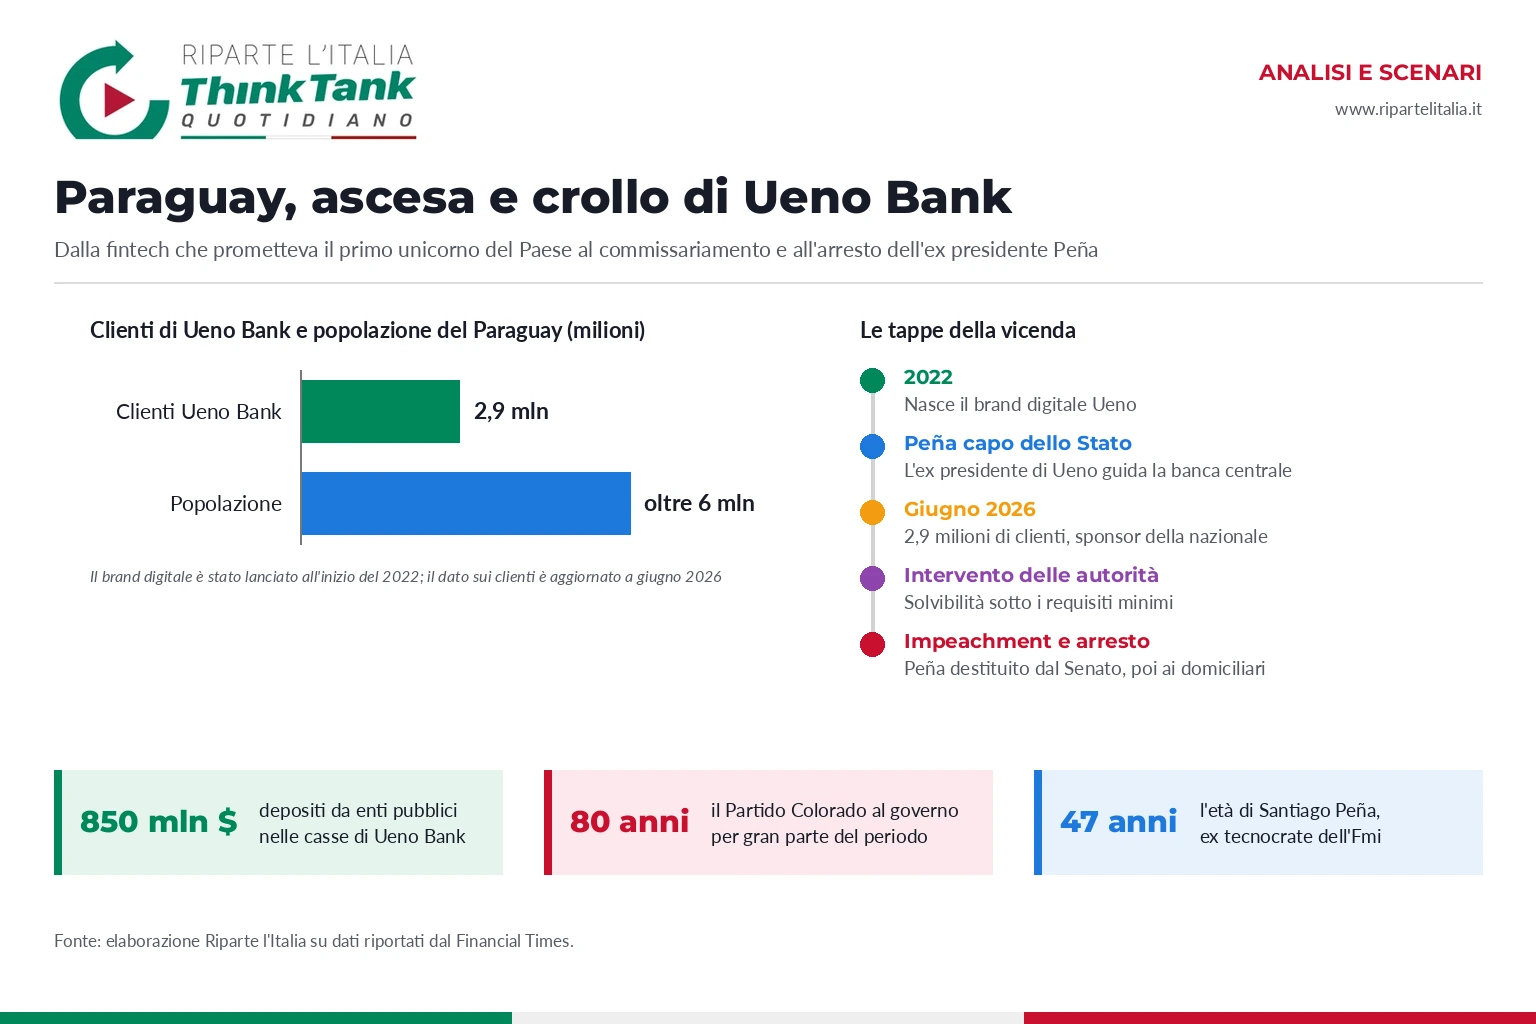
In pochi giorni quella vetrina è andata in frantumi. Le autorità paraguaiane sono intervenute su Ueno Bank dopo che il coefficiente di solvibilità era sceso sotto i requisiti minimi. Peña è stato arrestato e accusato di abuso di fiducia e di amministrazione a vantaggio personale, dopo che il Senato aveva approvato quasi all’unanimità il suo impeachment.
La caduta di Peña, tecnocrate di 47 anni con un passato al Fondo monetario internazionale, è un caso di scuola per i mercati emergenti: progetti di riforma economica innestati su sistemi politici segnati da clientelismo e corruzione.
Una fintech troppo bella per essere vera
È la lettura proposta dal Financial Times in un editoriale dedicato allo scandalo, che parte da una constatazione: “Con il senno di poi, la rapida ascesa di Ueno era troppo bella per essere vera”. La banca aveva lanciato il proprio brand digitale soltanto all’inizio del 2022; a giugno contava già 2,9 milioni di clienti in un Paese di poco più di 6 milioni di abitanti. Era persino diventata sponsor della nazionale di calcio.
In apparenza, osserva il quotidiano londinese, sembrava una fintech capace di aprire il mondo finanziario a chi ne era escluso. “Ma era anche una creatura del sistema politico”. Peña è stato azionista della holding della banca fino al 2025 e, una volta diventato capo dello Stato, ha nominato l’ex presidente di Ueno alla guida della banca centrale.
La crescita esplosiva dell’istituto è stata favorita da decisioni regolamentari favorevoli e da un afflusso di 850 milioni di dollari di depositi da enti del settore pubblico. Le autorità, ricorda il Financial Times, sono accusate di aver chiuso un occhio quando Ueno Bank ha cominciato a concedere ingenti prestiti a società collegate al suo proprietario.
Lo scontro dentro il Partido Colorado
L’intervento delle autorità, quando è arrivato, è stato in larga parte il risultato di una partita di potere politico. Peña era il pupillo di Horacio Cartes, magnate del tabacco ed ex presidente, ancora oggi figura dominante del Partido Colorado, il partito che ha governato il Paraguay per gran parte degli ultimi otto decenni.
Dopo l’intervento al cuore subito da Cartes, oggi settantenne, si è aperto un vuoto politico che ha spinto Peña a costruirsi una base autonoma dentro il partito. Cartes sembra aver usato lo scandalo Ueno per contrattaccare e riaffermare la propria influenza. Tra le voci sui conti della banca, alcuni senatori a lui vicini hanno chiesto alla banca centrale informazioni dettagliate, innescando una reazione a catena conclusa con il commissariamento dell’istituto e con Peña agli arresti domiciliari.
La lezione per chi investe
Negli ultimi anni gli investitori hanno guardato con crescente interesse alla serie di governi di destra e pro-mercato saliti al potere in America Latina. Il caso del Paraguay ricorda che una storia d’investimento solida deve poggiare su istituzioni politiche in grado di garantire una reale responsabilità di chi governa.
Un rapido rimborso dei correntisti potrebbe contenere i danni economici del collasso, e il Paese conserva molte qualità capaci di attrarre capitali. Ma l’implosione di Ueno Bank è un monito sui rischi di sottovalutare i conflitti di interesse e i prestiti a parti correlate. Quando un’impresa celebrata fallisce, le cause appaiono sempre evidenti a posteriori: la sfida, per regolatori e mercati, è riconoscerle prima.
Per saperne di più:
Ecco la nuova classifica delle banche italiane | L’analisi di Salvatore Rossi
Mezzogiorno, più lavoro ma più povero: perché il Sud continua a perdere i suoi giovani | L’analisi
Il surplus della Cina vola a mille miliardi, allarme sui beni low cost | Lo scenario
Lo stato di salute del capitalismo italiano | L’analisi di Dario Di Vico
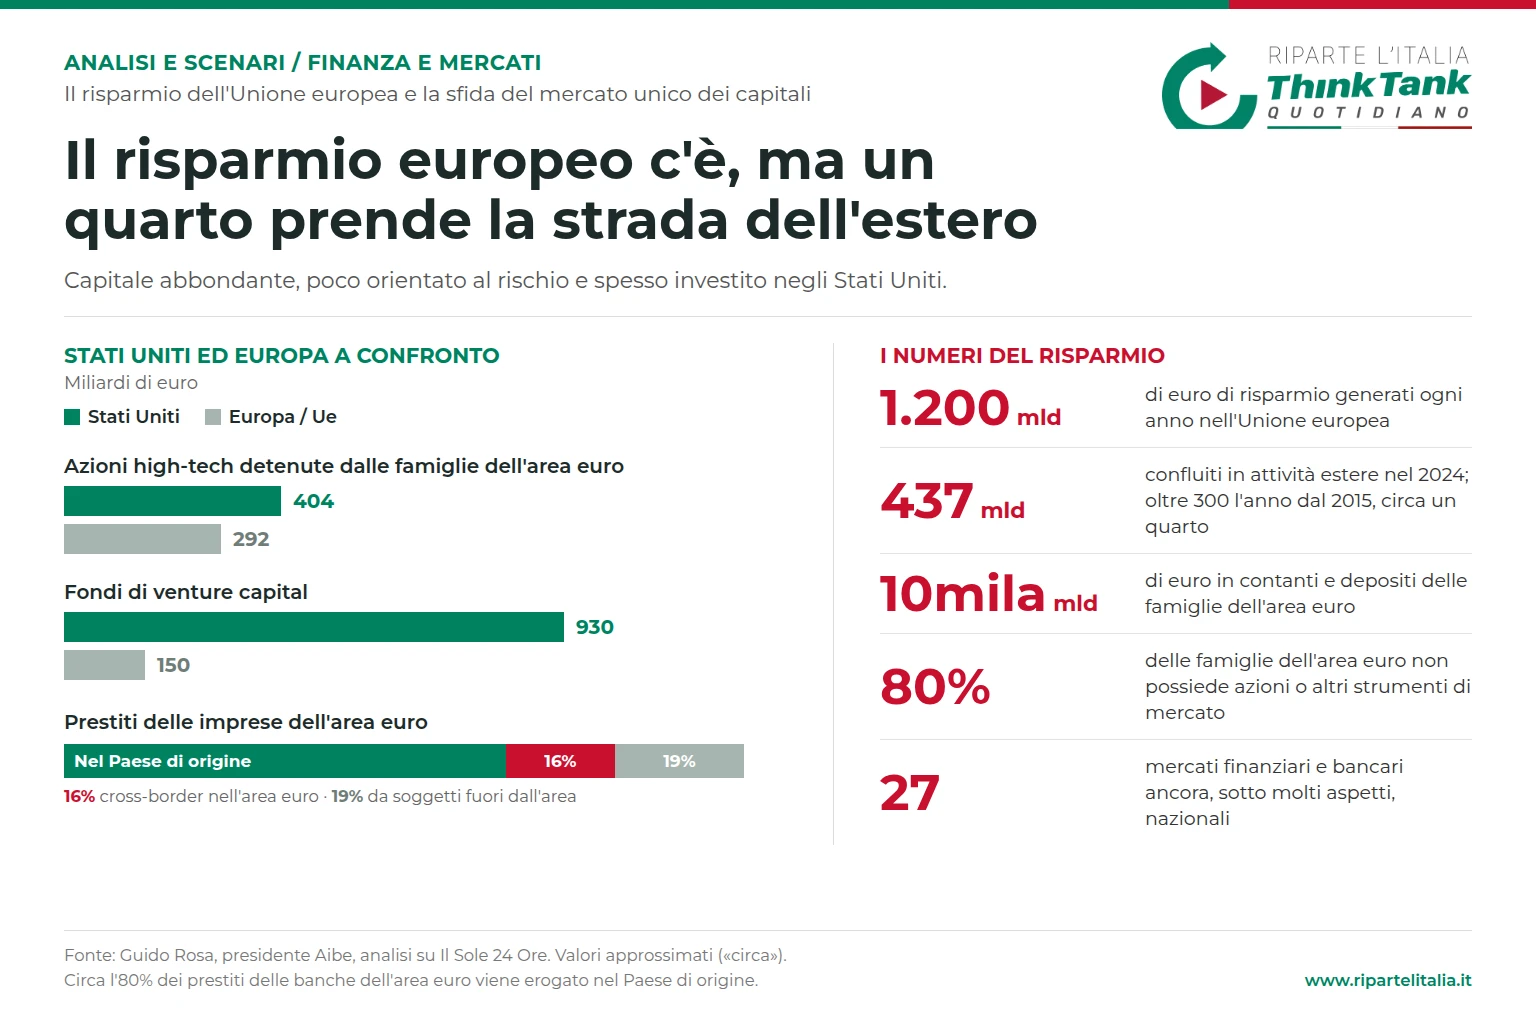
Il grande risparmio europeo che finisce all’estero: ogni anno un quarto prende la strada degli Stati...