

Quattro anni di crescita superiore al Centro-Nord, mezzo milione di occupati in più e una pubblica amministrazione più veloce grazie al PNRR. Ma salari reali in calo, lavoro povero e fuga dei giovani laureati ricordano che la partita della coesione è tutt’altro che chiusa.
Fonte: Rapporto SVIMEZ 2026 «L’economia e la società del Mezzogiorno. Il valore della coesione»
Per la prima volta da quando esistono serie statistiche omogenee, il Mezzogiorno cresce più del resto del Paese per quattro anni di fila. È il dato che apre e attraversa l’analisi annuale sull’economia del Sud, e non è un dettaglio: per decenni il racconto del divario territoriale italiano è stato quello di una forbice che si allargava. Oggi la fotografia è più sfumata. Il Sud ha accelerato, trainato dagli investimenti pubblici e privati e da un mercato del lavoro che non era mai stato così vivace. Allo stesso tempo, però, i redditi delle famiglie meridionali restano schiacciati, l’inflazione energetica torna a mordere e le nuove generazioni continuano a partire. Una convergenza reale, dunque, ma ancora fragile, che dal 2027, con l’esaurirsi della spinta del Piano nazionale di ripresa e resilienza, dovrà camminare con le proprie gambe.
1. La convergenza che non si vedeva dal boom economico
Tra il 2021 e il 2025 il Pil del Mezzogiorno è aumentato cumulativamente del 9,5%, quasi tre punti in più del Centro-Nord (+6,6%). Anche nel 2025 il Sud ha fatto meglio, +0,7% contro +0,5%, completando il quarto anno consecutivo di crescita relativamente più intensa. Una fase così lunga non ha precedenti dal 1980: una convergenza prolungata si era vista soltanto negli anni del boom, quando però l’intero Paese correva a ritmi ben diversi.
Il dato più sorprendente riguarda l’industria. Nel quadriennio il valore aggiunto industriale è cresciuto del 7,8% al Sud contro appena lo 0,9% nel Centro-Nord, e nel 2025 il divario favorevole si conferma (+1,2% contro +0,1%), con Calabria (+4,5%), Sardegna (+3,4%) e Campania (+3,2%) in testa. Anche i servizi sono andati meglio (+8,1% contro +6,8%), segno che il vantaggio meridionale non dipende solo dal ciclo edilizio. Tra le regioni spiccano Sardegna (+12,3%), Abruzzo (+11,9%) e Campania (+11,6%) sull’intero periodo, mentre l’Abruzzo, con un +1,9%, è la regione meridionale più dinamica del 2025. Nel primo semestre 2026 l’export del Sud è cresciuto di circa il 5,2%, con Basilicata (+29,5%), Puglia (+15,2%) e Sardegna (+11,6%) in forte espansione.
C’è un rovescio della medaglia: una parte della migliore performance meridionale deriva anche dalla minore esposizione del Sud agli shock che hanno colpito le filiere manifatturiere del Nord, dai dazi statunitensi alla crisi dello Stretto di Hormuz. E un punto debole resta evidente: i consumi delle famiglie crescono meno al Sud (+7,6%) che nel Centro-Nord (+9,9%).
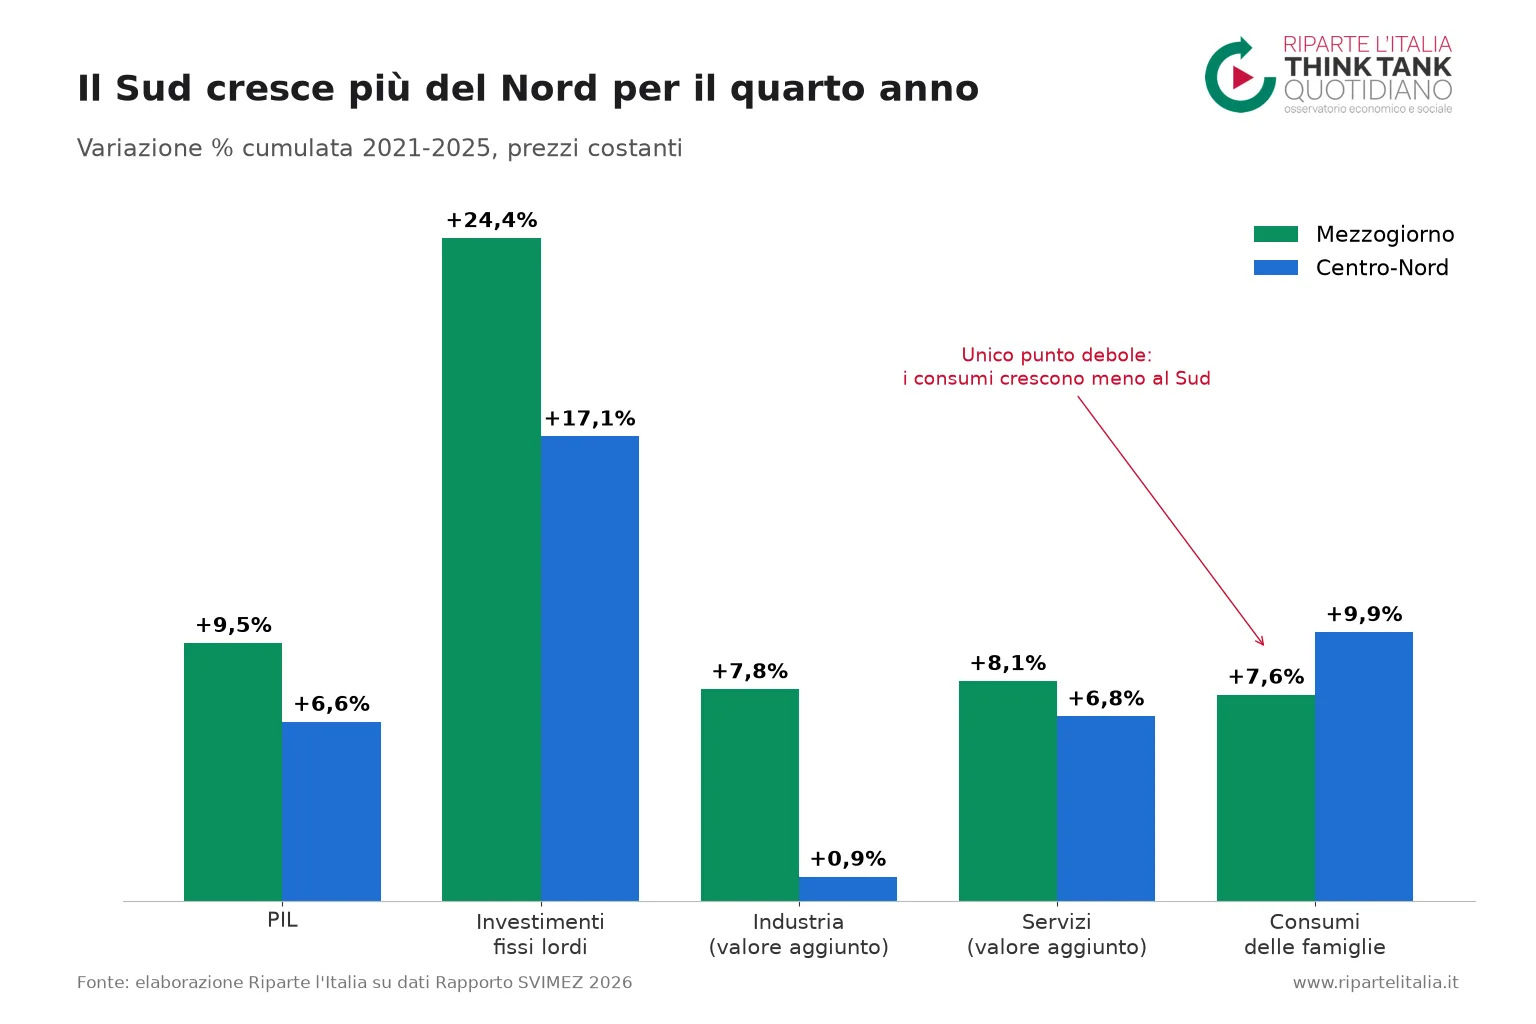
Grafico 1 – Pil e componenti, variazione cumulata 2021-2025
2. Investimenti e PNRR, il motore della rimonta
La chiave della rimonta sta negli investimenti. Gli investimenti fissi lordi sono aumentati del 24,4% nel Mezzogiorno, oltre sette punti più del Centro-Nord (+17,1%). Quelli in costruzioni sono saliti del 48,6% al Sud, più che compensando il crollo del 36,9% subito tra il 2008 e il 2019. Gli investimenti in opere pubbliche sono quasi raddoppiati (+88,3%), con Puglia, Calabria e Sicilia oltre il +100%.
La differenza tra le due grandi politiche degli ultimi anni è netta. Il Superbonus ha prodotto un effetto di breve periodo, con un picco di 1,8 punti di Pil al Sud nel 2023, rapidamente svanito. Il PNRR, invece, porterà il contributo al Pil meridionale a circa 2,6 punti nel 2026 e lascerà ancora nel 2030 un livello di Pil superiore di circa 2,3 punti rispetto allo scenario senza Piano, grazie all’aumento dello stock di capitale.
La notizia più incoraggiante riguarda la macchina amministrativa. Con il PNRR i tempi medi di pre-affidamento e affidamento delle opere nel Mezzogiorno sono scesi da circa 31 a 12,5 mesi, una riduzione stimata del 55%, contro il 32% del Nord: oggi le stazioni appaltanti del Sud risultano mediamente più rapide di quelle centro-settentrionali, che si attestano intorno ai 16 mesi. Resta però il nodo della fase finale: al 13 giugno 2026 i pagamenti rendicontati erano il 52,2% al Sud contro il 66,3% nel Centro-Nord, e per le opere pubbliche il divario sale a 21 punti (43% contro 63,9%). Nei cantieri più grandi, sopra i 5 milioni, è in fase avanzata solo il 48% dell’importo al Sud contro l’84% al Nord. Sul fronte dei servizi, però, il Piano ha raggiunto il 64% dei Comuni meridionali con investimenti scolastici e il 51% con il piano asili nido, più del doppio della copertura centro-settentrionale.
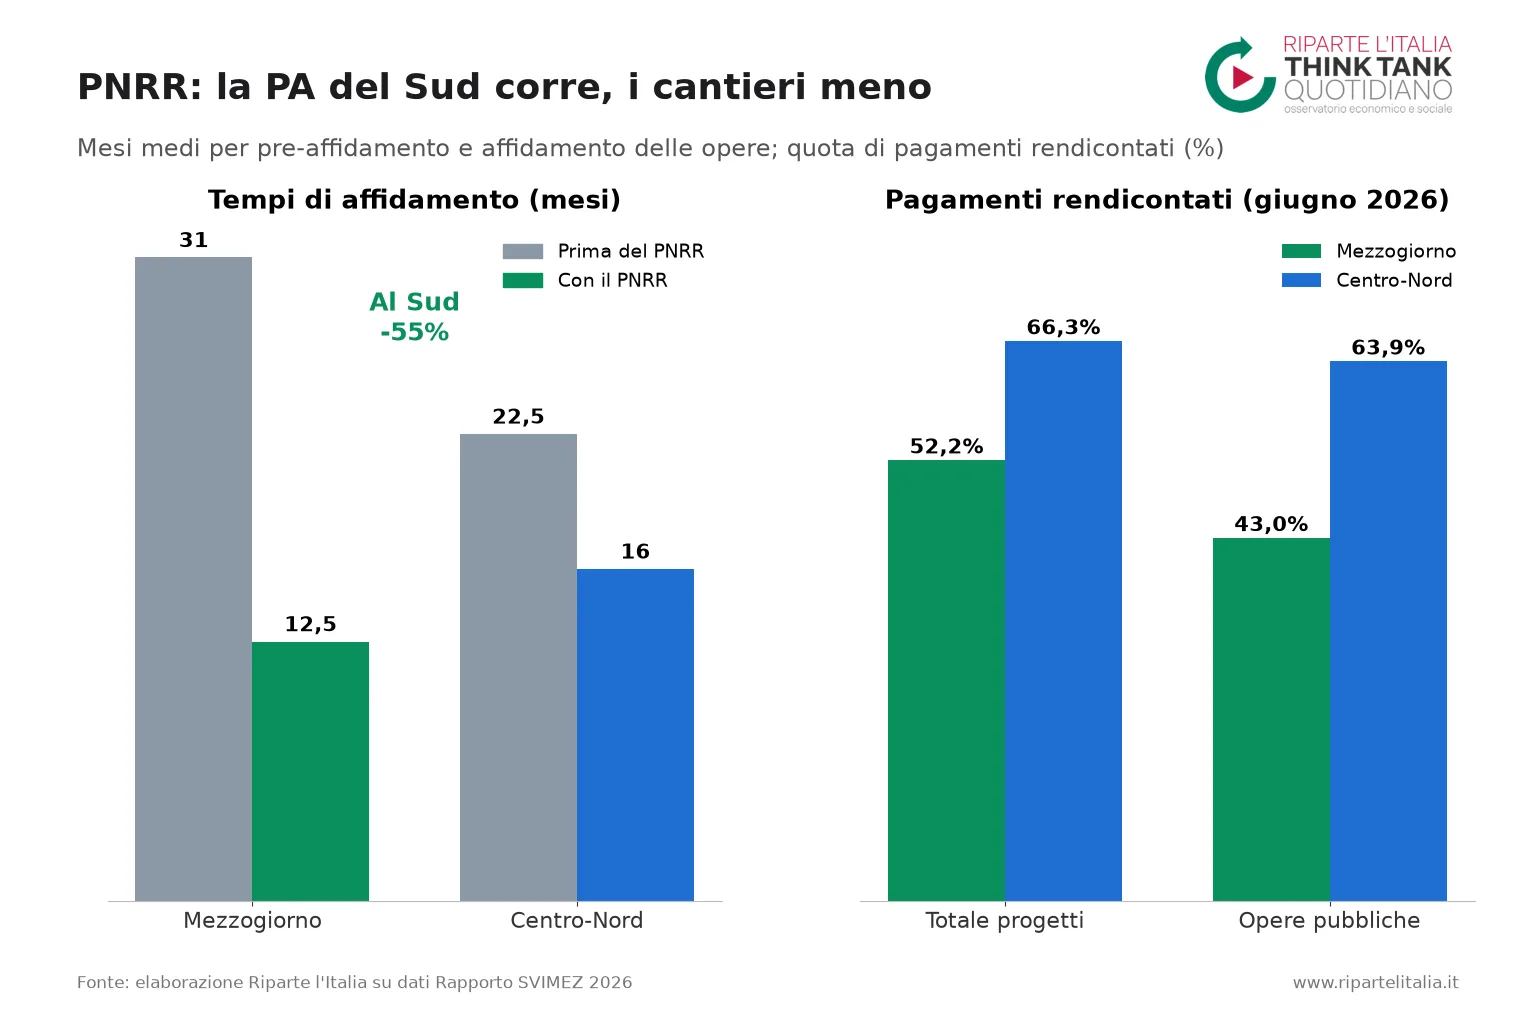
Grafico 2 – PNRR: tempi di affidamento e stato dei pagamenti
3. Il lavoro corre: mezzo milione di occupati in più
Tra il 2021 e il 2025 gli occupati al Sud sono aumentati di circa 568 mila (+9,5%), oltre un terzo della crescita nazionale che ha portato l’Italia a 24 milioni e 117 mila occupati. Il tasso di occupazione meridionale è salito dal 44,8% al 50%, con la Sicilia protagonista (+6,2 punti), e la disoccupazione è scesa dal 16,4% all’11,1%. Quella giovanile è calata di quasi dieci punti, dal 43,1% al 33,3%. Migliora anche la qualità: il part-time involontario si è ridotto di 260 mila unità, i contratti a tempo pieno sono aumentati di 774 mila e la quota di dipendenti a termine è scesa dal 23% al 19,1%. Anche nel primo semestre 2026 il Sud fa meglio: +0,9% di occupati contro +0,5% del Centro-Nord.
Il divario, tuttavia, resta strutturale. Un tasso di occupazione del 50% è lontanissimo dal 68,9% del Centro-Nord e dal 71% della media Ue. Il lavoro sottoutilizzato riguarda ancora il 27,8% delle forze di lavoro potenziali meridionali, due volte e mezzo il dato del Nord. E la nuova occupazione ha premiato soprattutto donne (+12,2%) e lavoratori over 50, che rappresentano oltre 400 mila dei nuovi occupati: gli under 35 in più sono appena 68 mila.
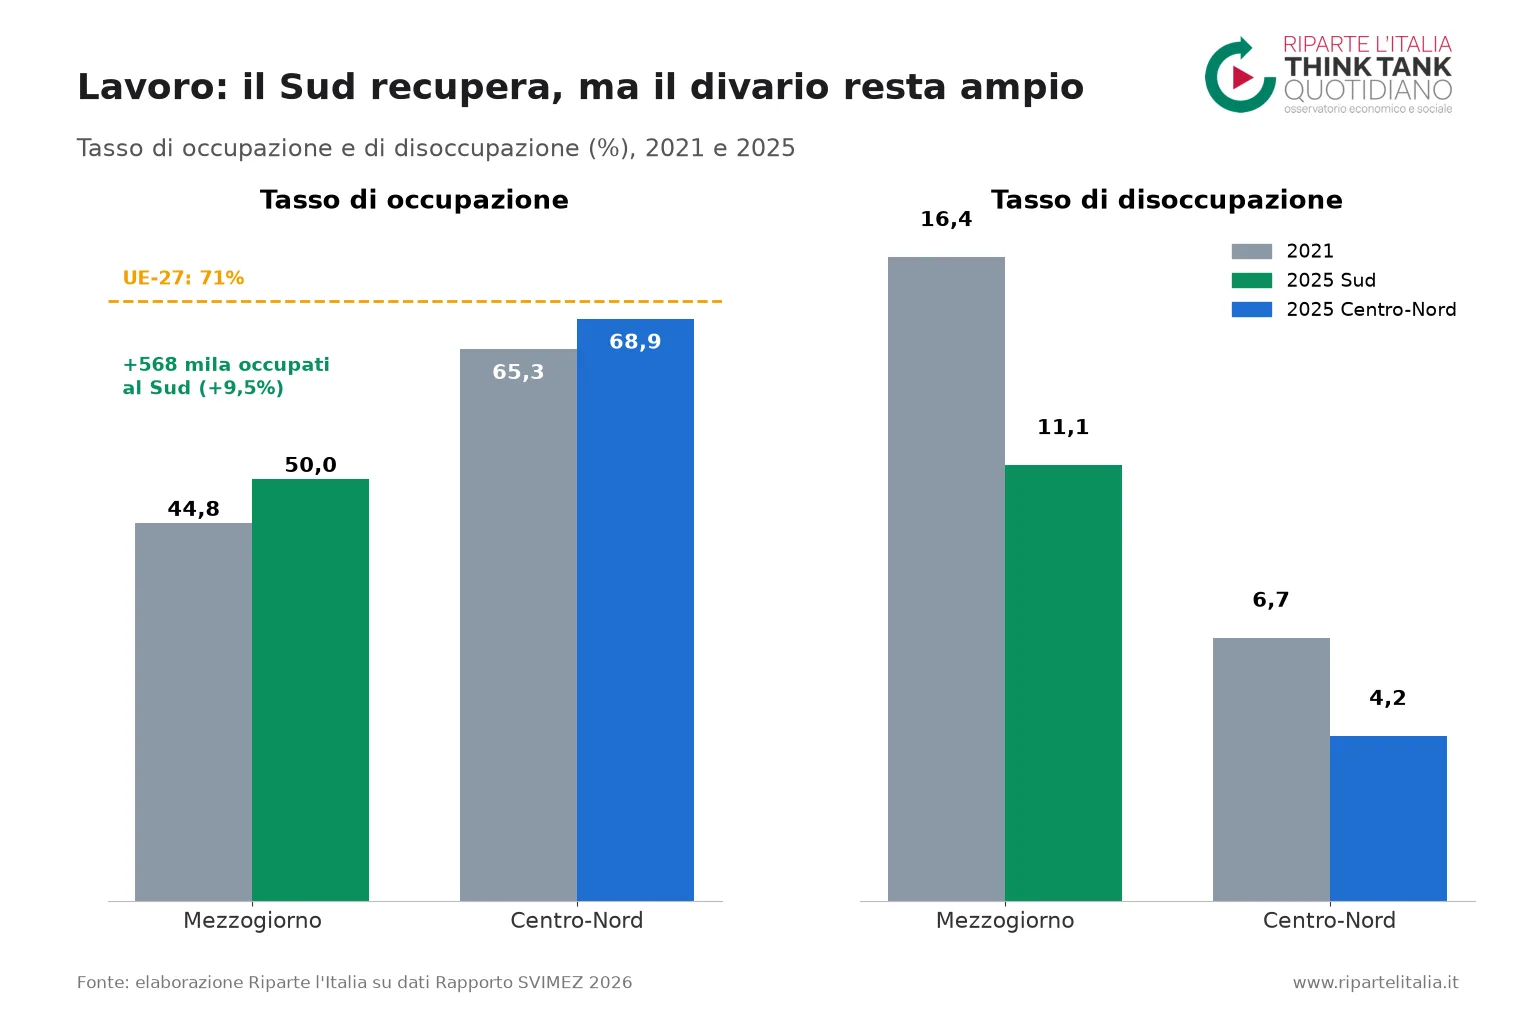
Grafico 3 – Tassi di occupazione e disoccupazione, 2021 e 2025
4. Salari reali e lavoro povero, la crescita che non arriva in busta paga
È qui che la convergenza mostra il suo limite più evidente. Tra il 2021 e il primo semestre 2026 le retribuzioni reali lorde per dipendente sono calate dell’1,9% in Italia e del 2,8% nel Mezzogiorno, mentre in Germania sono cresciute del 3,4% e in Spagna dell’1,7%. Su un orizzonte più lungo il quadro è ancora più severo: rispetto al 2008 il salario reale medio meridionale ha perso il 13,3%, contro il 2,3% del Centro-Nord, e il rapporto tra le retribuzioni delle due aree è sceso dall’89% al 79%.
Ne deriva un’ampia area di lavoro povero: nel 2025 è a rischio di povertà il 19,5% degli occupati meridionali, contro il 6,8% del Centro-Nord, e nel Sud vive oltre la metà dei lavoratori poveri italiani, circa 1,2 milioni. Il rischio di povertà o esclusione sociale riguarda ancora il 38,4% della popolazione, anche se è in lieve calo dal 40,6% del 2021. Sullo sfondo, la nuova fiammata dei prezzi legata alla guerra nel Golfo, con l’inflazione salita al 4,2% a settembre 2026 trainata dall’energia (+22,3%), rischia di erodere un potere d’acquisto già fragile. Da qui la proposta di rivedere il meccanismo dell’IPCA al netto degli energetici importati nei rinnovi contrattuali, rendendo automatico e annuale il recupero degli scostamenti e accorciando i tempi dei rinnovi.
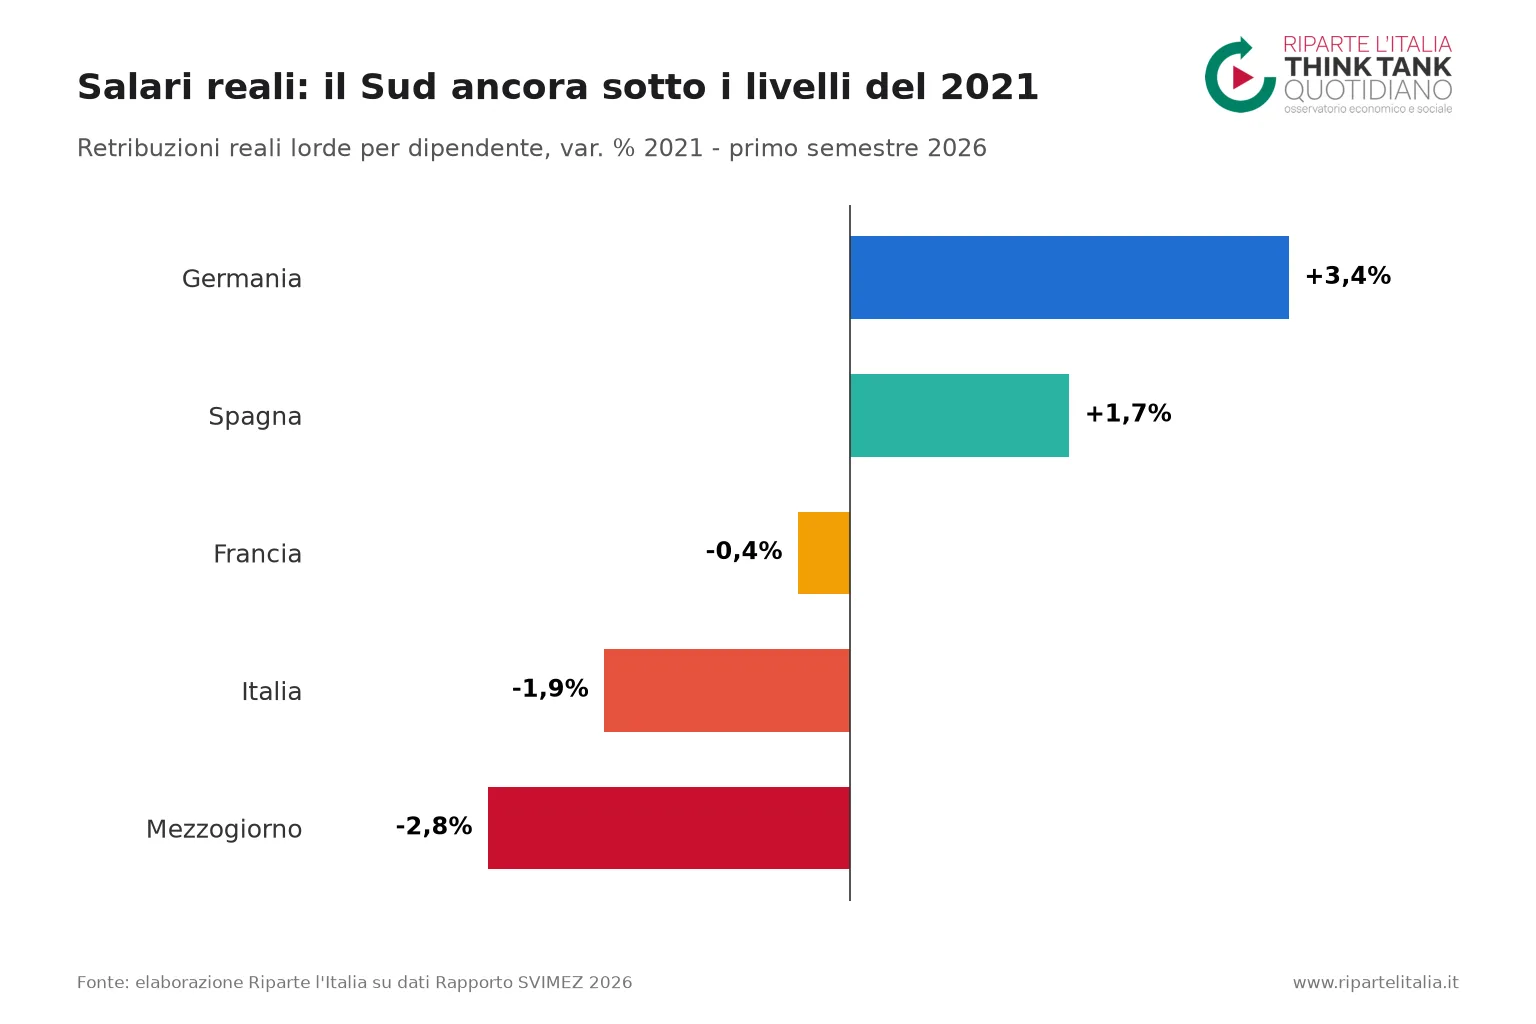
Grafico 4 – Retribuzioni reali lorde per dipendente, 2021 – primo semestre 2026
5. Giovani e demografia, l’emorragia che non si ferma
In vent’anni il Mezzogiorno ha perso oltre un quarto dei suoi residenti tra i 15 e i 34 anni: 1 milione e 420 mila giovani in meno. Nel solo 2025 il Sud ha ceduto al Centro-Nord circa 45 mila residenti, oltre 41 mila dei quali tra i 20 e i 39 anni: per ogni 100 persone partite verso Nord, solo 60 hanno fatto il percorso inverso. L’emigrazione è sempre più qualificata: i laureati erano meno di un quarto dei giovani in partenza nel 2005, oggi superano il 55%. Nel quinquennio 2021-2025 il saldo dei giovani laureati italiani supera le 107 mila unità perse. E il desiderio di partire nasce presto: il 35% degli adolescenti meridionali vorrebbe vivere all’estero.
Non mancano segnali di segno opposto. L’immigrazione dall’estero ha in parte compensato le perdite: nel 2021-2025 il saldo con l’estero del Mezzogiorno è stato positivo per oltre 312 mila persone, portando il bilancio demografico complessivo a un lieve attivo (+36 mila). La fecondità al Sud (1,16 figli per donna) resta leggermente superiore alla media nazionale (1,14). Tra i giovani laureati, inoltre, il divario di genere nell’occupazione si riduce a meno di 4 punti, a conferma che l’istruzione resta il principale ascensore sociale.
6. Sanità, coesione e le sfide del dopo-PNRR
Le disuguaglianze si misurano anche nell’accesso ai servizi. Il 13% delle famiglie meridionali sostiene spese sanitarie «catastrofiche», più del doppio del Nord (6%), e la mobilità sanitaria per oncologia e area muscolo-scheletrica è costata alle regioni del Sud 397,5 milioni nel 2024: per l’80% dei ricoveri «in fuga» la destinazione dista oltre tre ore da casa. Qualche miglioramento si vede: nei primi otto mesi del 2026 la quota di prime visite proposte entro i tempi massimi è salita al 78,4% e quella degli esami diagnostici all’85%, con la Basilicata al 99%.
La vera incognita è il futuro. Dal 2027, con il ridimensionamento della spesa straordinaria del PNRR, la spinta agli investimenti è destinata ad attenuarsi, soprattutto al Sud, mentre nel nuovo bilancio europeo 2028-2034 la coesione territoriale rischia un ruolo marginale. La tenuta della convergenza dipenderà dalla capacità di consolidare l’eredità del Piano, cioè più capitale pubblico, maggiore produttività e una pubblica amministrazione più efficiente, di mantenere elevati gli investimenti pubblici compatibilmente con i vincoli di bilancio e di sostenere i redditi da lavoro, perché sia la domanda interna, e non solo lo stimolo straordinario, a trainare la crescita.
Una convergenza da difendere
Il quadro che emerge è quello di un Mezzogiorno che ha dimostrato di poter crescere più del resto del Paese quando le politiche pubbliche investono davvero su infrastrutture, servizi e capacità amministrativa. È la prova che il divario non è un destino. Ma è anche la prova che la crescita del Pil, da sola, non basta: senza salari dignitosi, lavoro di qualità per i giovani e servizi essenziali accessibili, il rischio è di avere un Sud che produce di più ma continua a perdere le sue energie migliori. Il valore della coesione, in fondo, sta tutto qui.
Per saperne di più:
Paraguay, la lezione del crac Ueno Bank | L’analisi del Financial Times
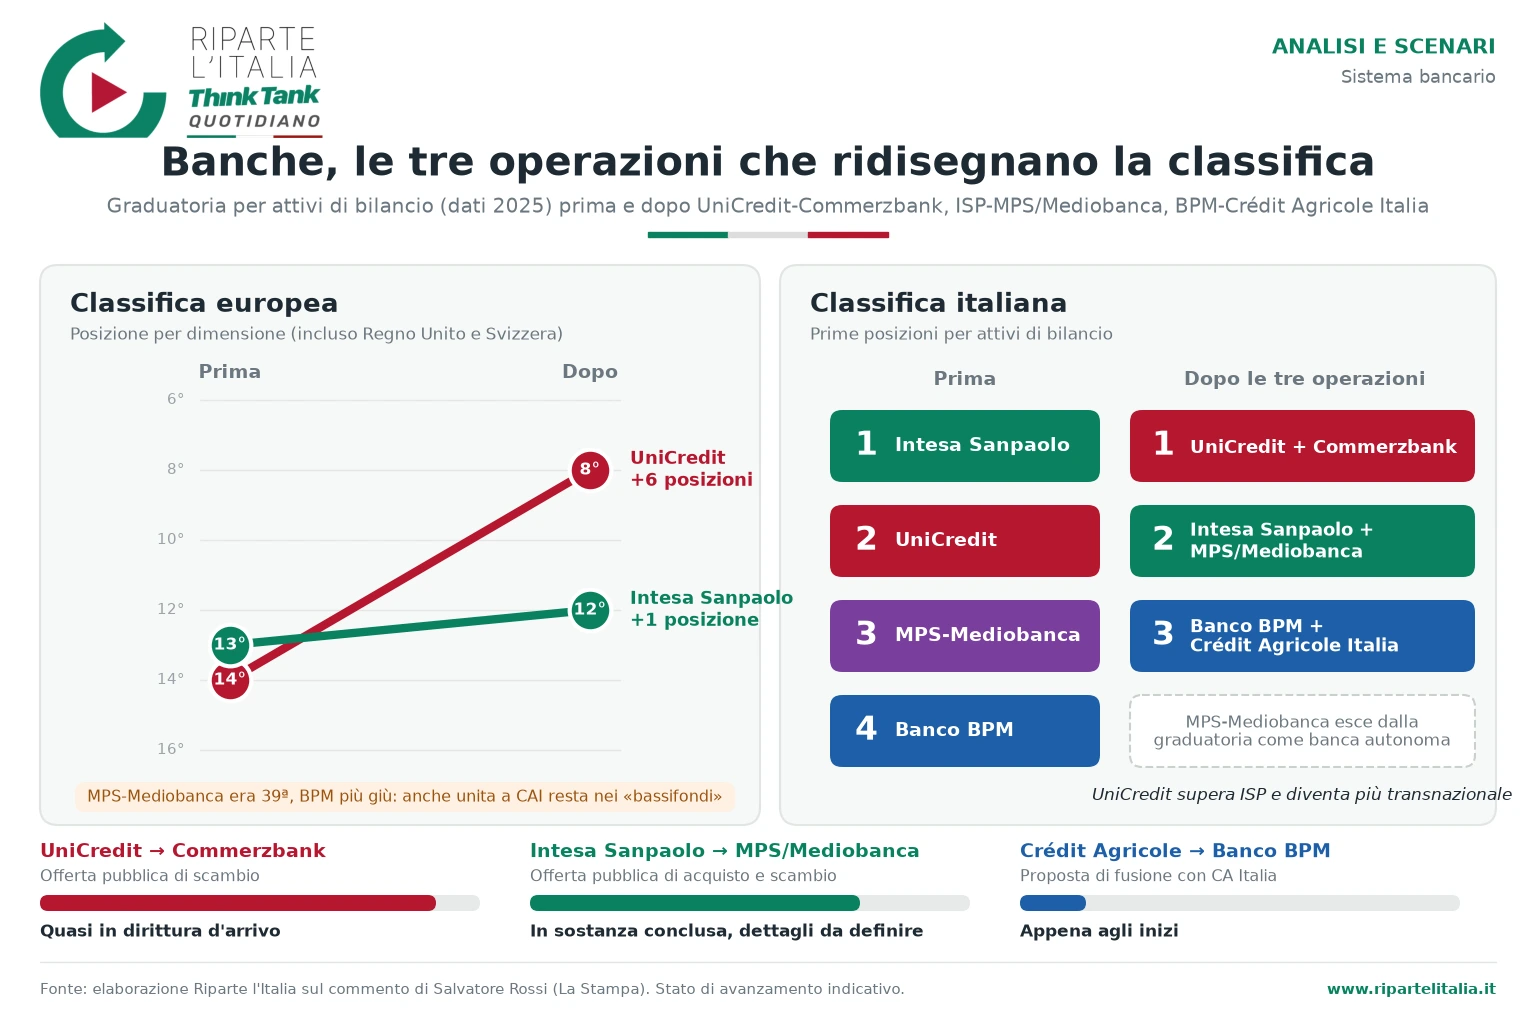
Ecco la nuova classifica delle banche italiane | L’analisi di Salvatore Rossi
Mezzogiorno, più lavoro ma più povero: perché il Sud continua a perdere i suoi giovani | L’analisi
Il surplus della Cina vola a mille miliardi, allarme sui beni low cost | Lo scenario
Lo stato di salute del capitalismo italiano | L’analisi di Dario Di Vico