“Gli ultimi eventi sembrano preannunciare una più rapida chiusura dei contratti gas con la Russia. Ciò comporterà operazioni di razionamento, anche in Italia nonostante le rassicurazioni del Ministro Cingolani, e forse prima si inizierà meglio sarà. In ogni caso la riduzione delle quantità in arrivo dalla Russia via tubo potranno essere sostituite solo in parte molto limitata dalle importazioni via gas liquido (LNG) o da produzione di altri paesi”.
Lo sostiene l’economista Pia Saraceno.
Offerta incapace di soddisfare la domanda
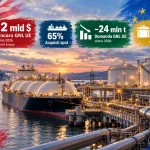
“L’offerta globale di LNG non sarebbe in grado di far fronte alla nuova domanda e la capacità di liquefazione europea è del tutto insufficiente. Il mercato del LNG pari a poco più di 500 miliardi di metri cubi (Bcm) è per il 40% non vincolato da contratti di lungo termine: teoricamente quindi vi sarebbe la possibilità di competere, ma la nuova domanda si aggiungerebbe ad un contesto già molto teso. L’offerta di LNG è oramai da oltre un anno incapace di soddisfare la domanda, eventi imprevisti (anche climatici), hanno limitato la capacità di liquefazione utilizzabile, il rinvio dei nei nuovi progetti ha fatto il resto.
Le carenze di offerta sono state in parte coperte dagli Usa, con un aumento dell’export del 55%, coprendo 1/5 della domanda globale. Gli esportatori Usa sono la categoria che ha goduto dei più ampi profitti vendendo sul mercato globale dell’LNG a prezzi di oltre 20 volte superiori a quelli dell’Henry Hub. Nuova capacità di liquefazione sta entrando ed aggiungerà solo 30Bcm nel 2022, meno della domanda aggiuntiva europea (50Bcm) che la Commissione (REPower EU) prevedeva per il 2022 riducendo di 1/3 la dipendenza dalla Russia” scrive l’economista sul magazine digitale InPiù.net.
“Nuova capacità è pianificata per gli anni prossimi ma i tempi di realizzazione richiedono 2/3 anni, la guerra infine peserà sulle decisioni. La stessa Russia contava di triplicare la sua capacità di liquefazione con 95-115 Bcm entro il 2024. L’abbandono dei progetti, pensati per la crescente domanda asiatica, di Exxon e Shell rende più difficile il ritorno alla normalità. La domanda Ue dovrà competere con quella asiatica a prezzi che difficilmente scenderanno per molto tempo, ad essi si allineeranno anche i prezzi spot europei cui sono indicizzati alcuni contratti via pipeline. Potrà l’Europa contare su condizioni migliori?”
Quanto ci costerà?
“A che prezzi gli esportatori Usa forniranno i 15 Bcm promessi da Biden? Rinunceranno ai loro margini aumentati ancora per effetto della guerra, per aiutare il vecchio continente? Altra questione riguarda la capacità di rigassificazione necessaria per assorbire tutta la diversificazione possibile via LNG. La capacità teorica sarebbe di 200Bcm, 95Bcm in più di quella utilizzata negli ultimi anni, ma quella effettiva è meno dell’80%, inferiore quindi anche a quanto necessario per assorbire l’aumento di 50 Bcm legato alla sostituzione di 1/3 delle importazioni dalla Russia. Tra le strozzature interne nella rete europea la principale è tra la capacità di rigassificazione della penisola iberica utilizzata al 40% e la rete francese”.
“Per minimizzare sia i costi di scelte nazionali non coordinate che lo sviluppo di infrastrutture dedicate alle fonti fossili, la politica energetica comune dovrebbe valutare anche provvedimenti che non richiedono nuovi investimenti. Ad esempio, sarebbe possibile nel breve orientare diversamente i flussi di gas che l’Algeria riesce ad esportare in Europa? I contratti tra Spagna ed Algeria(15Bcm) insistono sullo stesso sito di produzione dei contratti italiani, se potessero essere dirottati sul Transmed,attualmente utilizzato al 40%, il grado di utilizzo delle infrastrutture per ambedue i paesi migliorerebbe di almeno 10 punti. Si dovranno prevedere compensazioni, ma si eviterebbe l’affrettata costosa e difficile creazione di altrettanta capacità di liquefazione in Italia”.
Per saperne di più:
Giusto tassare chi ha di più si può, ma il problema è il metodo | L’analisi di Stefano Fassina
AI: 120 mila posti in meno negli Stati Uniti. In Europa nel mirino bancari e statali, si moltiplican...
Digitale: l’Italia corre ma l’Europa va più veloce: siamo quindicesimi su 27 per I-Com e le competen...
L’intelligenza artificiale nei consigli di amministrazione: la responsabilità resta ai manager | L’a...
Bolla dell’AI: il vero rischio non è in Borsa, ma nella catena globale dei finanziamenti | L’analisi...