

Un taglio delle tasse che premia l’aumento del reddito, ma non necessariamente chi guadagna meno. È il nodo al centro dell’analisi di Tito Boeri su la Repubblica: la flat tax incrementale prevista dalla manovra, secondo l’economista, rischia di accentuare le disparità tra contribuenti, complicare il sistema tributario e condizionare le scelte di imprese e lavoratori.
La critica riguarda l’impostazione sostenuta dal viceministro Maurizio Leo. Nel quadro descritto da Boeri, l’aliquota agevolata interessa gli incrementi di reddito legati ai rinnovi contrattuali del periodo 2024-2026, con una possibile estensione al 2027, e gli aumenti salariali degli under 35. Per i rinnovi contrattuali il prelievo indicato è del 5 per cento; per i giovani scende all’1 per cento. Il beneficio, però, non si applica all’intera retribuzione, ma alla parte che supera quanto guadagnato nell’anno precedente.
È proprio questo criterio a sollevare, nell’editoriale di Repubblica, il problema dell’equità orizzontale. Due persone con lo stesso reddito possono essere chiamate a pagare imposte differenti soltanto perché arrivano da percorsi retributivi diversi. A determinare il trattamento fiscale non sarebbe quindi solo la capacità contributiva, ma anche il confronto con il passato. Boeri ritiene che, se rese strutturali, misure di questo tipo sarebbero esposte a una censura di incostituzionalità: una valutazione dell’autore, non una pronuncia già intervenuta.
Il ragionamento investe anche la funzione economica dell’imposta progressiva. Un prelievo che cresce con il reddito e si riduce quando questo diminuisce contribuisce ad attenuare gli effetti delle oscillazioni economiche sui bilanci familiari. Secondo l’analisi pubblicata da Repubblica, concentrare lo sconto sugli incrementi produce invece un effetto opposto: favorisce chi sta migliorando la propria posizione rispetto a chi ha subito una perdita.
Anche la promessa di semplificazione viene messa in discussione. Un sistema costruito sulla combinazione tra reddito di partenza e dimensione dell’aumento può generare una molteplicità di trattamenti effettivi. Più che avvicinare il fisco a un’aliquota unica, sostiene Boeri, il meccanismo rischia dunque di renderlo ancora più frammentato.
A questo si aggiunge l’incertezza sulla durata del vantaggio. Nell’editoriale, l’economista distingue due possibili interpretazioni: un’agevolazione limitata all’anno dell’aumento oppure destinata a permanere sulla quota di reddito interessata. Nel primo caso potrebbe diventare conveniente concentrare gli incrementi salariali nei periodi fiscalmente più favorevoli. Nel secondo potrebbero emergere incentivi a modificare temporaneamente la retribuzione, per beneficiare in seguito di un prelievo ridotto sul suo recupero. Sono scenari ipotetici con cui l’autore segnala possibili distorsioni nella contrattazione, non comportamenti già accertati.
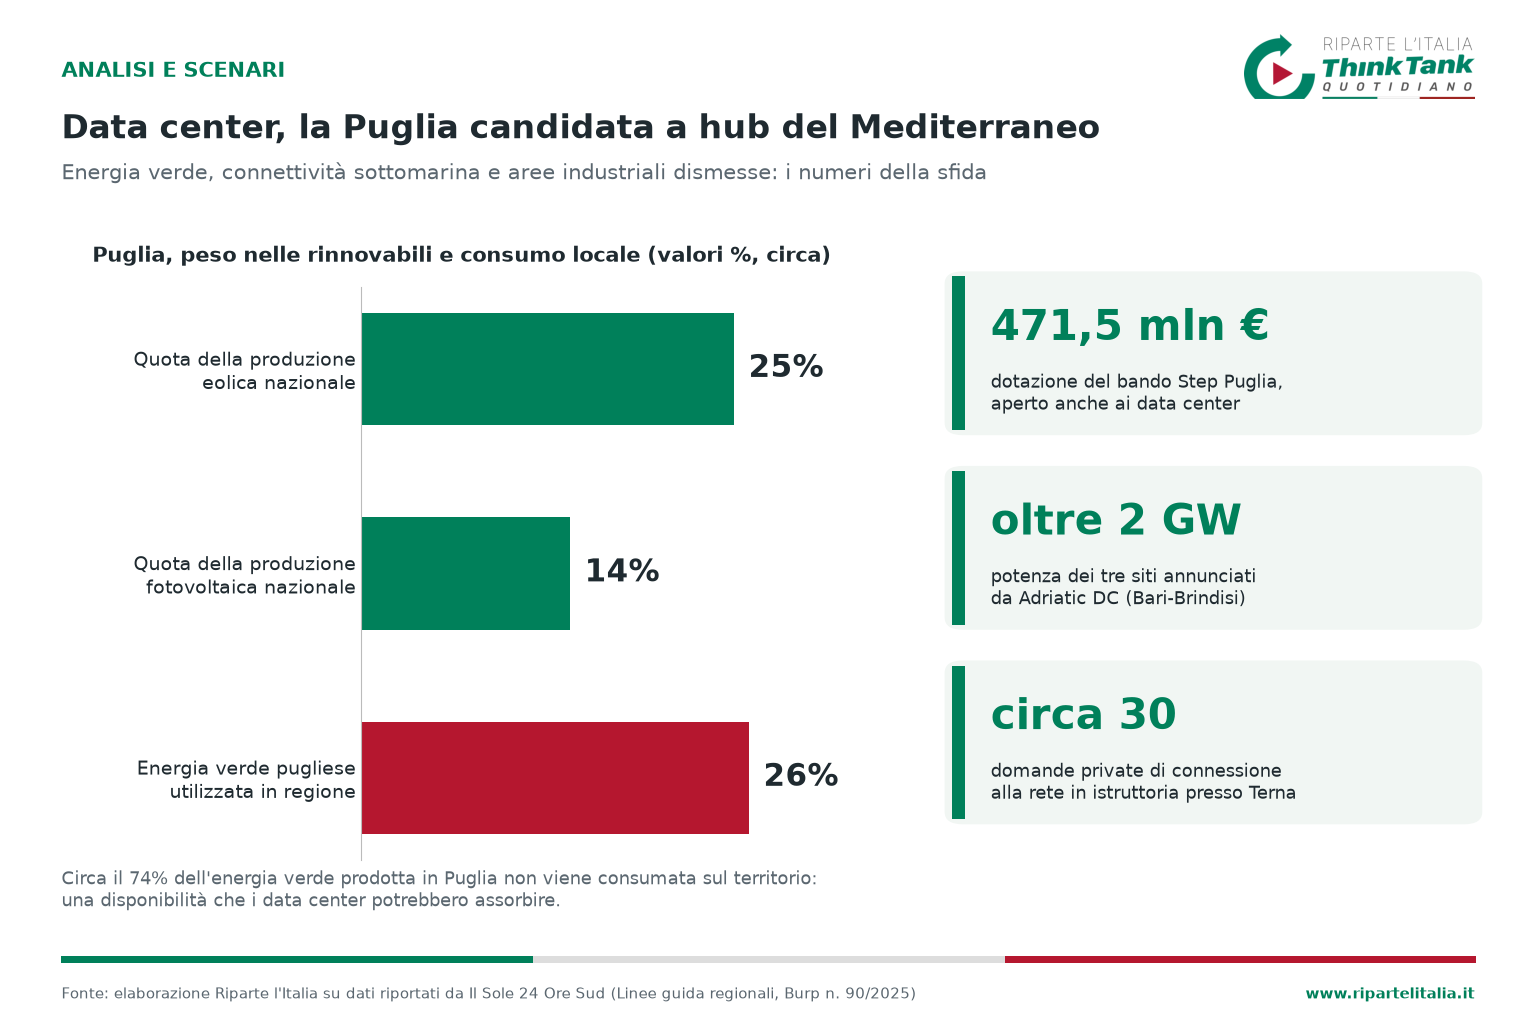
La contestazione riguarda infine la distanza tra la comunicazione politica e il risultato complessivo del prelievo. Boeri richiama su Repubblica una stima di 12,2 miliardi di maggiori entrate da drenaggio fiscale, da confrontare con i 2,3 miliardi destinati all’innalzamento a 55 mila euro del secondo scaglione Irpef. Nel suo ragionamento, il saldo lascia allo Stato circa 10 miliardi aggiuntivi: gli sconti annunciati non compenserebbero quindi il maggiore carico legato all’aumento nominale dei redditi.
Resta poi il divario tra autonomi e dipendenti. Nell’esempio proposto dall’economista, un professionista milanese con 100 mila euro di fatturato e 78 mila euro di reddito lordo verserebbe, con la flat tax al 15 per cento, poco più di 8.500 euro. Un dipendente con lo stesso reddito lordo arriverebbe invece a quasi 21 mila euro, comprese le addizionali.
È su questa combinazione di disparità, complessità e possibili incentivi distorti che si fonda la conclusione di Boeri. La formula “fake tax”, utilizzata su Repubblica, sintetizza la sua accusa: dietro il richiamo all’aliquota piatta non ci sarebbe una riduzione uniforme del prelievo, ma un insieme di agevolazioni selettive che rischia di allontanare ulteriormente il sistema dall’equità.
Per saperne di più:
Manovra, chi vince e chi perde | L’analisi dell’Osservatorio dei Conti Pubblici Italiani
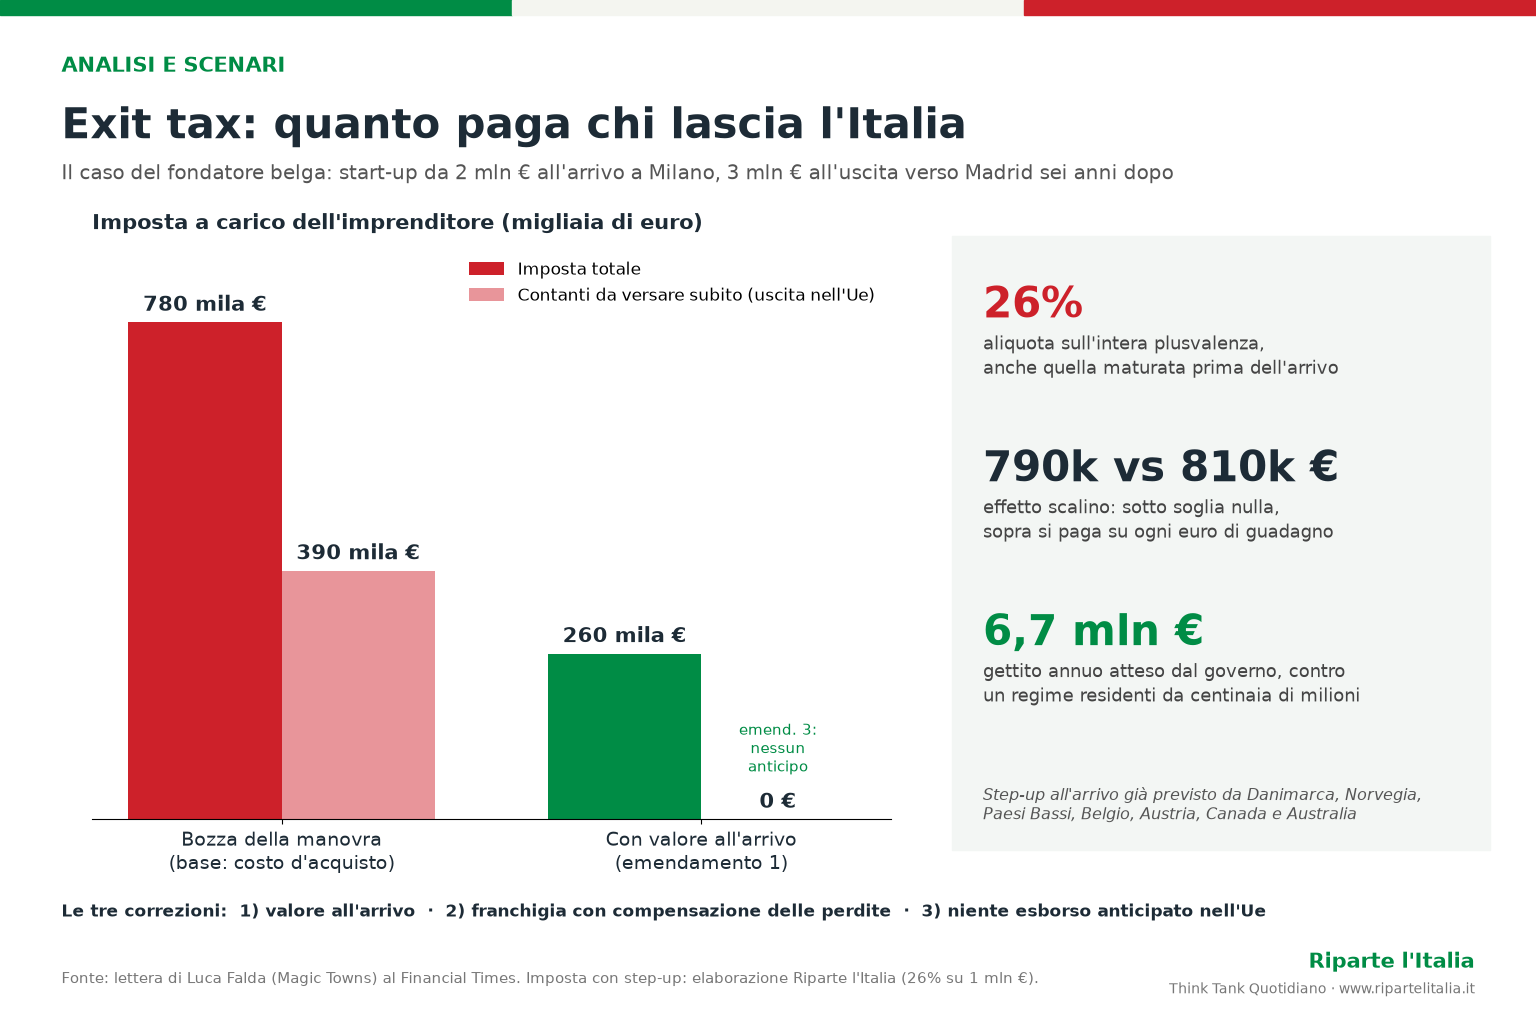
Exit tax, il conto salato per chi lascia l’Italia | L’analisi
Chi paga il conto della Manovra | L’analisi
Manovra, il vero banco di prova è il dopodomani | L'analisi dell'economista Leonardo Becchetti
Caro materiali, 13mila cantieri a rischio | Lo scenario