

Una manovra che allarga il deficit di 13,1 miliardi l’anno nel 2027 e nel 2028 e di 3,7 miliardi nel 2029, che concentra le risorse su difesa, energia, famiglie e sanità e che chiede il contributo più pesante a banche e assicurazioni. È il profilo della legge di bilancio 2027-2029 all’esame del Parlamento: misure che accrescono il disavanzo per circa 26 miliardi l’anno nel prossimo biennio, a fronte di coperture per circa 13 miliardi. Il tutto mentre l’economia italiana è ferma e l’inflazione è risalita al 5,6%.
I punti chiave
• Deficit: la manovra 2027-2029 aumenta il disavanzo di 13,1 miliardi l’anno nel 2027 e nel 2028 e di 3,7 miliardi nel 2029, con circa 13 miliardi di coperture.
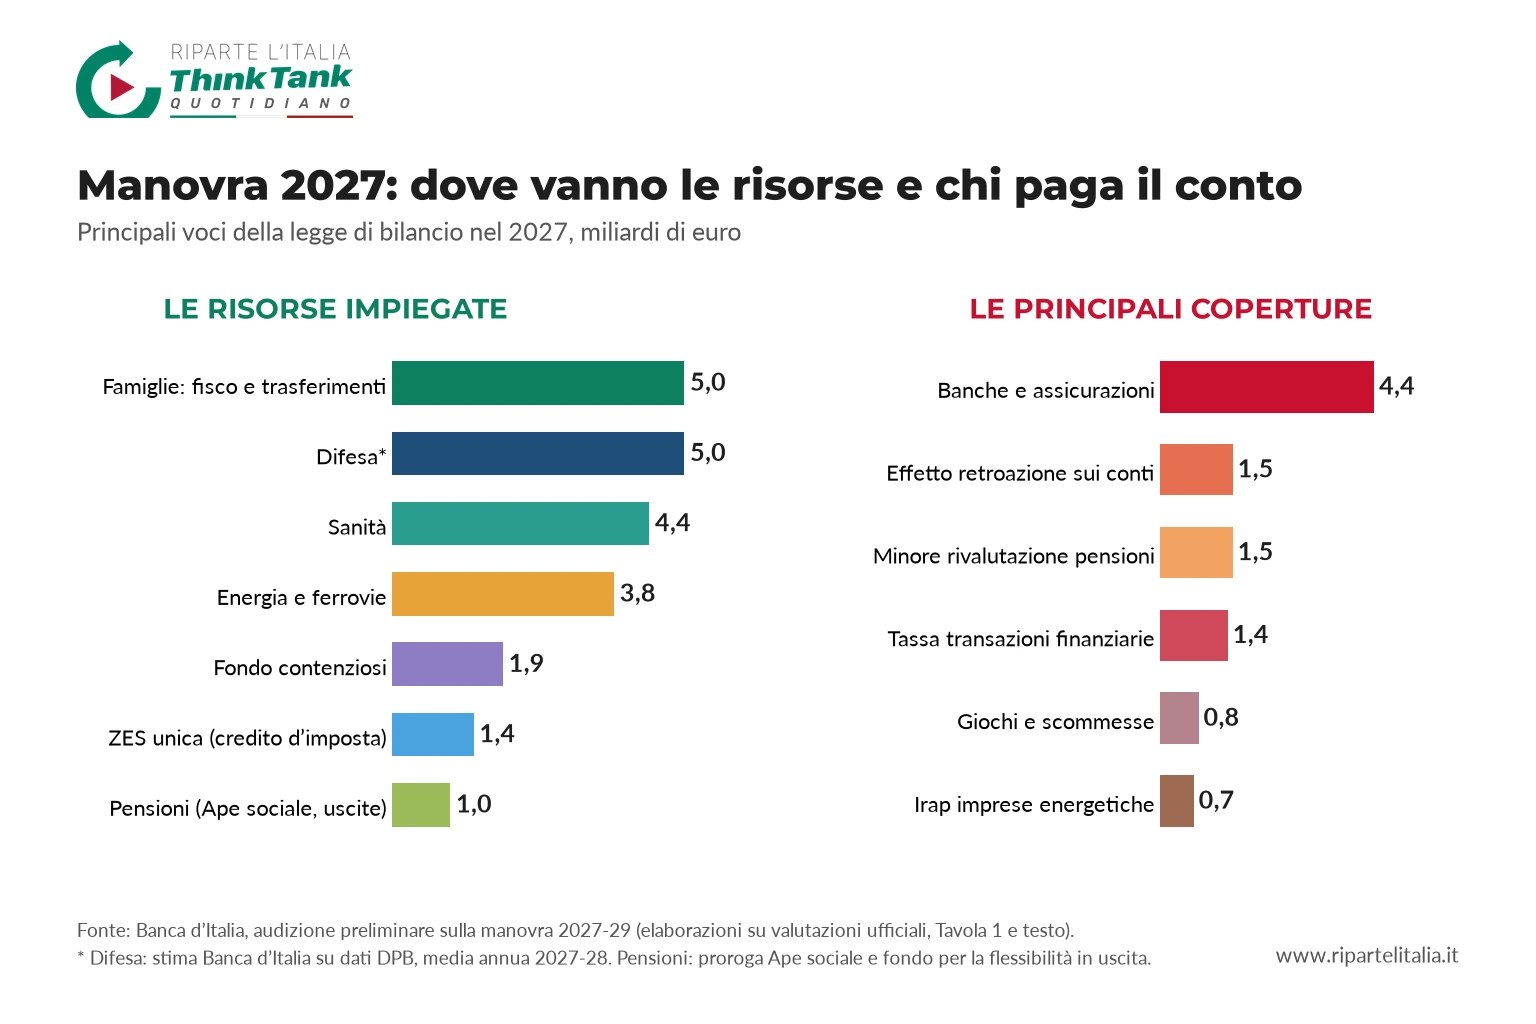
• Risorse: nel 2027-2028 sono destinati alla difesa circa 5 miliardi l’anno; per energia e ferrovie sono previsti 3,8 miliardi nel 2027 e 6,8 miliardi nel 2028.
• Famiglie: le misure fiscali e sui trasferimenti costano 5 miliardi nel 2027 e, secondo le simulazioni della Banca d’Italia, aumentano in media il reddito disponibile dello 0,5%.
• Coperture: banche e assicurazioni versano 4,4 miliardi nel 2027; la Banca d’Italia avverte che l’aumento del disavanzo è costoso in un’economia con debito elevato e tassi d’interesse alti.
Le cifre principali della manovra
• Deficit: 13,1 miliardi in più all’anno nel 2027-28 rispetto alla legislazione vigente, 3,7 miliardi nel 2029.
• Difesa: circa 5 miliardi l’anno nel 2027-28.
• Energia e ferrovie: 3,8 miliardi nel 2027, 6,8 nel 2028.
• Banche e assicurazioni: 4,4 miliardi di prelievo aggiuntivo nel 2027.
• Reddito disponibile delle famiglie: in media lo 0,5% in più nel 2027.
Economia ferma, prezzi in salita
Nel terzo trimestre il Pil è rimasto sullo stesso livello del trimestre precedente: l’attività è cresciuta nei servizi e si è contratta nell’industria, mentre l’apporto positivo della domanda interna è stato annullato da quello negativo della domanda estera netta. Le quotazioni delle materie prime, soprattutto del gas naturale, hanno spinto l’indice armonizzato dei prezzi al consumo (IPCA) al 5,6% su base annua a ottobre, trainato dalle componenti energetica e alimentare. Le incertezze sono di origine globale, legate alla situazione geopolitica e alle fragilità dei mercati finanziari: i rischi restano orientati al ribasso per la crescita e al rialzo per l’inflazione.
Dove vanno le risorse
Alla difesa vanno risorse aggiuntive per circa 5 miliardi l’anno nel 2027-28 e meno di 1 miliardo nel 2029, in larga parte spese in conto capitale. Per energia e ferrovie sono previsti 3,8 miliardi nel 2027, di cui quasi 3 miliardi per la rete ferroviaria, 6,8 nel 2028 e 2,7 nel 2029: contributi al fotovoltaico, al biometano e ai bacini idroelettrici, un sostegno temporaneo al costo dell’energia elettrica per imprese energivore e Pmi, 1,6 miliardi per la riqualificazione energetica di ospedali e scuole.
Alla sanità vanno circa 4,4 miliardi nel 2027: il Fondo sanitario nazionale sale a 146,3 miliardi, con aumenti delle indennità di pronto soccorso, una diluizione in cinque anni del payback sui dispositivi medici e una carta da 300 euro per le spese sanitarie degli over 75 con pensione fino a 28.000 euro. Per le pensioni si prorogano l’Ape sociale e un fondo per la flessibilità in uscita, con 1,5 miliardi medi l’anno. Diventa permanente l’esenzione dal bollo auto per alcune categorie di veicoli (2,4 miliardi l’anno), mentre per le imprese tornano il credito d’imposta ZES unica (1,4 miliardi nel 2027) e il rinvio al 1° luglio 2027 di plastic tax e sugar tax.
Fisco e bonus per le famiglie
Le misure fiscali e sui trasferimenti per le famiglie costano 5 miliardi nel 2027. Per il solo prossimo anno il secondo scaglione Irpef, con aliquota al 33%, sale da 50.000 a 55.000 euro (1,2 miliardi). Il regime forfetario si estende a ricavi fino a 100.000 euro; l’imposta sostitutiva al 5% sugli aumenti dei contratti collettivi viene prorogata per chi guadagna meno di 33.000 euro; per i giovani under 30 arriva un’imposta dell’1% sugli incrementi di reddito da lavoro. La cedolare secca si allarga ai negozi fino a 200 metri quadri e scende all’1% per gli affitti a inquilini con meno di 36 anni. Il bonus madri diventa strutturale, a 100 euro al mese per le lavoratrici con almeno due figli e redditi fino a 40.000 euro; il congedo parentale all’80% sale fino a sei mesi dal terzo figlio. Nasce infine il fondo “Valore nuovi nati” presso l’INPS: 100 euro l’anno dallo Stato per ogni nuovo nato, fino ai 18 anni.
Chi paga il conto
Una delle principali coperture è l’effetto di “retroazione”: le maggiori entrate attese dalla crescita indotta dalla stessa manovra, stimate in 3,4 miliardi medi l’anno. Il conto più salato tocca a banche e assicurazioni: 4,4 miliardi nel 2027, 2,5 nel 2028 e 0,8 nel 2029, tra rinvio delle deduzioni sulle imposte anticipate (DTA), addizionale Ires per le banche dal 3,5% al 6,5%, 3 punti in più per le assicurazioni e una deducibilità Irap ridotta dal 90% al 30%. L’imposta sulle transazioni finanziarie raddoppia ancora: in due anni l’aliquota sulle azioni passa dallo 0,2% allo 0,8%, per 1,4 miliardi l’anno. Si aggiungono giochi, Irap più alta per le imprese energetiche, contrasto all’evasione, aumento degli oneri di sistema in bolletta (1,9 miliardi nel 2029), tagli ai ministeri, una rivalutazione solo parziale delle pensioni più alte (1,5 miliardi l’anno) e il limite al turnover, con 4.925 posti di docente e 2.049 di personale ATA in meno. La rateizzazione in dieci anni di oltre 20 miliardi di crediti del Superbonus riduce infine il fabbisogno del 2027 di 18,5 miliardi.
I rilievi della Banca d’Italia
La radiografia della manovra è contenuta nella testimonianza di Andrea Brandolini, Capo del Dipartimento Economia e statistica della Banca d’Italia, nell’audizione preliminare sulla manovra 2027-2029 davanti alle Commissioni Bilancio riunite di Camera e Senato. Via Nazionale riconosce che le maggiori spese per difesa ed energia sono richieste dal difficile contesto geopolitico, ma avverte: “L’aumento discrezionale del disavanzo, per quanto transitorio, è costoso, soprattutto per un’economia con un debito elevato e in un contesto di alti tassi d’interesse come l’attuale”.
Sulla carta per gli over 75, la Banca d’Italia osserva che il criterio del reddito pensionistico al posto dell’ISEE “potrebbe non consentire di individuare correttamente i beneficiari sulla base della loro effettiva condizione economica”. E ricorda che la spesa sanitaria pubblica in Italia è pari al 6,3% del Pil, contro circa il 10% di Francia e Germania, mentre quella pagata direttamente dalle famiglie arriva all’1,9%.
Sul fronte fiscale, il giudizio sul regime forfetario è netto: “Il regime forfetario produce difformità nel carico fiscale di contribuenti con la stessa capacità contributiva”, un divario che con l’inflazione elevata si accentua per effetto del fiscal drag. L’imposta dell’1% per gli under 30 potrebbe incidere sugli incentivi a lavorare di più, e il bonus madri esclude le donne con un solo figlio, proprio quando l’uscita dal lavoro è più frequente. Sulle pensioni, interventi frequenti e non anticipati sulla rivalutazione “riducono la prevedibilità delle prestazioni pensionistiche e incidono sulla fiducia nel sistema previdenziale”.
Per banche e assicurazioni, che presentano conti solidi, la Banca d’Italia ricorda che “modifiche frequenti o inattese della tassazione accrescono l’incertezza e condizionano le scelte di investimento degli operatori”. Con il nuovo rialzo, l’imposta sulle transazioni finanziarie raggiungerebbe quella francese e sarebbe doppia di quella spagnola: vanno valutati gli effetti sulla liquidità della Borsa. Il fondo “Valore nuovi nati” va nella giusta direzione per promuovere il risparmio, ma potrebbe avere effetti regressivi, perché le famiglie a basso reddito hanno meno margini per versare.
Secondo le simulazioni del modello BIMic, la manovra alzerebbe il reddito disponibile delle famiglie in media dello 0,5%, con un beneficio leggermente maggiore per i due quinti più poveri e per i nuclei con capofamiglia più giovane. Ma rende il sistema più complicato, riducendo la base imponibile dell’Irpef e moltiplicando aliquote e regimi: “Un sistema impositivo meno complesso renderebbe più agevole accrescerne l’efficienza”.
La sfida della crescita
Nel 2027 il deficit tornerà a salire per la prima volta dal 2020, di mezzo punto di Pil in media nel biennio, per poi scendere sotto il 3% nel 2029, quando molte misure temporanee verranno meno. La prudenza degli ultimi anni ha ridotto lo spread con i titoli tedeschi e portato a giudizi migliori delle agenzie di rating: un capitale di credibilità da non disperdere. Con un debito pubblico intorno al 138% del Pil e tassi ancora alti, la vera partita è concentrare le risorse sulle misure capaci di alzare il potenziale di crescita dell’economia italiana, invece di disperderle in tanti interventi di piccola entità.
Domande e risposte
Quanto aumenta il deficit con la manovra 2027?
Il deficit aumenta di 13,1 miliardi di euro all’anno nel 2027 e nel 2028 e di 3,7 miliardi nel 2029 rispetto alla legislazione vigente. Le coperture ammontano a circa 13 miliardi.
Quali sono le principali spese previste dalla manovra 2027?
Alla difesa sono destinati circa 5 miliardi di euro l’anno nel 2027 e nel 2028. Per energia e ferrovie sono previsti 3,8 miliardi nel 2027 e 6,8 miliardi nel 2028; alla sanità vanno circa 4,4 miliardi nel 2027.
Chi sostiene il costo maggiore della manovra 2027?
Banche e assicurazioni sono interessate da un prelievo aggiuntivo di 4,4 miliardi di euro nel 2027, 2,5 miliardi nel 2028 e 0,8 miliardi nel 2029. Tra le misure figurano modifiche alle deduzioni fiscali e aumenti delle imposte.
Per saperne di più:
“Manovra sudamericana”. L’accusa dell’Ad di Intesa contro le misure che penalizzano le banche | L’an...
Manovra, chi vince e chi perde | L’analisi dell’Osservatorio dei Conti Pubblici Italiani
Exit tax, il conto salato per chi lascia l’Italia | L’analisi
Flat tax, il rischio di un fisco più complicato e meno equo | L'analisi dell'economista Tito Boeri
Manovra, il vero banco di prova è il dopodomani | L'analisi dell'economista Leonardo Becchetti