

La Banca centrale europea sceglie la prudenza e lascia invariati i tre tassi di riferimento, mentre lo shock energetico legato al conflitto in Medio Oriente continua a spingere i prezzi. Il tasso sui depositi resta al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e quello sul rifinanziamento marginale al 2,90%. Una pausa che non è un via libera: l’inflazione dell’area dell’euro è salita al 3,8% a settembre, dal 3,2% di agosto, e i rischi restano orientati al rialzo per i prezzi e al ribasso per la crescita.
I punti chiave
• Tassi BCE: la Banca centrale europea lascia invariati i tassi, con il deposito al 2,50%, il rifinanziamento principale al 2,65% e quello marginale al 2,90%.
• Inflazione: nell’area dell’euro sale al 3,8% a settembre, mentre l’inflazione energetica raggiunge il 18,9% per i rincari di petrolio e gas.
• Crescita: l’economia dell’area euro continua a espandersi nel terzo trimestre, ma rincari energetici, minore fiducia dei consumatori e credito più caro pesano sulle prospettive.
• Credito: i tassi sui mutui salgono al 3,6% e quelli sui prestiti bancari alle imprese restano al 3,8%, mentre la domanda di finanziamenti delle famiglie si riduce.
Perché la BCE ha lasciato fermi i tassi
La decisione del Consiglio direttivo poggia su un equilibrio delicato. Da un lato i rincari di petrolio e gas alimentano l’inflazione complessiva; dall’altro l’inflazione di fondo, quella che esclude le componenti più volatili, è rimasta sostanzialmente stabile e le retribuzioni non hanno ancora reagito in modo significativo. In più, le condizioni di finanziamento si sono già inasprite da sole: i tassi di mercato sono saliti e le quotazioni azionarie sono scese, facendo una parte del lavoro restrittivo senza bisogno di nuovi rialzi.
L’obiettivo dichiarato resta riportare l’inflazione al 2% nel medio termine, con un approccio guidato dai dati e deciso riunione per riunione. La maggiore entità e durata dello shock energetico, però, comporteranno verosimilmente un incremento dell’inflazione e un indebolimento della crescita nei prossimi trimestri.
L’energia corre, il resto dei prezzi tiene
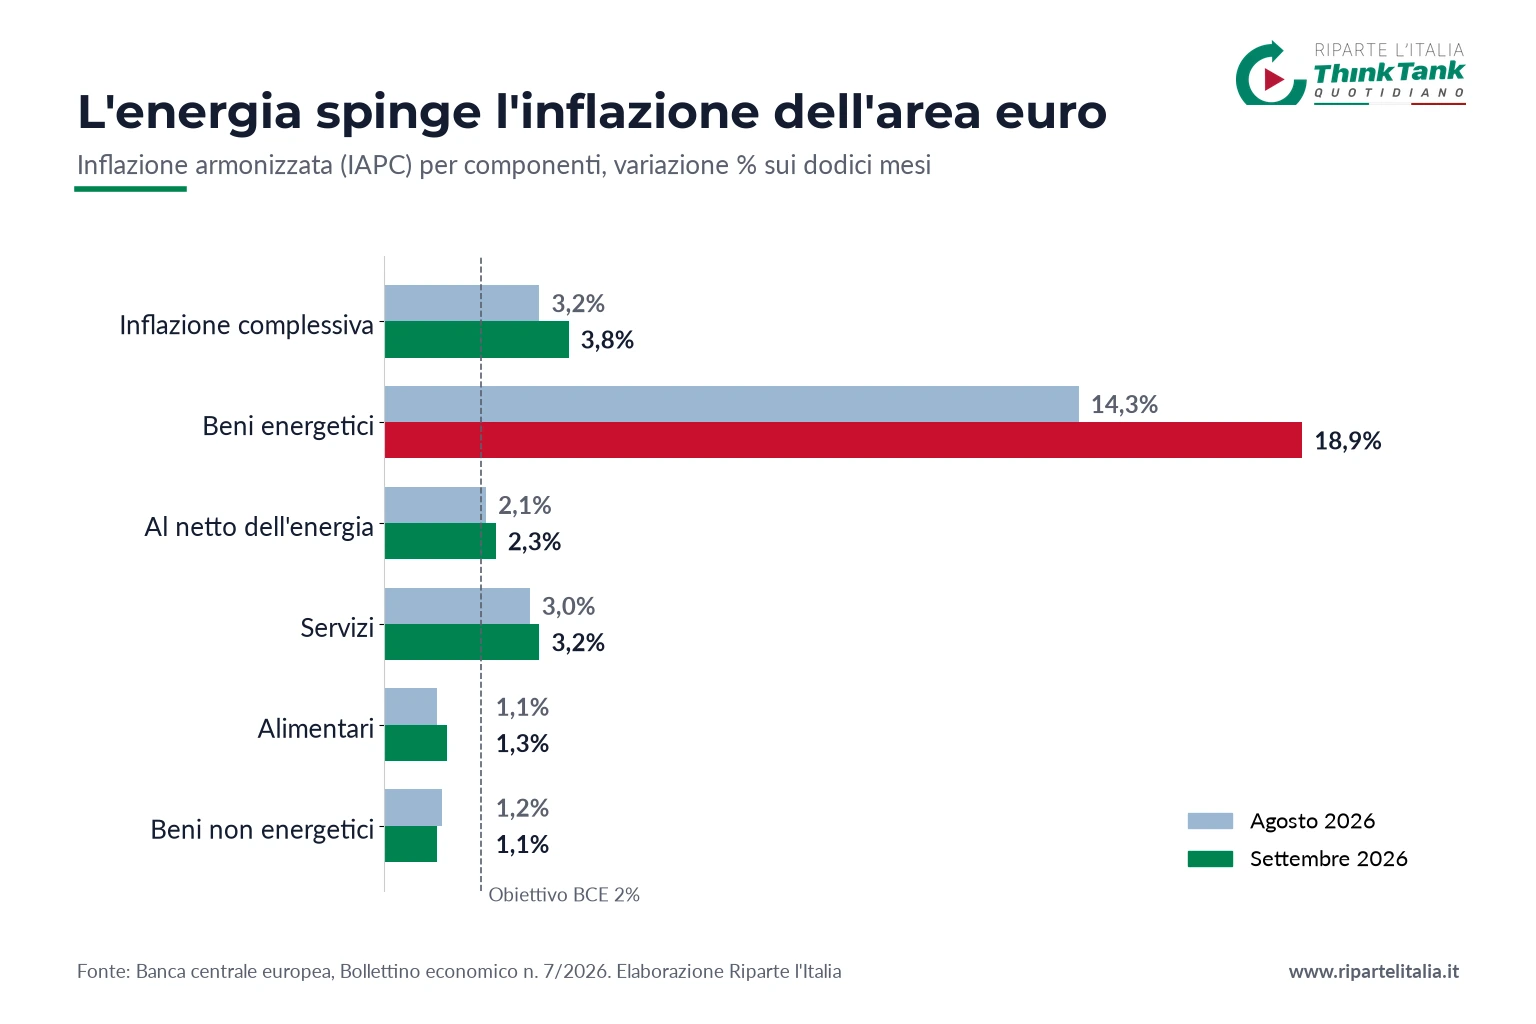
Il cuore del problema è l’energia. L’inflazione dei beni energetici è balzata al 18,9% a settembre, dal 14,3% di agosto, con i prezzi di diesel e benzina arrivati a nuovi massimi, anche per effetto degli elevati margini di raffinazione. Nel periodo esaminato le quotazioni del petrolio sono cresciute del 13% e quelle del gas del 27%: pesano gli attacchi al gasdotto saudita East-West, che aggira lo Stretto di Hormuz, e l’intensificarsi degli attacchi degli Huthi, mentre i flussi di gas restano del 25% sotto i livelli prebellici.
Fuori dall’energia, il quadro è più tranquillo. L’inflazione al netto della componente energetica è salita al 2,3%, quella dei servizi al 3,2%, gli alimentari all’1,3%, mentre i beni non energetici sono scesi all’1,1%. Anche i salari restano sotto controllo: il costo del lavoro per dipendente è cresciuto del 3,3% nel secondo trimestre, contro il 3,6% del primo.
Cosa dice il Bollettino economico della BCE
È questo il quadro tracciato dal Bollettino economico n. 7/2026 della Banca centrale europea, disponibile in italiano sul sito della Banca d’Italia, che accompagna la decisione sui tassi con l’analisi completa di prezzi, crescita e credito. Sulla rotta futura, Francoforte non si sbilancia: “Il Consiglio direttivo non intende vincolarsi a un particolare percorso dei tassi”. E aggiunge di essere “pronto ad adeguare tutti gli strumenti di cui dispone nell’ambito del proprio mandato” per riportare stabilmente l’inflazione all’obiettivo.
Il messaggio ai governi è altrettanto netto. “Le manovre di bilancio in risposta allo shock energetico dovrebbero essere temporanee, mirate e modulate”, avverte il Bollettino, ricordando che la sostenibilità dei conti pubblici rappresenta “un’ancora fondamentale per la stabilità economica nel suo complesso”. Per gli esperti della BCE, l’inflazione è destinata a salire ancora nel breve periodo e a restare “ben al di sopra dell’obiettivo nei prossimi trimestri”, prima che il calo dei prezzi energetici e l’effetto dei tassi più alti la riportino verso il 2%.
Crescita: l’intelligenza artificiale sostiene, la fiducia frena
Nonostante tutto, l’economia dell’area dell’euro ha continuato a espandersi nel terzo trimestre. I servizi hanno recuperato dopo il colpo iniziale della crisi mediorientale; manifattura, servizi digitali ed esportazioni beneficiano degli investimenti delle imprese nell’intelligenza artificiale, mentre la spesa pubblica per infrastrutture e difesa dà un’ulteriore spinta. Il tasso di disoccupazione è rimasto al 6,4% ad agosto, con una produttività in graduale aumento.
Il rovescio della medaglia è la fiducia dei consumatori, incrinata dai nuovi rincari, e il costo del denaro più elevato, che peserà sulla dinamica espansiva. Nel medio periodo, il recupero dei redditi reali grazie al progressivo calo delle quotazioni energetiche e un mercato del lavoro solido dovrebbero tornare a sostenere la domanda interna.
Credito più caro per imprese e famiglie
Le ripercussioni si vedono già nei finanziamenti. Il costo dell’emissione di debito sul mercato per le imprese è salito al 4,1%, mentre i tassi sui prestiti bancari sono fermi al 3,8%; la crescita annua dei prestiti alle imprese è scesa al 4,2%. Le banche hanno reso più restrittivi i criteri di concessione, preoccupate dai rischi economici della clientela. Per le famiglie, i tassi sui mutui sono saliti al 3,6% e la domanda si è ridotta in modo considerevole proprio a causa dell’aumento dei tassi.
I rischi da tenere d’occhio
Sul fronte della crescita, i pericoli principali restano il Medio Oriente e la guerra della Russia contro l’Ucraina: nuove interruzioni delle forniture energetiche, tensioni sui mercati finanziari, incertezza sulle politiche di bilancio e frizioni commerciali tra le grandi economie potrebbero frenare consumi e investimenti. Sul fronte dei prezzi, un inverno rigido con scorte basse potrebbe far salire ancora il gas, mentre eventi meteo estremi legati a El Niño minacciano i prezzi alimentari. Lo scenario potrebbe invece migliorare se i conflitti trovassero una soluzione duratura o se l’economia si adattasse più in fretta del previsto.
I numeri chiave
• Tassi BCE invariati: depositi 2,50%, rifinanziamento principale 2,65%, marginale 2,90%.
• Inflazione area euro a settembre: 3,8% (da 3,2% ad agosto).
• Inflazione energetica: 18,9% (da 14,3%).
• Inflazione al netto dell’energia: 2,3%; servizi 3,2%.
• Disoccupazione: 6,4%.
• Mutui: tasso medio al 3,6%; tassi sui prestiti bancari alle imprese al 3,8%.
Cosa aspettarsi
La linea di Francoforte è chiara: nessun automatismo, ma vigilanza massima sugli effetti indiretti dell’energia su salari e prezzi. Se lo shock dovesse trasmettersi al resto dell’economia, la porta a nuove mosse resta aperta. Per l’Italia, molto esposta al costo dell’energia e al peso del debito, la combinazione di bollette alte, credito più caro e richiamo al rigore di bilancio rende i prossimi mesi un passaggio stretto tra sostegno a famiglie e imprese e tenuta dei conti.
Domande e risposte
Perché la BCE ha lasciato i tassi fermi?
La BCE ha mantenuto invariati i tassi perché l’inflazione energetica è in forte aumento, ma l’inflazione di fondo è sostanzialmente stabile e le retribuzioni non hanno reagito in modo significativo. Anche le condizioni di finanziamento si sono già inasprite.
Quali sono i tassi BCE rimasti invariati?
Il tasso sui depositi resta al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e quello sul rifinanziamento marginale al 2,90%.
Che cosa può succedere ai tassi BCE dopo lo shock energetico?
La BCE non si è vincolata a un percorso prestabilito e deciderà riunione per riunione, in base ai dati. Se lo shock energetico si trasmetterà a salari e prezzi, la banca centrale potrà adeguare i propri strumenti.
Per saperne di più:
“Manovra sudamericana”. L’accusa dell’Ad di Intesa contro le misure che penalizzano le banche | L’an...
Manovra, chi vince e chi perde | L’analisi dell’Osservatorio dei Conti Pubblici Italiani
Chi paga il conto della Manovra | L’analisi
Manovra troppi interventi a tempo, l’altolà della Corte dei conti | L’analisi
La cyberguerra dell’Iran nei supermercati | Lo scenario del Wall Street Journal