

Le banche italiane potrebbero ridurre il loro peso nel debito pubblico e usare i titoli di Stato come arma di difesa nella battaglia sulle nuove tasse? A lanciare l’avvertimento secondo il Financial Times è Carlo Messina, amministratore delegato di Intesa Sanpaolo, la prima banca del Paese, che davanti alla Commissione parlamentare d’inchiesta sul sistema bancario ha accusato il governo di voler fare la voce grossa con gli istituti di credito per trovare le risorse della legge di bilancio, a un anno dalle elezioni politiche. Un messaggio che tocca il punto più sensibile dei conti italiani: chi compra, e continuerà a comprare, i BTP.
Ma il Financial Times pubblica una personale interpretazione delle parole di Messina. Andando ben oltre le frasi effettivamente pronunciate. Anzi in un altro passaggio chiave dell’audizione Messina ha corretto il tiro ed ha escluso che il peso di Intesa sui titoli di Stato si possa ridurre (“questo non accadrà”).
I punti chiave
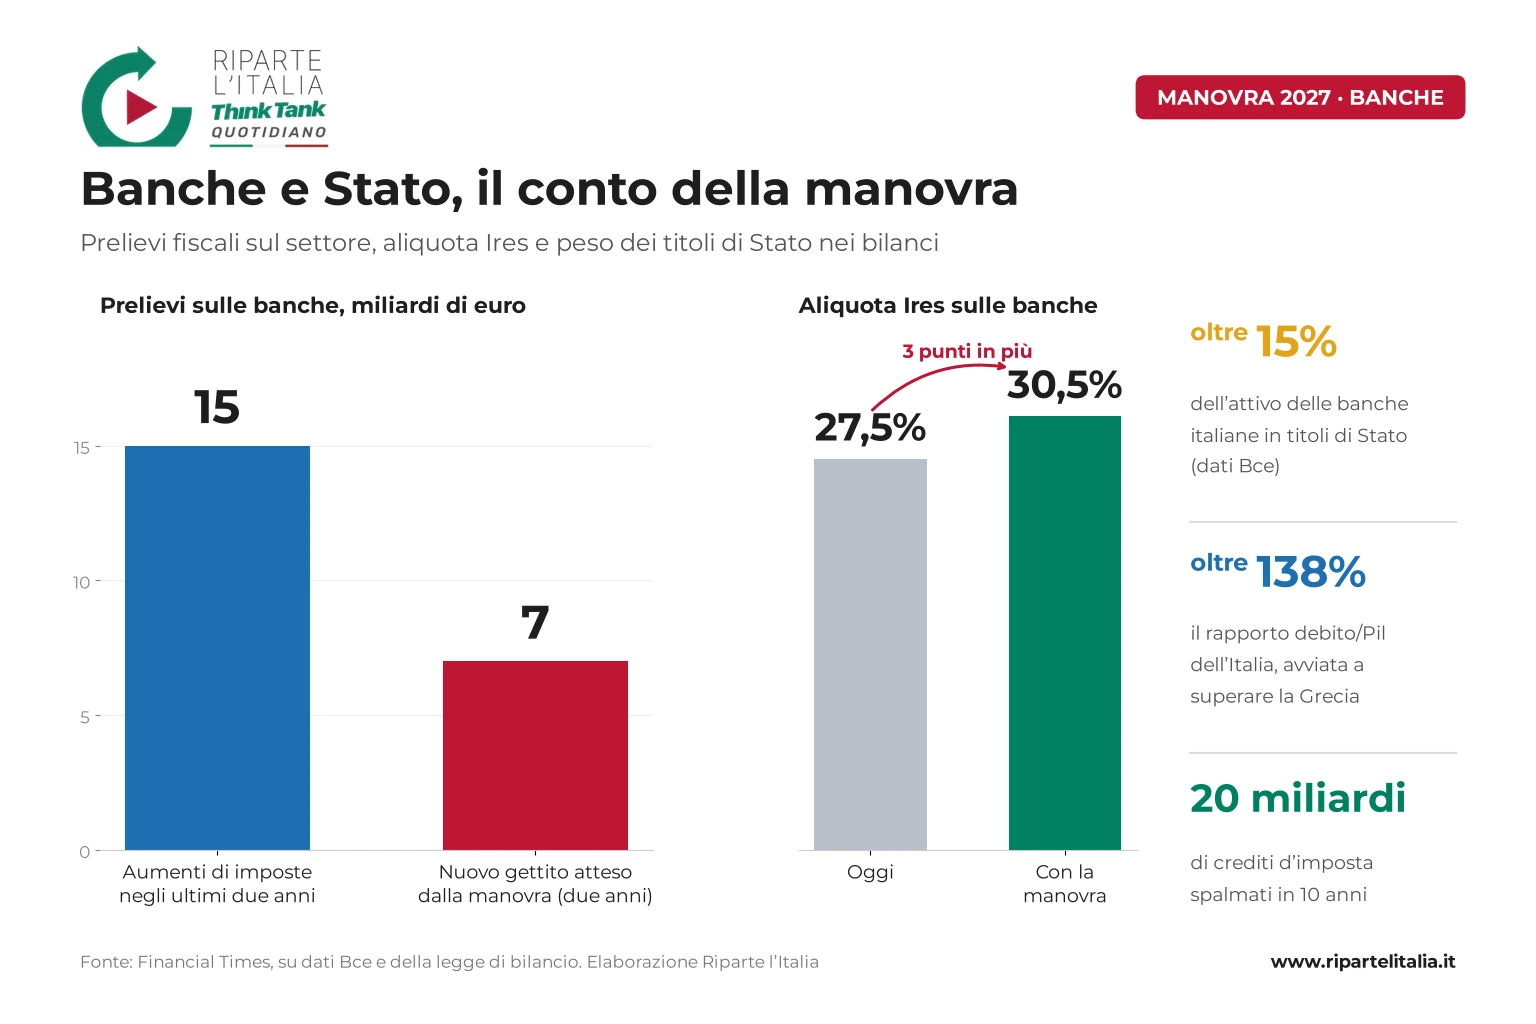
• Ires: la manovra porta l’aliquota sulle banche dal 27,5% al 30,5%, con circa 7 miliardi di gettito aggiuntivo in due anni.
• Prelievi precedenti: il nuovo conto si somma a oltre 15 miliardi di aumenti di imposte già decisi negli ultimi due anni.
• Titoli di Stato: valgono oltre il 15% dell’attivo delle banche italiane, secondo i dati della Bce.
• Crediti d’imposta: 20 miliardi vengono spalmati in dieci anni, una scelta che Messina paragona alle pratiche di gestione del debito del Sud America.
• Debito pubblico: con un rapporto debito/Pil oltre il 138%, l’Italia si avvia a superare la Grecia come Paese più indebitato d’Europa.
Il conto fiscale per le banche
Il governo ha proposto di alzare l’imposta sul reddito delle società applicata alle banche dal 27,5% al 30,5% a partire dal prossimo anno, una misura che dovrebbe garantire alle casse dello Stato circa 7 miliardi di entrate aggiuntive in due anni. Un intervento che arriva dopo oltre 15 miliardi di aumenti fiscali già imposti al settore negli ultimi due esercizi. Per Messina il problema è anzitutto culturale: “I profitti delle banche vengono spesso dipinti come il male assoluto, un comodo bancomat che tutti prendono di mira”.
Ma il banchiere non si è limitato alla protesta. Ha avvertito che l’ultima stretta potrebbe spingere gli istituti italiani, che ha definito il “primo creditore” del Paese, a riconsiderare la propria disponibilità a detenere stock così ampi di debito sovrano. E ha indicato un secondo rischio, più tecnico: alcuni elementi delle nuove misure fiscali potrebbero portare a riclassificare una parte dei titoli pubblici come più rischiosi, con effetti diretti sulla posizione regolamentare delle banche.
Il primo creditore dello Stato
Come riporta il Financial Times, all’inizio di quest’anno i titoli di Stato italiani rappresentavano oltre il 15% dell’attivo totale delle banche nazionali, secondo i dati della Bce. Una quota che riflette le dimensioni del debito pubblico, i rendimenti interessanti e il trattamento regolamentare favorevole previsto dalle regole europee. Messina ha ricordato che gli istituti hanno finora resistito alle “pressioni degli organismi internazionali per ridurre la nostra concentrazione in titoli di Stato italiani”. Il risultato è che le banche italiane detengono più debito del proprio Paese di quanto non facciano, in media, le altre banche europee.
Il quotidiano della City sottolinea come il banchiere abbia rivendicato il ruolo svolto finora dal sistema creditizio: “Non ci siamo mai lamentati delle significative perdite in conto capitale nel nostro portafoglio derivanti dai titoli di Stato che sottoscriviamo”. La situazione, però, potrebbe cambiare se il governo decidesse di “dipingerci come i cattivi” e di procedere con aumenti fiscali mirati, in aggiunta ai 15 miliardi già chiesti al settore. È qui che la minaccia prende forma: un disimpegno, anche parziale, del principale acquirente domestico dei BTP metterebbe sotto pressione il finanziamento del debito.
Le parole esatte
Messina non ha mai detto che le banche ridurranno i titoli di Stato. Ha detto un’altra cosa: in futuro le banche “non avranno più la possibilità di sostenere a prescindere” il debito, perché gli azionisti potrebbero fare causa ai vertici. Il FT ha trasformato questo avvertimento in una minaccia esplicita di vendere i Btp. È una lettura forzata, anche perché più avanti, parlando dell’operazione Mps, Messina ha escluso che il peso di Intesa sui titoli di Stato si riduca (“questo non accadrà”).
Il nodo dei crediti d’imposta
Tra le novità fiscali della manovra c’è anche il piano di distribuire in dieci anni 20 miliardi di crediti d’imposta che i contribuenti, comprese le banche, avrebbero dovuto utilizzare il prossimo anno per ridurre le imposte da versare. Messina ha paragonato la decisione a “il tipo di pratiche di gestione del debito che si vedono in Sud America”.
Il rinvio di questi crediti, ha spiegato, avverrebbe senza interessi e secondo le regole della Bce sarebbe trattato come una forma di “contabilità fuori bilancio”, con possibili ripercussioni su altre categorie del debito italiano. È il passaggio che lega la disputa fiscale alla tenuta dei conti pubblici: se un debito dello Stato verso i contribuenti viene ristrutturato unilateralmente, la vigilanza potrebbe chiedere alle banche di guardare con occhi diversi anche agli altri crediti verso lo Stato.
Debito record e la replica di Meloni
Lo scontro arriva in una fase delicata per i conti pubblici. L’Italia si avvia a superare la Grecia come economia più indebitata d’Europa, con un rapporto tra debito e Pil superiore al 138%. In questo quadro, il sostegno degli investitori domestici ai collocamenti del Tesoro resta un pilastro della stabilità finanziaria.
La premier Giorgia Meloni ha risposto alle critiche spiegando che avrebbe preferito raggiungere un “accordo, come è accaduto negli anni passati”. Molti italiani, ha aggiunto, stanno affrontando difficoltà economiche, e chiedere un contributo ai settori che hanno ottenuto buoni risultati è per lei una questione di “equità”. La partita ora si sposta in Parlamento, dove si capirà se il braccio di ferro tra governo e banche si chiuderà con un compromesso o se diventerà un fattore di rischio per il debito pubblico.
Domande e risposte
Perché le banche italiane potrebbero ridurre i titoli di Stato?
Secondo l’amministratore delegato di Intesa Sanpaolo, le nuove tasse sul settore potrebbero spingere gli istituti a riconsiderare le grandi quantità di BTP in portafoglio, che oggi valgono oltre il 15% del loro attivo.
Quanto pesa la manovra sulle banche?
L’aliquota Ires sulle banche sale dal 27,5% al 30,5%, con circa 7 miliardi di entrate aggiuntive in due anni, dopo oltre 15 miliardi di aumenti fiscali negli ultimi due anni.
Che cosa contesta Messina sui crediti d’imposta?
Il rinvio in dieci anni, senza interessi, di 20 miliardi di crediti d’imposta: per il banchiere ricorda le pratiche di gestione del debito del Sud America e potrebbe essere trattato dalla Bce come contabilità fuori bilancio.
Per saperne di più:
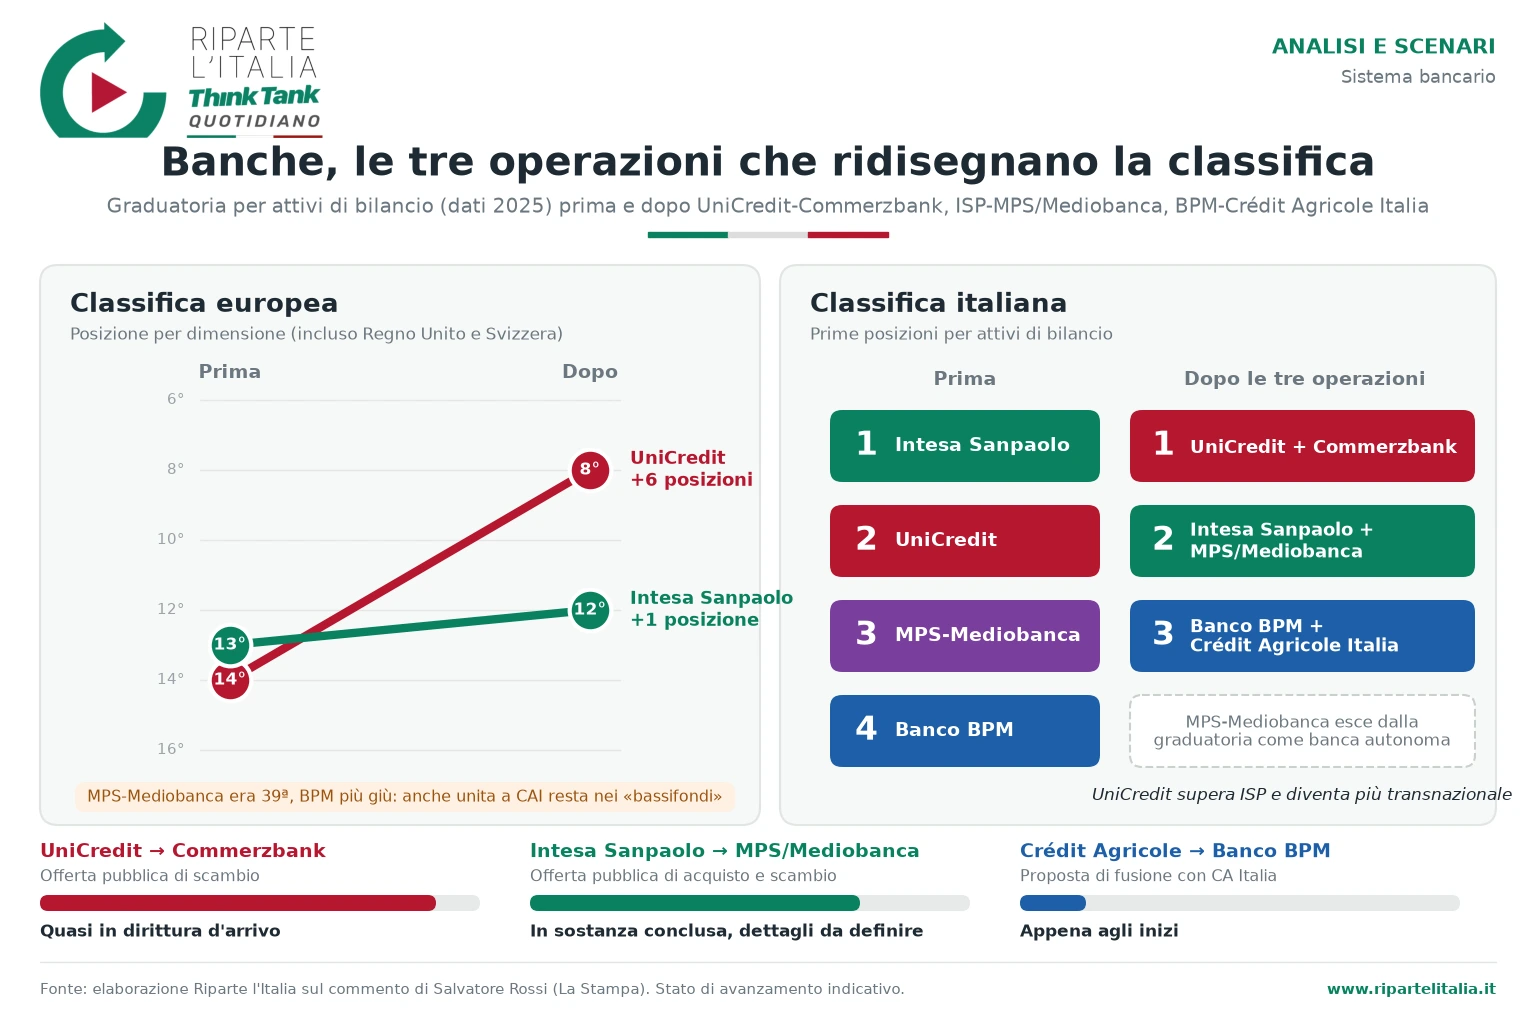
Ecco la nuova classifica delle banche italiane | L’analisi di Salvatore Rossi
I conti correnti di famiglie e imprese hanno perso 65 miliardi di euro | L’analisi
Il conto salato del mondo connesso | L’analisi del Financial Times
Stretta sulle pensioni, ecco chi paga di più | L’analisi di Gianni Trovati
Dieci miliardi per la Difesa. Ecco come saranno spesi | L’analisi di Gianni Trovati