

L'energia spinge i prezzi italiani al 5,4% e il carovita europeo al 4%. Per gli analisti potremmo essere vicini al punto massimo dello shock, ma i rischi di effetti di secondo impatto restano. Ecco cosa dicono i numeri su obbligazioni, Borsa e mattone
L'inflazione italiana è tornata a correre. A ottobre il dato è salito al 5,4%, con un aumento di quasi un punto percentuale in un solo mese, mentre il carovita nell'Eurozona ha raggiunto il 4%. È il quadro tracciato da un'analisi di Marzia Redaelli su Plus24 del Sole 24 Ore, che si interroga su una domanda che molte famiglie si stanno ponendo: conviene correre ai ripari adesso, o è meglio aspettare?
Chi non ha in portafoglio titoli che coprono dall'inflazione può avere la sensazione di aver perso il treno. Ma prima di muoversi, sottolinea il settimanale, bisogna capire se e in quali attività finanziarie abbia senso entrare oggi, oppure se convenga attendere il prossimo passaggio.
Il motore è l'energia
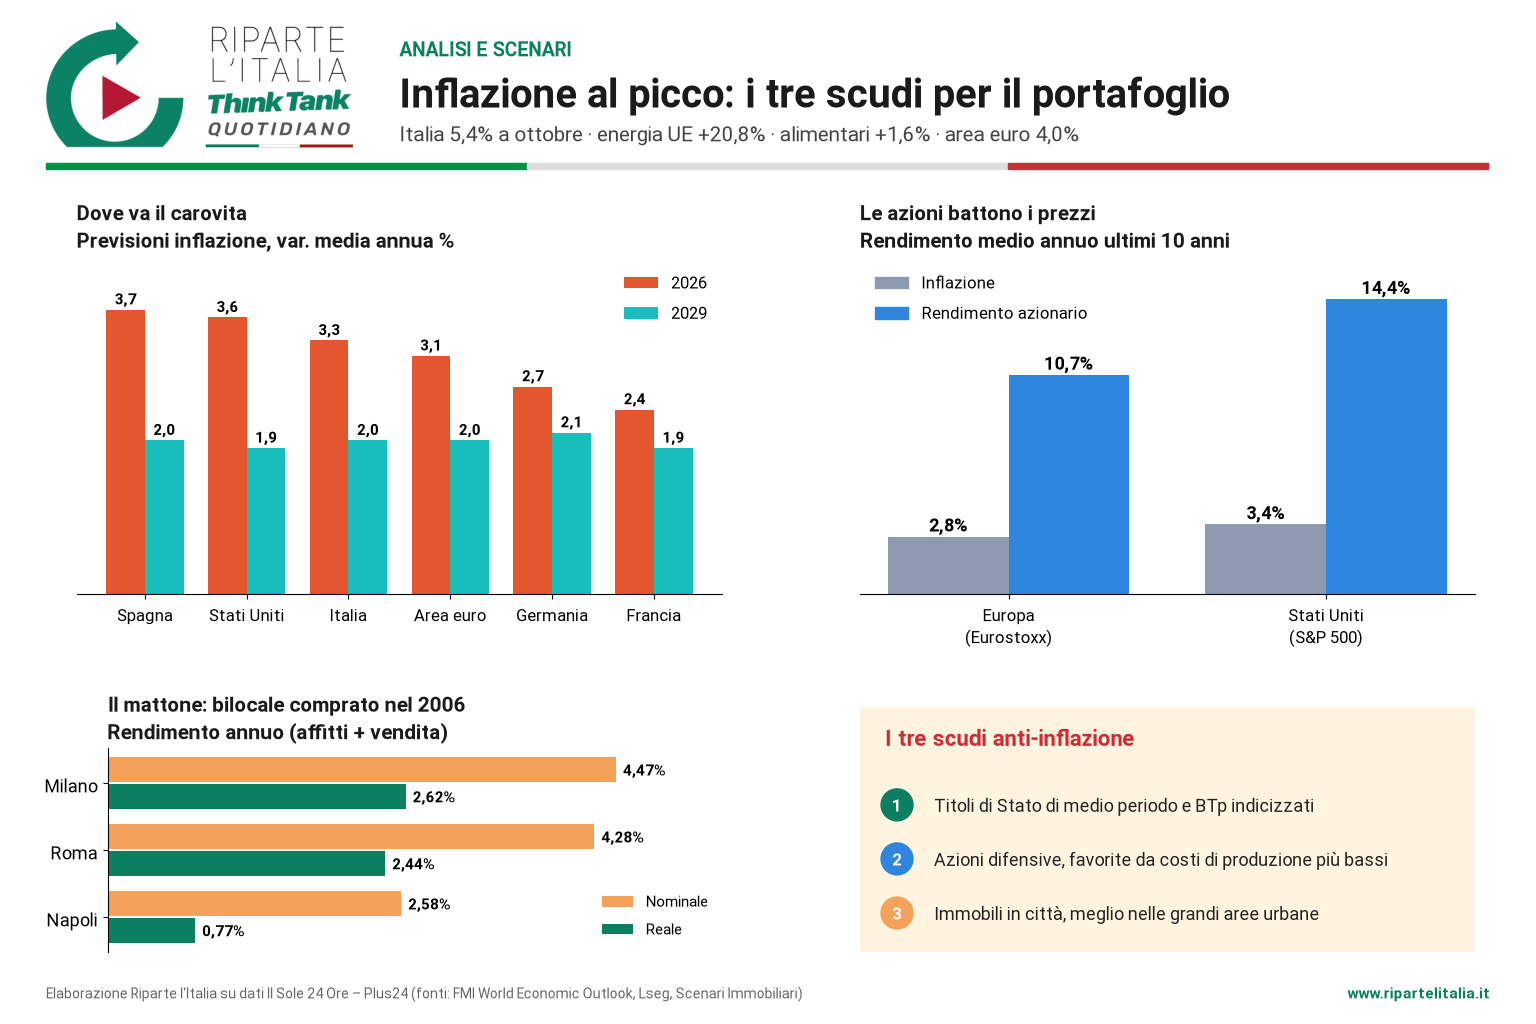
Il cuore del problema resta il costo dell'energia. In ottobre, ricorda Plus24, i prezzi dei prodotti energetici nell'Unione europea sono cresciuti del 20,8%, mentre quelli dei beni alimentari appena dell'1,6%. Sullo sfondo c'è la crisi che ha investito le rotte del greggio e del gas, a partire dallo Stretto di Hormuz, ancora oggi un nodo per i rifornimenti.
«Il dato sull'inflazione italiana di ottobre mostra alcuni segnali di risveglio delle pressioni sui prezzi, soprattutto nelle componenti di fondo, ma potrebbe anche indicare che ci stiamo avvicinando al picco dello shock inflazionistico», afferma nell'analisi del Sole 24 Ore Gian Marco Salcioli, strategist di Assiom Forex. Molto, aggiunge, dipenderà dall'evoluzione del petrolio e dalla capacità dei recenti rincari energetici di trasmettersi stabilmente al resto dell'economia.
Nell'Eurozona l'inflazione di base è rimasta invariata al 2,5%, un segnale che le pressioni di fondo non si stanno allargando. «Nel complesso i prezzi dell'energia continuano a trainare l'aumento dell'inflazione nell'Eurozona», spiega Ulrike Kastens, senior economist di Deutsche Asset Management. In Italia, osserva, il carovita è aumentato in modo marcato per i maggiori prezzi di beni e trasporti, ma non emergono segnali evidenti di un analogo allargamento delle pressioni a livello europeo: i prezzi di servizi e beni sono rimasti sostanzialmente invariati.
Salita, altopiano o declino
Per un investitore, sintetizza Plus24, la questione decisiva è capire dove ci troviamo: ancora in salita, su un altopiano o già all'inizio della discesa. Se il picco è vicino, equipaggiare adesso il portafoglio con strumenti anti-inflazione può rivelarsi poco conveniente, perché le attese di inflazione sono destinate a calare.
Secondo Salcioli, a circa nove mesi dall'inizio del conflitto potrebbero manifestarsi i primi effetti indiretti di uno shock la cui trasmissione può richiedere anche 12-18 mesi. Questo passaggio, però, non escluderebbe che l'inflazione complessiva sia ormai prossima al massimo, soprattutto se i prezzi dell'energia dovessero stabilizzarsi o arretrare. Anche Kastens prevede un'inflazione sopra il 4% nei prossimi mesi, senza però un aumento significativo della componente di fondo. Il rischio, avverte, è il tempo: quanto più a lungo i prezzi energetici resteranno elevati, tanto maggiore sarà il pericolo di effetti di secondo impatto.
Le previsioni del Fondo monetario internazionale riportate dal Sole 24 Ore indicano comunque un rientro graduale. In Italia l'inflazione media è stimata al 3,3% quest'anno e al 2% nel 2029; per l'area euro si passa dal 3,1% al 2%, per la Germania dal 2,7% al 2,1%, per la Francia dal 2,4% all'1,9%. Più alto il punto di partenza di Spagna (3,7%) e Stati Uniti (3,6%), attesi rispettivamente al 2% e all'1,9% a fine periodo.
Primo scudo: i titoli di Stato
Il mercato obbligazionario, nota Salcioli, sembra oggi più legato alle aspettative sull'evoluzione del petrolio che al dato corrente dell'inflazione. Le recenti notizie positive sulla disponibilità dell'Iran a negoziare con gli Stati Uniti hanno fatto sperare in una maggiore offerta di greggio, il cui prezzo è sceso, mentre obbligazioni e azioni sono salite. «È una reazione decisamente forward looking», conclude lo strategist: qualche segnale di risveglio dell'inflazione di base merita attenzione, ma il mercato sembra già guardare oltre il picco.
Il confronto storico elaborato su dati Lseg mostra che l'indice Iboxx dei bond italiani rende oggi il 4,6% a fronte di un'inflazione al 5,4%, mentre per l'area euro l'indice obbligazionario si attesta al 4,2% contro un carovita del 4%. Per chi cerca protezione esplicita, le tabelle di Skipper Informatica pubblicate da Plus24 mettono a confronto i Btp indicizzati con i Btp tradizionali di pari scadenza: i titoli legati all'inflazione diventano più convenienti soprattutto negli scenari in cui il carovita resta elevato a lungo, mentre con un'inflazione che torna verso il 2% il vantaggio si riduce o si annulla. Da qui l'indicazione di privilegiare le scadenze di medio periodo.
Secondo scudo: le azioni difensive
Sul fronte azionario, i numeri di lungo periodo sono netti. Negli ultimi dieci anni, a fronte di un'inflazione media annua del 2,8% nell'Unione europea, l'indice Eurostoxx ha reso il 10,7% l'anno; negli Stati Uniti, contro un'inflazione del 3,4%, l'S&P 500 ha messo a segno un 14,4% annuo. Anche su orizzonti di venti e trent'anni la Borsa ha battuto i prezzi con ampio margine: 7,1% annuo per l'Eurostoxx e tra il 9,7% e il 10,4% per l'S&P 500. Nella fase attuale, spiega l'analisi, le azioni beneficiano anche del calo dei costi di produzione legato al ribasso del petrolio, con una preferenza per i comparti difensivi.
Terzo scudo: il mattone in città
Il terzo strumento è l'immobile. Plus24 propone una simulazione di Scenari Immobiliari: l'acquisto, vent'anni fa, di un bilocale di 60 metri quadrati in zona semicentrale, con mutuo ventennale a tasso fisso del 4,33%, messo a reddito e rivenduto a inizio 2026. A Milano, a fronte di un prezzo di 300mila euro, l'operazione ha prodotto un rendimento nominale del 4,47% annuo, pari al 2,62% in termini reali dopo un'inflazione cumulata del 42,36%. A Roma, con un acquisto da 270mila euro, i rendimenti sono stati del 4,28% nominale e del 2,44% reale. Molto più modesto il risultato di Napoli: 2,58% nominale e appena lo 0,77% reale. Il mattone protegge, insomma, ma soprattutto nelle grandi città dove i valori crescono.
La lezione per i risparmiatori
Il quadro che emerge dall'analisi del Sole 24 Ore è quello di un'inflazione forse vicina al massimo, ma non ancora domata. Per difendere il portafoglio dall'erosione del carovita la combinazione suggerita è triplice: titoli di Stato di medio periodo, azioni difensive e immobili in contesti urbani. Senza farsi prendere dalla fretta: il rischio, in una fase di picco, è comprare protezione proprio quando il suo prezzo è più alto.
Elaborazione Riparte l'Italia su dati Il Sole 24 Ore – Plus24 (fonti: FMI, Lseg, Scenari Immobiliari)
Per saperne di più:
Per Germania e Italia, i due grandi Paesi manifatturieri d'Europa, l'AI applicata all'industria è un...
Un’Agenzia del debito per trasformare il risparmio degli italiani in stabilità: 1.600 miliardi fermi...
Data center, il «no» arriva in Italia: 270 impianti, 83 progetti in agenda e le prime piazze in rivo...
Il fattore decisivo: il ricambio della classe dirigente | L’analisi di Marco Damilano
Quota 100 ritorna, ma se la pagano i pensionati | L’analisi di Giuliano Cazzola, economista