






Il contrasto all’evasione fiscale in Italia rende sempre di più.
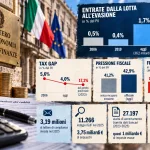
Secondo la nuova relazione annuale sull’economia non osservata e sull’evasione fiscale, pubblicata dal ministero dell’Economia insieme al Documento programmatico di finanza pubblica (Dpfp) e ripresa da Il Sole 24 Ore nell’edizione del 7 ottobre 2026, le entrate prodotte dall’azione antievasione sono passate dallo 0,5% del Pil del 2006 all’1,7% di oggi, pari a 36,2 miliardi di euro, avvicinandosi alla soglia dell’1,8%.
Un approccio nuovo
Rispetto alle edizioni precedenti, il documento cambia prospettiva: supera la lettura “sociologica” del fenomeno e adotta gli strumenti dell’analisi econometrica e della scienza delle finanze.
Ne emerge il quadro di un’evasione segmentata, diversa a seconda delle categorie economiche, ma in netta riduzione nel tempo, con effetti concreti sul bilancio pubblico in termini di maggiori entrate e di pressione fiscale.
L’effetto sulla pressione fiscale
C’è un aspetto spesso trascurato nel dibattito politico: il recupero dell’evasione alimenta la pressione fiscale ufficiale.
Al netto delle entrate da compliance e riscossione coattiva, la pressione si sarebbe fermata al 41,2% invece del 42,9% ufficiale, restando così sotto i picchi del 42% registrati, sempre al netto dei recuperi, nel biennio 2014-2016.
Tax gap in calo
Nello stesso periodo si è ridotta anche la propensione all’evasione, cioè il tax gap che misura la distanza tra gettito potenziale e gettito reale.
Nel 2006 valeva il 5,6% del Pil, oggi si aggira intorno al 4%.
Nel 2023, ultimo anno monitorato, la propensione complessiva si è attestata al 17,3% del gettito potenziale, contro il 17,5% del 2022 e il 18% del 2021: a parità di base imponibile, i due decimali guadagnati tra 2022 e 2023 corrispondono a 1,2 miliardi in più, soprattutto da Iva, Ires e Irpef da lavoro autonomo.
In valori assoluti, però, la perdita di gettito potenziale nel 2023 è stimata tra 98,7 e 100,1 miliardi, che salgono a 107,9-112,8 miliardi includendo i contributi.
Una crescita nominale legata al ritorno dell’inflazione, ma inferiore a quella del Pil: in rapporto alla dimensione dell’economia, quindi, il fenomeno si riduce.
Cambia anche la natura dell’evasione.
Il calo si concentra sull’omessa dichiarazione, la componente prevalente, praticata da chi nasconde del tutto le proprie basi imponibili.
In controtendenza crescono invece i mancati versamenti, cioè i casi di contribuenti che dichiarano ma poi non pagano, anche per difficoltà economiche.
Un percorso non lineare
Il cammino non è stato costante.
Nel 2019 le entrate dalla lotta all’evasione sono crollate allo 0,4% del Pil, circa 7 miliardi, prima di risalire.
Secondo l’analisi, il mix di paci fiscali e inasprimenti sanzionatori adottato dal governo Conte-1 per conciliare spinte politiche divergenti non ha funzionato; i risultati migliori arrivano invece da strategie strutturali che combinano repressione e promozione dell’adempimento spontaneo.
I numeri del 2025 lo confermano: l’Agenzia delle Entrate ha inviato 3,19 milioni di lettere di compliance a contribuenti che non avevano dichiarato tutti i redditi, mentre 11.266 indagini della Guardia di Finanza hanno portato a 3,75 miliardi di sequestri tra Iva, imposte dirette e crediti inesistenti.
Sullo sfondo c’è il concordato preventivo biennale, che ha fatto emergere 4,4 miliardi di imponibile nel 2024 e 7,9 miliardi nel 2025: dalla prossima relazione sarà misurato anche in termini di gettito.
Il peso dei dati bancari
Un ruolo crescente spetta all’Archivio dei rapporti finanziari, la cosiddetta Superanagrafe dei conti correnti.
Nel triennio 2023-2025 gli avvisi di accertamento emessi grazie all’incrocio dei dati bancari sono stati 27.197, per quasi un miliardo di euro di imposte evase intercettate, a cui si aggiungono circa 3.500 ravvedimenti operosi di contribuenti che hanno corretto la dichiarazione dopo l’invito al contraddittorio.
La relazione segnala anche un “effetto indiretto di deterrenza”, misurabile statisticamente, e ricorda che i dati dell’Archivio sono usati solo per l’analisi del rischio, nel rispetto del contraddittorio preventivo.
Sul fronte estero, lo scambio automatico di informazioni bancarie tramite il Common Reporting Standard (Crs) evidenzia per l’anno d’imposta 2018 un ammontare potenzialmente accertabile di 228 milioni.
Frodi Iva, 1,5 miliardi l’anno
Resta aperta la ferita delle frodi Iva, che sottraggono all’Erario circa 1,5 miliardi l’anno.
In particolare le frodi Missing Trader Intra-Community (Mtic) sono costate 1,386 miliardi nel 2020, hanno toccato il massimo di 1,611 miliardi nel 2022 e si sono attestate a 1,409 miliardi nel 2024.
Il meccanismo sfrutta il regime degli scambi intracomunitari introdotto con il Dl 331/1993: una società creata ad hoc acquista beni all’estero senza Iva, li rivende in Italia incassando l’imposta dai clienti e poi sparisce senza versarla.
Per contrastare il fenomeno, l’Unione europea punta a prorogare il reverse charge per tre anni e mezzo, fino a giugno 2030, in attesa dell’entrata in vigore del pacchetto ViDA sull’Iva digitale.
