“L’euro digitale è uno sforzo comune europeo, che impegna su più fronti le banche centrali dell’Eurosistema, che coinvolge i co-legislatori europei nel definire il necessario quadro legislativo di riferimento e che chiama direttamente in causa anche il mercato, per assicurare che vengano bilanciate le esigenze di tutti gli attori: consumatori, operatori finanziari, imprese e commercianti”.
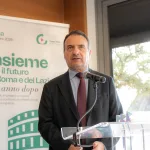
Lo ha detto la Vice Direttrice Generale della Banca d’Italia Chiara Scotti, nel suo intervento al convegno “Il Valore della prossimità. Il Credito cooperativo a cinque anni dalla costituzione dei Gruppi Bancari Cooperativi. Bilanci e prospettive” presso la Sala Convegni Grand Hotel Da Vinci di Cesenatico (FC).
“Vorrei sottolineare l’importanza fondamentale della partecipazione delle banche di credito cooperativo al progetto dell’euro digitale – ha aggiunto -. Abbiamo bisogno della vostra collaborazione per adattare questa nuova forma di moneta alle esigenze dei cittadini.
Le BCC possono fornire preziosi contributi su molti aspetti attualmente allo studio, ad esempio su come strutturare i servizi e le interfacce per rendere l’euro digitale accessibile a tutte le fasce della popolazione, garantendo che nessuno venga escluso”.
“Assieme a voi possiamo garantire che l’euro digitale diventi uno strumento facilmente utilizzabile da tutti i cittadini, anche da coloro che accedono con difficoltà alle tecnologie digitali.
Il vostro contributo sarà essenziale per presentare alla collettività una moneta moderna, semplice e inclusiva, capace di soddisfare le esigenze di tutti”, ha spiegato SCOTTI.
“Le tecnologie digitali stanno trasformando la moneta e le modalità con cui la trasferiamo ogni giorno.
Le sperimentazioni in cui è coinvolta la Banca d’Italia, nell’ambito delle attività che svolge per conto dell’Eurosistema e in collaborazione con altre banche centrali, hanno l’obiettivo di guidare questa transizione e massimizzarne i benefici per tutti – ha detto ancora la Vice Direttrice Generale della Banca d’Italia -.
Abbiamo sviluppato una soluzione tecnologica denominata Hash Link per integrare piattaforme di scambi di titoli basate sulle tecnologie dei servizi distribuiti (distributed ledger technologies, DLT) e i TARGET Services (in particolare TIPS), assicurando il regolamento contestuale sia dell’operazione in moneta di banca centrale sia di quella che riguarda un titolo scambiato sulla DLT.
Abbiamo condotto diverse sperimentazioni per collegare i nostri sistemi di pagamento a quelli di altri paesi, sia bilateralmente sia nell’ambito delle sedi di collaborazione internazionale, in particolare l’Innovation Hub della BIS.
Tutto ciò perché è compito della banca centrale stare al passo con i tempi e fornire al sistema finanziario l’infrastruttura necessaria.
A livello retail, l’euro digitale rappresenta un’iniziativa che ci aiuterà a portare agli utenti finali i benefici delle sperimentazioni in corso e di quelle che verranno sviluppate dagli operatori di mercato, garantendo che il sistema dei pagamenti europeo rimanga sempre sicuro, efficiente, accessibile a tutti e all’avanguardia”.
Per saperne di più:
La resilienza globale è al limite: l’Italia rischia nonostante le stime di crescita migliori | Le pr...
Auto ibride, l’Europa non può difendersi solo con i dazi | L’analisi del Financial Times
L’inflazione continua a erodere i salari reali negli Stati Uniti | L’editoriale del Wall Street Jour...
Europa a secco di diesel: voli tagliati, code ai distributori e scorte dell’Aie insufficienti | Il r...
La Moka e il paradosso del capitalismo italiano: genio nell’inventare, fatica a crescere | L’analisi...