







Nel secondo trimestre 2026, l’input di lavoro, misurato dalle ore lavorate, è cresciuto dello 0,3% rispetto al trimestre precedente e dell’1,3% in confronto al secondo trimestre 2025.
Nello stesso periodo, il Pil è aumentato dello 0,2% in termini congiunturali e dell’1,0% in termini tendenziali.
Il numero di occupati, al netto degli effetti stagionali, sale a 24 milioni 363 mila (+155 mila, +0,6% sul primo trimestre 2026) a seguito della crescita dei dipendenti – sia a tempo indeterminato (+120 mila, +0,7%) sia a termine (+18 mila, +0,7%) – e degli indipendenti (+17 mila, +0,3%); aumenta anche il numero di disoccupati (+31 mila, +2,2% in tre mesi) e diminuisce quello degli inattivi di 15-64 anni (-185 mila, -1,5%).
Il tasso di occupazione raggiunge il 63,1% (+0,4 punti in tre mesi), quello di disoccupazione sale al 5,6% (+0,1 punti) e il tasso di inattività scende al 33,0% (-0,5 punti).
Nei dati provvisori di luglio 2026, rispetto al mese precedente, il numero di occupati e il relativo tasso risultano stabili, il tasso di disoccupazione cala di 0,1 punti e quello di inattività 15-64 anni rimane invariato.
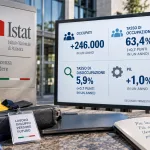
Nel confronto tendenziale prosegue, più intensa rispetto al trimestre precedente, la crescita del numero di occupati (+246 mila, +1,0% in un anno) che coinvolge i dipendenti a tempo indeterminato (+1,0%) e gli indipendenti (+2,4%), a fronte di un nuovo, ma più contenuto, calo dei dipendenti a termine (-1,2%).
Nel secondo trimestre 2026, continua, meno intensa rispetto al periodo precedente, la riduzione del numero di disoccupati (-167 mila, -9,8% in un anno), mentre torna a diminuire quello degli inattivi tra i 15 e i 64 anni (-140 mila, -1,2%).
I tassi seguono la stessa dinamica: quello di occupazione sale al 63,4% (+0,7 punti in un anno), quello di disoccupazione scende al 5,9% (-0,7 punti) e quello di inattività al 32,5% (-0,3 punti).
Dal lato delle imprese, nel secondo trimestre 2026 le posizioni lavorative dipendenti presentano una dinamica positiva su base congiunturale (+0,3% in tre mesi), più contenuta nella componente a tempo pieno (+0,2%) rispetto a quella a tempo parziale (+0,5%); la quota dei part-time si attesta al 28,9%.
Nel confronto tendenziale le posizioni lavorative registrano un incremento dell’1,3%, sostenuto da una crescita analoga nelle componenti a tempo pieno e parziale.
Particolarmente positivo è l’andamento delle posizioni in somministrazione, che registrano un aumento del 2,0% sul trimestre precedente e del 3,0% su base annua.
Il lavoro intermittente continua a crescere, sebbene a un ritmo più contenuto rispetto al primo trimestre 2026, su base sia congiunturale (+1,3%) sia annua (+6,7%); anche le ore lavorate per dipendente aumentano in termini congiunturali (+0,4%) e tendenziali (+0,7%).
Il ricorso alla cassa integrazione diminuisce di 0,6 ore ogni mille ore lavorate rispetto al secondo trimestre 2025, scendendo a 6,2 ore.
Il tasso dei posti vacanti è pari all’1,5%, in diminuzione sia rispetto al trimestre precedente (-0,2%) sia nel confronto tendenziale (-0,3%).
Il costo del lavoro per Unità di lavoro equivalente a tempo pieno (Ula) mantiene un andamento positivo rispetto al trimestre precedente (+0,5%), sostenuto dalla crescita sia delle retribuzioni (+0,4%) sia dei contributi sociali (+0,8%).
Su base annua, il costo del lavoro continua a registrare una crescita significativa (+2,8%), soprattutto nella componente dei contributi sociali (+3,4%) in confronto a quella delle retribuzioni (+2,7%).
Nella Nota metodologica sono riportati gli intervalli di confidenza delle stime campionarie dei principali indicatori non destagionalizzati sull’offerta di lavoro e di alcuni indicatori sulla domanda di lavoro.
Offerta di lavoro
Occupati, disoccupati, inattivi
(dati non destagionalizzati)
Nel secondo trimestre 2026, dopo il rallentamento del precedente trimestre, si accentua la crescita tendenziale del numero di occupati, che raggiunge 24 milioni 447 mila unità (+246 mila, +1,0%).
Il tasso di occupazione delle persone tra i 15 e i 64 anni sale al 63,4% (+0,7 punti in un anno), a seguito di un aumento diffuso – con diverse intensità – per genere, territorio e le classi di età 25-34 e 50-64 anni.
Dopo la flessione tendenziale registrata nel trimestre precedente, torna a crescere l’occupazione tra i dipendenti a tempo indeterminato (+155 mila unità, +1,0%); proseguono, con ritmi più contenuti, l’aumento degli occupati indipendenti (+123 mila, +2,4%) e la contrazione dei dipendenti a termine (-33 mila, -1,2%).
La crescita dell’occupazione a tempo pieno (+345 mila, +1,7%) più che compensa il nuovo calo del tempo parziale (-99 mila, -2,6%).
Nel secondo trimestre 2026 prosegue, meno intensa rispetto allo scorso trimestre, la riduzione del numero di persone in cerca di occupazione che si porta a 1 milione 534 mila (-167 mila in un anno, -9,8%); il tasso di disoccupazione scende al 5,9% (-0,7 punti), con un calo più pronunciato tra le donne, i residenti nel Mezzogiorno e i giovani.
La diminuzione dei disoccupati riguarda sia quanti hanno precedenti esperienze di lavoro sia quanti sono alla ricerca della prima occupazione; il calo coinvolge soprattutto coloro che cercano lavoro da almeno 12 mesi, la cui quota, sul totale dei disoccupati, scende al 47,7% (-4,3 punti), per un totale di 731 mila persone.
Nella ricerca di lavoro continua a prevalere, seppur di poco poiché in calo, l’uso del canale informale: il 70,5% dei disoccupati si rivolge a parenti, amici e conoscenti (-5,0 punti in un anno) seguito dal 69,9% che ha inviato domande e curricula (+0,9 punti).
In aumento anche le quote di coloro che hanno consultato offerte di lavoro (61,5%, +4,7 punti), hanno risposto o messo inserzioni (43,9%, +2,8 punti), si sono rivolti al Centro pubblico per l’impiego (35,6%, +1,0 punti) o hanno partecipato a concorsi pubblici (9,3%, +1,3 punti).
Diminuisce, invece, la quota di disoccupati che dichiarano di aver sostenuto colloqui o selezioni (35,1%, -1,6%) e rimane stabile il ricorso ad agenzie private di intermediazione o somministrazione (24,3%).
Nel secondo trimestre 2026, dopo due trimestri di crescita, diminuisce il numero di inattivi di 15-64 anni che scende a 12 milioni 54 mila unità (-140 mila, -1,2% in un anno); il calo riguarda coloro che non cercano lavoro e non sono disponibili a iniziarne uno (-273 mila, -2,6%), mentre le forze di lavoro potenziali – la componente degli inattivi più vicina al mercato del lavoro – risultano in aumento (+133 mila, +7,5%).
Il tasso di inattività scende al 32,5% (-0,3 punti); il calo, più marcato tra le donne, riguarda il Centro-Nord e le classi di età 25-34 e 50-64 anni, a fronte di un aumento nel Mezzogiorno e tra i 15-24enni.
La riduzione del numero di inattivi è dovuta in particolare alla diminuzione degli scoraggiati (-107 mila, -14,2% rispetto al secondo trimestre 2025), ovvero quanti non cercano un impiego perché ritengono di non riuscire a trovarlo, e di quanti non cercano lavoro per motivi familiari (-194 mila, -6,1%); prosegue invece l’aumento di coloro che sono in attesa degli esiti di passate azioni di ricerca (+173 mila, +33,6%) e di quanti sono in pensione o non interessati a lavorare (+67 mila, +4,4%).
I dati di flusso – a un anno di distanza – mostrano un ulteriore, sebbene più contenuto rispetto al trimestre precedente, aumento delle permanenze nell’occupazione (+0,7 punti), più marcato per le donne, e una diminuzione del tasso di riallocazione totale degli occupati (-1,8 punti) dovuto al calo sia di quello per entrate (-1,2 punti) sia di quello per uscite (-0,7 punti).
Contestualmente aumentano le permanenze nella disoccupazione (+1,2 punti) e, in misura più contenuta rispetto al periodo precedente, quelle nell’inattività (+2,3 punti).
Nel secondo trimestre 2026 le donne presentano una dinamica più positiva: la crescita del tasso di occupazione è maggiore (+0,9 punti, rispetto a +0,5 punti degli uomini) e la riduzione dei tassi di disoccupazione e inattività è più sostenuta (rispettivamente -0,9 e -0,4 punti, in confronto a -0,5 e -0,1 punti degli uomini).
L’aumento del tasso di occupazione è lievemente più intenso nel Mezzogiorno (+0,9 punti) rispetto al Nord (+0,7 punti) e al Centro (+0,5 punti); più accentuate le differenze territoriali in relazione al tasso di disoccupazione, il cui calo è concentrato nel Mezzogiorno (-1,8 punti, rispetto a -0,3 punti nel Nord e alla stabilità nel Centro), e al tasso di inattività che si riduce nel Centro e nel Nord (-0,5 punti in entrambi i casi) a fronte di un aumento nel Mezzogiorno (+0,2 punti).
Nel secondo trimestre 2026 il tasso di occupazione aumenta di più per gli italiani (+0,8 punti, a fronte di +0,2 punti per gli stranieri), mentre la riduzione del tasso di disoccupazione è più intensa per gli stranieri (-1,0 punti a fronte di -0,6 degli italiani); il tasso di inattività, invece, diminuisce tra gli italiani (-0,4 punti) e aumenta di 0,5 punti tra gli stranieri.
Il tasso di occupazione cresce soprattutto per gli individui di 50-64 anni (+1,9 punti) e, dopo sei trimestri di calo, torna ad aumentare anche per i 15-34enni (+0,4 punti), sintesi del calo nella fascia di età 15-24 anni (-0,3 punti) più che compensato dalla crescita per i 25-34enni (+1,2 punti); stabile l’indicatore nella fascia di età 35-49 anni.
Il tasso di disoccupazione diminuisce per tutte le classi di età, in particolare tra i giovani (-1,4 punti per i 15-34enni, -0,3 punti per i 35-49enni e -0,5 punti per i 50-74enni).
Il tasso di inattività diminuisce per i 50-64enni (-1,6 punti), mentre aumenta in egual misura per i 15-34enni e per i 35-49enni (+0,3 punti).
L’aumento del tasso di occupazione è più marcato tra i diplomati (+0,8 punti), in confronto a +0,3 punti tra chi possiede al massimo la licenza media e +0,2 tra i laureati, ma le distanze per livello di istruzione restano elevate: l’indicatore è pari al 45,7% per chi ha un titolo di studio basso, al 68,7% per chi possiede un diploma, all’83,5% per chi ha conseguito almeno la laurea.
Il tasso di disoccupazione diminuisce soprattutto per i titoli di studio bassi e medi (-0,8 punti in entrambi i casi), mentre tra i laureati la contrazione è marginale (-0,1 punti); il tasso di inattività, stabile tra chi ha un livello di istruzione elevato, registra una lieve variazione positiva tra chi ha al massimo la licenza media (+0,1 punti) e negativa per i diplomati (-0,2 punti).
Domanda di lavoro nelle imprese e retribuzioni contrattuali
Nel secondo trimestre del 2026 continua la dinamica positiva della domanda di lavoro nelle imprese in termini congiunturali e tendenziali, trainata soprattutto dal comparto dei servizi.
In particolare, rispetto al trimestre precedente, le posizioni lavorative rimangono stabili nell’industria e aumentano nei servizi (+0,3%), con una crescita leggermente più intensa tra quelle part-time (+0,4%).
In termini tendenziali, nell’industria l’incremento delle posizioni lavorative (+0,5%) è interamente attribuibile al tempo pieno, risultando stabili i part-time.
Nei servizi la crescita raggiunge l’1,8%, con incrementi significativi sia per la componente full-time (+2,0%) sia per quella part-time (+1,5%).
In termini congiunturali, la quota dei part-time sul totale delle posizioni aumenta lievemente nell’industria (+0,1 punti percentuali) e resta invariata nei servizi, attestandosi rispettivamente all’11,7% e al 37,7%.
Su base annua, invece, la quota part-time diminuisce in misura analoga nei due comparti (-0,1 punti percentuali).
Le posizioni lavorative in somministrazione registrano un aumento del 2,0% in termini congiunturali, più marcato nella componente part-time (+2,4%) rispetto a quella full-time (+1,9%); la quota a tempo parziale sul totale delle posizioni in somministrazione si attesta al 27,6%, in lieve crescita rispetto al trimestre precedente (+0,1 punti percentuali).
Nel confronto tendenziale, l’incremento delle posizioni in somministrazione risulta più sostenuto (+3,0%) ed è trainato prevalentemente dalla componente a tempo pieno (+3,1% rispetto a +2,6% il part-time), comportando una lieve diminuzione della quota part-time (-0,1 punti percentuali).
Il numero delle posizioni lavorative intermittenti continua a crescere in termini congiunturali (+1,3% rispetto al trimestre precedente), sebbene l’intensità lavorativa rimanga stabile.
In particolare, nei servizi di alloggio e ristorazione – settore in cui questa tipologia contrattuale è maggiormente diffusa e nel quale l’intensità lavorativa assume il valore più basso (22,6 unità equivalenti ogni 100 posizioni intermittenti) – la crescita delle posizioni rimane elevata (+2,3%).
Anche su base tendenziale prosegue la forte crescita delle posizioni di lavoro intermittente (+6,7% in un anno), particolarmente elevata nei servizi di alloggio e ristorazione (+10,7%), mentre l’intensità lavorativa diminuisce lievemente sia nel totale delle posizioni intermittenti sia nel settore dei servizi di alloggio e ristorazione (-0,1 punti in entrambi i casi).
Il monte ore lavorate cresce in misura maggiore nei servizi rispetto all’industria: rispettivamente dell’1,2% e dello 0,3% su base congiunturale (dati destagionalizzati) e del 2,7% e dell’1,3% su base tendenziale (al netto degli effetti di calendario).
Le ore lavorate per dipendente aumentano in termini congiunturali dello 0,2% nell’industria e dello 0,7% nei servizi; in termini tendenziali dello 0,7% e dello 0,9% rispettivamente.
Nel secondo trimestre 2026, le imprese industriali e dei servizi hanno utilizzato 6,2 ore di Cig ogni mille ore lavorate, registrando una diminuzione di 0,6 ore ogni mille rispetto allo stesso trimestre del 2025.
In particolare, nell’industria sono state utilizzate 14,1 ore (+0,4 ore) e nei servizi 1,3 ore (-1,2 ore).
L’incidenza delle ore di straordinario sulle ore lavorate è pari al 3,0%, stabile rispetto allo stesso trimestre dell’anno precedente.
Il tasso di posti vacanti destagionalizzato per il complesso delle imprese dell’industria e dei servizi è pari all’1,5% (-0,2 punti percentuali rispetto al trimestre precedente).
Nell’industria si attesta all’1,5% (stabile rispetto al trimestre precedente) e nei servizi all’1,6% (-0,1 punti percentuali).
Nel confronto tendenziale il tasso di posti vacanti si riduce di 0,3 punti percentuali, con una diminuzione di 0,2 punti nell’industria e di 0,3 punti nei servizi.
In termini congiunturali, nel secondo trimestre del 2026 il costo del lavoro per Ula aumenta sia nell’industria (+0,7%) sia nei servizi (+0,4%); più sostenuta la crescita tendenziale, soprattutto nell’industria (+3,2%) rispetto ai servizi (+2,7%).
Anche per le retribuzioni per Ula gli incrementi congiunturali sono più elevati nell’industria (+0,7%) rispetto ai servizi (+0,4%), una dinamica che, su base annua, risulta ancora più marcata: l’aumento è pari al 3,2% nell’industria e al 2,5% nei servizi.
I contributi sociali per Ula, rispetto al trimestre precedente, crescono sia nell’industria (+0,6%) sia nei servizi (+0,7%) e, nel confronto tendenziale, gli incrementi raggiungono il 3,4% nell’industria e il 3,3% nei servizi.
Nel totale dell’economia, la dinamica positiva delle retribuzioni contrattuali di cassa per dipendente su base tendenziale (+1,5% in un anno) – in forte rallentamento rispetto al trimestre precedente (+5,4%) – risente della diminuzione registrata nel settore delle amministrazioni pubbliche (-7,0%), a seguito del venir meno dell’erogazione degli arretrati relativi al triennio 2022-2024 avvenuta nel secondo trimestre 2025.
Nei settori dell’industria e dei servizi di mercato (totale B-N) la crescita retributiva (+2,3%) si conferma in linea con quella del trimestre precedente: l’incremento è del 2,4% nel comparto industriale e del 2,2% in quello dei servizi di mercato.
Revisioni
Nei prospetti che seguono vengono riportate le revisioni ai dati distinte secondo le diverse fonti utilizzate.
Le revisioni sono calcolate come differenza tra le variazioni percentuali o tra le differenze fra i tassi rilasciate con l’ultimo comunicato stampa e quelle diffuse con il comunicato precedente.
Motivazioni e caratteristiche delle revisioni sono descritte nella Nota metodologica allegata, nella sezione di pertinenza.
Il Prospetto 14 riporta le revisioni delle variazioni congiunturali di occupati, disoccupati, inattivi, tasso di occupazione, tasso di disoccupazione e tasso di inattività, di fonte Rilevazione sulle forze lavoro, prodotte nel momento in cui viene aggiunta una nuova osservazione nella procedura di destagionalizzazione.
Il Prospetto 15 riepiloga le revisioni delle variazioni tendenziali e congiunturali degli indici delle posizioni lavorative dipendenti totali, a tempo pieno e a tempo parziale, del dettaglio sulle posizioni con contratto di lavoro intermittente, delle retribuzioni di fatto, dei contributi sociali e del costo del lavoro per Ula, nel totale industria e servizi, secondo gli Indicatori sulle imprese (Oros e GI).
Per le variazioni tendenziali si tratta della revisione corrente effettuata ogni trimestre; per le variazioni congiunturali a questa si somma la revisione prodotta dalla procedura di destagionalizzazione nel momento in cui si aggiunge una nuova osservazione.
Il Prospetto 16 dà conto delle revisioni sulle variazioni tendenziali e congiunturali degli indici del monte ore lavorate e delle ore lavorate per dipendente, nonché del tasso di posti vacanti nel totale delle imprese con dipendenti nel complesso delle attività economiche, secondo gli Indicatori sulle imprese (Vela e GI).
Per le variazioni congiunturali, la revisione è prodotta dalla procedura di destagionalizzazione all’aggiunta di una nuova osservazione.
Per le variazioni tendenziali del monte ore lavorate e delle ore lavorate per dipendente si tratta della revisione prodotta dalla procedura di correzione per gli effetti di calendario sempre nel momento in cui viene aggiunta una nuova osservazione.
