

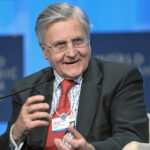
Per riportare l’inflazione sotto controllo in Europa la leva decisiva non è soltanto nelle mani delle banche centrali: passa dalla pace in Iran e dal conseguente calo del prezzo del petrolio. È la lettura di Jean-Claude Trichet, 83 anni, ex governatore della Banque de France e presidente della Banca centrale europea dal 2003 al 2011, prima di Mario Draghi. Per l’ex banchiere centrale la Bce sta reagendo con equilibrio, alzando i tassi in modo graduale, mentre negli Stati Uniti la sfida per la Federal Reserve è resa più complessa dalle pressioni della Casa Bianca.
I punti chiave
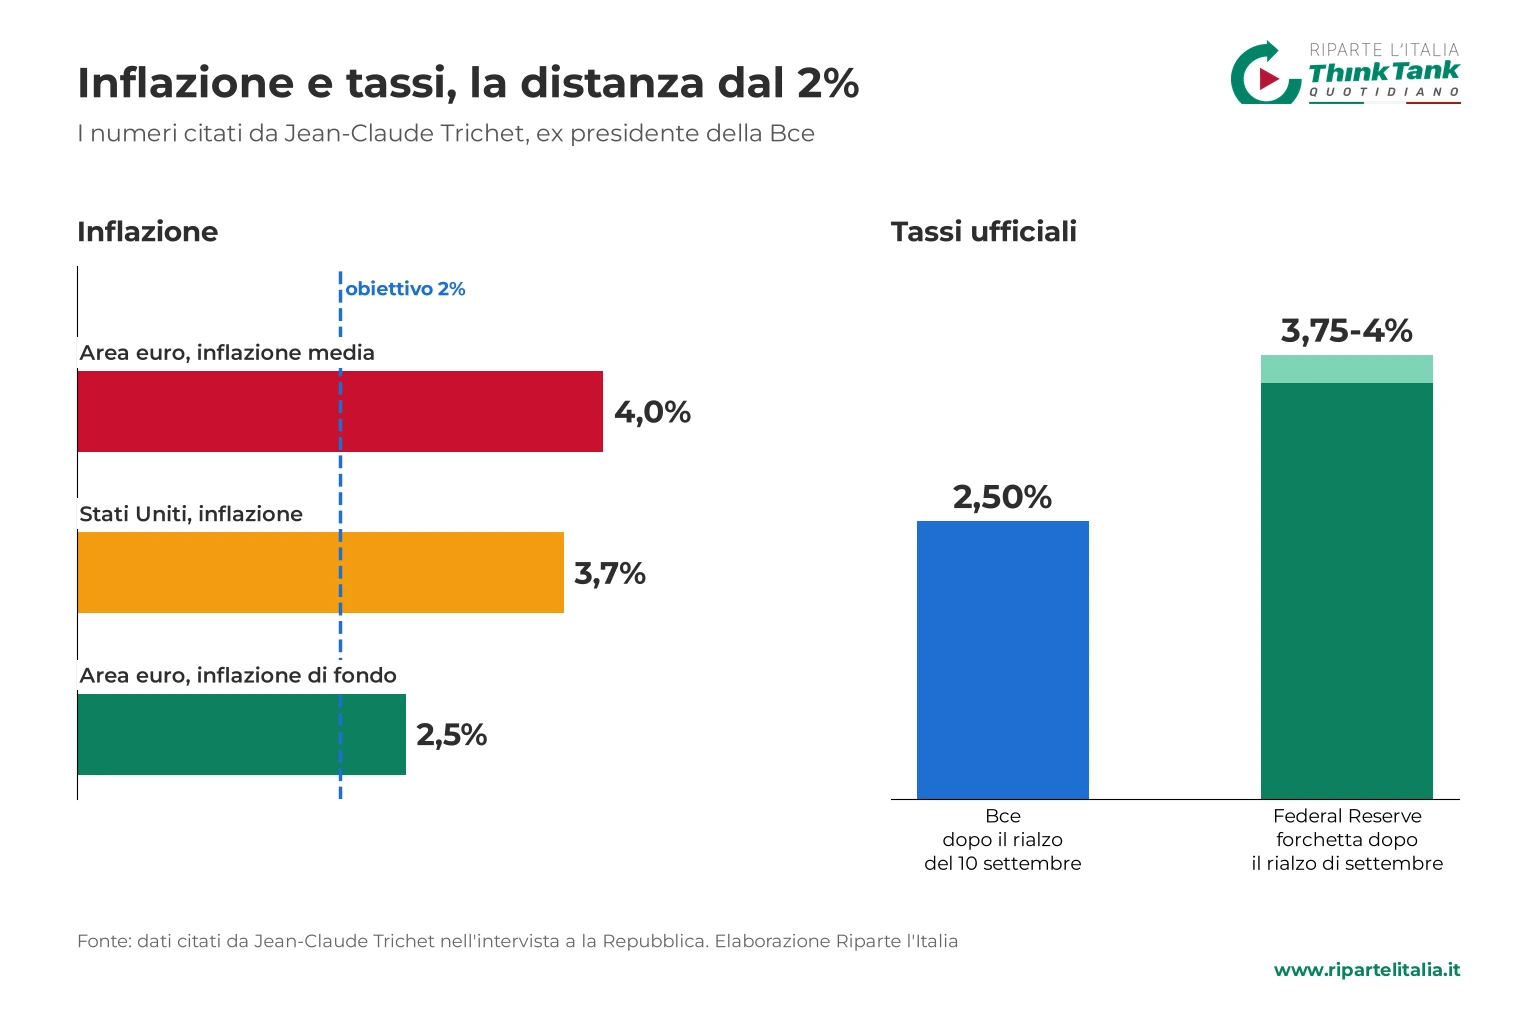
• Inflazione al 4%: è la media nell’area euro, con forti differenze tra Paesi, ma l’inflazione di fondo è al 2,5%, vicina all’obiettivo del 2%.
• La pace come antidoto: secondo Trichet la fine della guerra in Iran farebbe scendere il petrolio e con esso una parte importante dei prezzi.
• Bce senza affanni: tassi portati al 2,50% con un rialzo di un quarto di punto il 10 settembre, poi lasciati invariati il 29 ottobre.
• Lagarde e la Francia: l’uscita anticipata della presidente della Bce, dal 7 febbraio 2027, è per Trichet una scelta comprensibile.
• Fed e Casa Bianca: inflazione americana al 3,7% e tassi tra il 3,75% e il 4%, sotto la pressione di Donald Trump per un costo del denaro più basso.
• Gradualità: un rialzo di 50 punti base negli Usa sarebbe, per l’ex presidente della Bce, “controproducente”.
Un’inflazione a due velocità
Il punto di partenza è il doppio volto dei prezzi europei. “L’inflazione in Europa deve essere contenuta perché è arrivata al livello del 4% in media, con significative differenze fra un Paese e l’altro”, osserva Trichet. Ma il dato da guardare è un altro: “l’attuale livello di “core inflation” – quella che esclude i prezzi energetici – è del 2,5%, quindi assai vicina all’obiettivo del 2%”.
Da qui la conclusione dell’ex presidente della Bce: “una parte importante dell’inflazione verrà meno se i nuovi colloqui appena iniziati porteranno alla fine della guerra in Iran e il petrolio a scendere”. Una prospettiva che lega la stabilità dei prezzi alla geopolitica più che alla sola politica monetaria.
La pace con l’Iran, la variabile decisiva
Sull’esito dei negoziati Trichet resta prudente: “Nessuno sa cosa farà Trump e non sono sicuro che lo sappia neanche lui”. L’auspicio è che le trattative, “che coinvolgono anche il nuovo governo israeliano”, entrino “in una fase decisiva perché solo così si aprirà la strada a un calo deciso dei prezzi del petrolio e quindi alla stabilità dei prezzi a livello globale”.
Francoforte alza i tassi, ma senza affanni
Sul comportamento della Banca centrale europea il giudizio è positivo. La Bce, spiega, “sta razionalmente e gradualmente alzando i tassi perché l’inflazione è alta, anche se, come dicevo, un calo del petrolio la riporterebbe rapidamente sotto controllo”. I tassi “sono stati portati su con un aumento di un quarto di punto al 2,50% il 10 settembre” e nella riunione del 29 ottobre sono rimasti invariati. Approfondisce lo scenario anche l’analisi di Riparte l’Italia su la Bce che tiene i tassi fermi davanti allo shock energetico.
Per Trichet la determinazione del Consiglio direttivo non è in discussione. La Bce, ricorda, è riuscita a riprendere il controllo dell’inflazione “dopo l’impennata post Covid”, mentre la guerra in Iran “è responsabile di gran parte delle attuali difficoltà a livello globale”. A rassicurare è il livello dell’inflazione di fondo che, “attestandosi al 2,5%, non lascia finora presagire pericolosi effetti di secondo impatto”.
L’intervista a Repubblica
Le valutazioni di Jean-Claude Trichet sono contenute nell’intervista rilasciata a la Repubblica, a firma di Eugenio Occorsio. Tra i passaggi più delicati c’è quello sulle dimissioni anticipate di Christine Lagarde, annunciate in occasione della riunione del 29 ottobre e operative dal 7 febbraio 2027, che alcuni hanno criticato come un addio alla nave in piena tempesta. Trichet non è d’accordo: “Rispetto la sua decisione e la motivazione che ha addotto: partecipare al dibattito pubblico francese in vista delle elezioni in Francia. La posta in gioco nel nostro Paese è altissima”.
L’eredità di Lagarde alla Bce
Secondo l’ex presidente della Bce le elezioni francesi potranno “sottolineare gli aspetti che, in alcuni programmi, appaiono assai pericolosi e controproducenti, non solo per la Francia ma anche per l’Europa”. Quanto al bilancio del mandato, il giudizio è netto: “Penso che Christine Lagarde abbia svolto con grande efficacia il suo compito alla Bce, insieme con il consiglio dei governatori che ha presieduto con tatto, competenza e autorevolezza”. Un mandato segnato da tre prove: “il periodo del Covid, che è stato particolarmente impegnativo, e la successiva ondata di inflazione, un problema non meno acuto, e poi la crisi ucraina”.
Stati Uniti, la Fed tra data center e pressioni politiche
Oltreoceano il quadro è diverso. Per Trichet la crisi dei data center “porterà probabilmente a un sano ridimensionamento delle quotazioni dell’IA che erano fuori controllo”. L’inflazione americana, al 3,7%, “è in parte anche il frutto degli alti prezzi del greggio, compreso quello americano, sui mercati”, ma “il più è costituito dalla forte domanda aggregata di beni e servizi, e dalla parte salariale”.
Intervenire, dunque, è necessario, “ma è stato ed è difficile per Jerome Powell e il successore Kevin Warsh, sottoposti a una continua pressione di Trump che vorrebbe i tassi “più bassi del mondo”, all’1% o giù di lì, il che avrebbe effetti rovinosi”. Entrambi, sottolinea, hanno ribadito pubblicamente l’obiettivo del 2% nel medio termine.
Perché il target del 2% resta un pilastro
L’ex banchiere centrale rivendica il valore dell’obiettivo condiviso: “Vorrei sottolineare che questo livello di stabilità dei prezzi stabilito in comune dalle principali banche centrali che emettono la maggior parte delle valute convertibili – cominciò la Bce nel 1998, poi si unirono il Regno Unito nel 2003, gli Usa nel 2012 e infine il Giappone nel 2013 – è un risultato straordinario”. Per Trichet si tratta della “più significativa riforma de facto del sistema monetario internazionale dopo lo smantellamento di Bretton Woods”. E avverte: “È chiaro che l’inflazione e il conseguente problema dell’“affordability” sono molto sentiti dalle famiglie e dagli elettori”.
No al rialzo di 50 punti base
Alla proposta di Christopher Waller, membro del board della Federal Reserve, di un rialzo netto di 50 punti base, la risposta è secca: “No, sarebbe controproducente”. Trichet giudica invece corretto il rialzo di un quarto di punto deciso a settembre, “il primo rialzo dal luglio 2023”, che ha portato la forchetta dei tassi “tra il 3,75% e il 4%”. Le previsioni degli operatori indicano un nuovo rialzo di 25 punti base nella riunione dell’8 e 9 dicembre: “Staremo a vedere”.
Il messaggio finale riguarda il metodo. “È solo una questione di gradualità”, conclude Trichet. “Il fatto che tutte le banche centrali perseguano lo stesso obiettivo non significa che adottino le medesime decisioni di politica monetaria. Devono infatti confrontarsi con economie differenti, pressioni inflazionistiche diverse e shock interni di varia natura”. Sul rapporto tra tassi e rischi per l’Europa resta utile anche l’analisi dell’economista Fabrizio Galimberti.
Domande e risposte
Che cosa può far scendere l’inflazione in Europa secondo Jean-Claude Trichet?
Soprattutto la pace in Iran: per l’ex presidente della Bce la fine della guerra farebbe calare il prezzo del petrolio e una parte importante dell’inflazione, oggi al 4% in media nell’area euro, verrebbe meno.
Come giudica Trichet la politica monetaria della Bce?
Positivamente. La Bce alza i tassi in modo razionale e graduale: li ha portati al 2,50% con un rialzo di un quarto di punto e poi li ha lasciati invariati, mentre l’inflazione di fondo al 2,5% non segnala pericolosi effetti di secondo impatto.
Perché Trichet è contrario a un rialzo dei tassi di 50 punti base negli Stati Uniti?
Perché lo ritiene controproducente: la Federal Reserve ha già alzato i tassi di un quarto di punto, portandoli tra il 3,75% e il 4%, e per Trichet la strada giusta è la gradualità.
Per saperne di più:
La svalutazione nascosta del Superbonus spalmato | L’analisi di Giuseppe Coco
L’Europa ora diventi potenza | L’analisi di Paolo Gentiloni
La destra vince con le parole | L’analisi
Cybersecurity, l’affare è in Borsa | L’analisi
La classifica dell’inflazione città per città | L’analisi