

Le dichiarazioni dell’AD di Intesa sulle misure “sudamericane” contro le banche in Legge di Bilancio hanno fatto sicuramente sobbalzare sulla sedia il ministro dell’Economia Giorgetti, anche perché accompagnate da un riferimento nemmeno troppo velato alla possibilità che il grosso sostegno venuto dal mondo bancario al debito pubblico venga meno. Si è trattato di una partita nella quale ci sono convitati di pietra nemmeno troppo misteriosi (la BCE) e una preoccupazione di fondo per la stabilità del nostro debito, che sono tutt’altro che scomparse.
I punti chiave
• La misura decisiva: non è la tassa sugli extra-profitti, ma la spalmatura su 10 anni dei crediti edilizi scaricabili nel 2027.
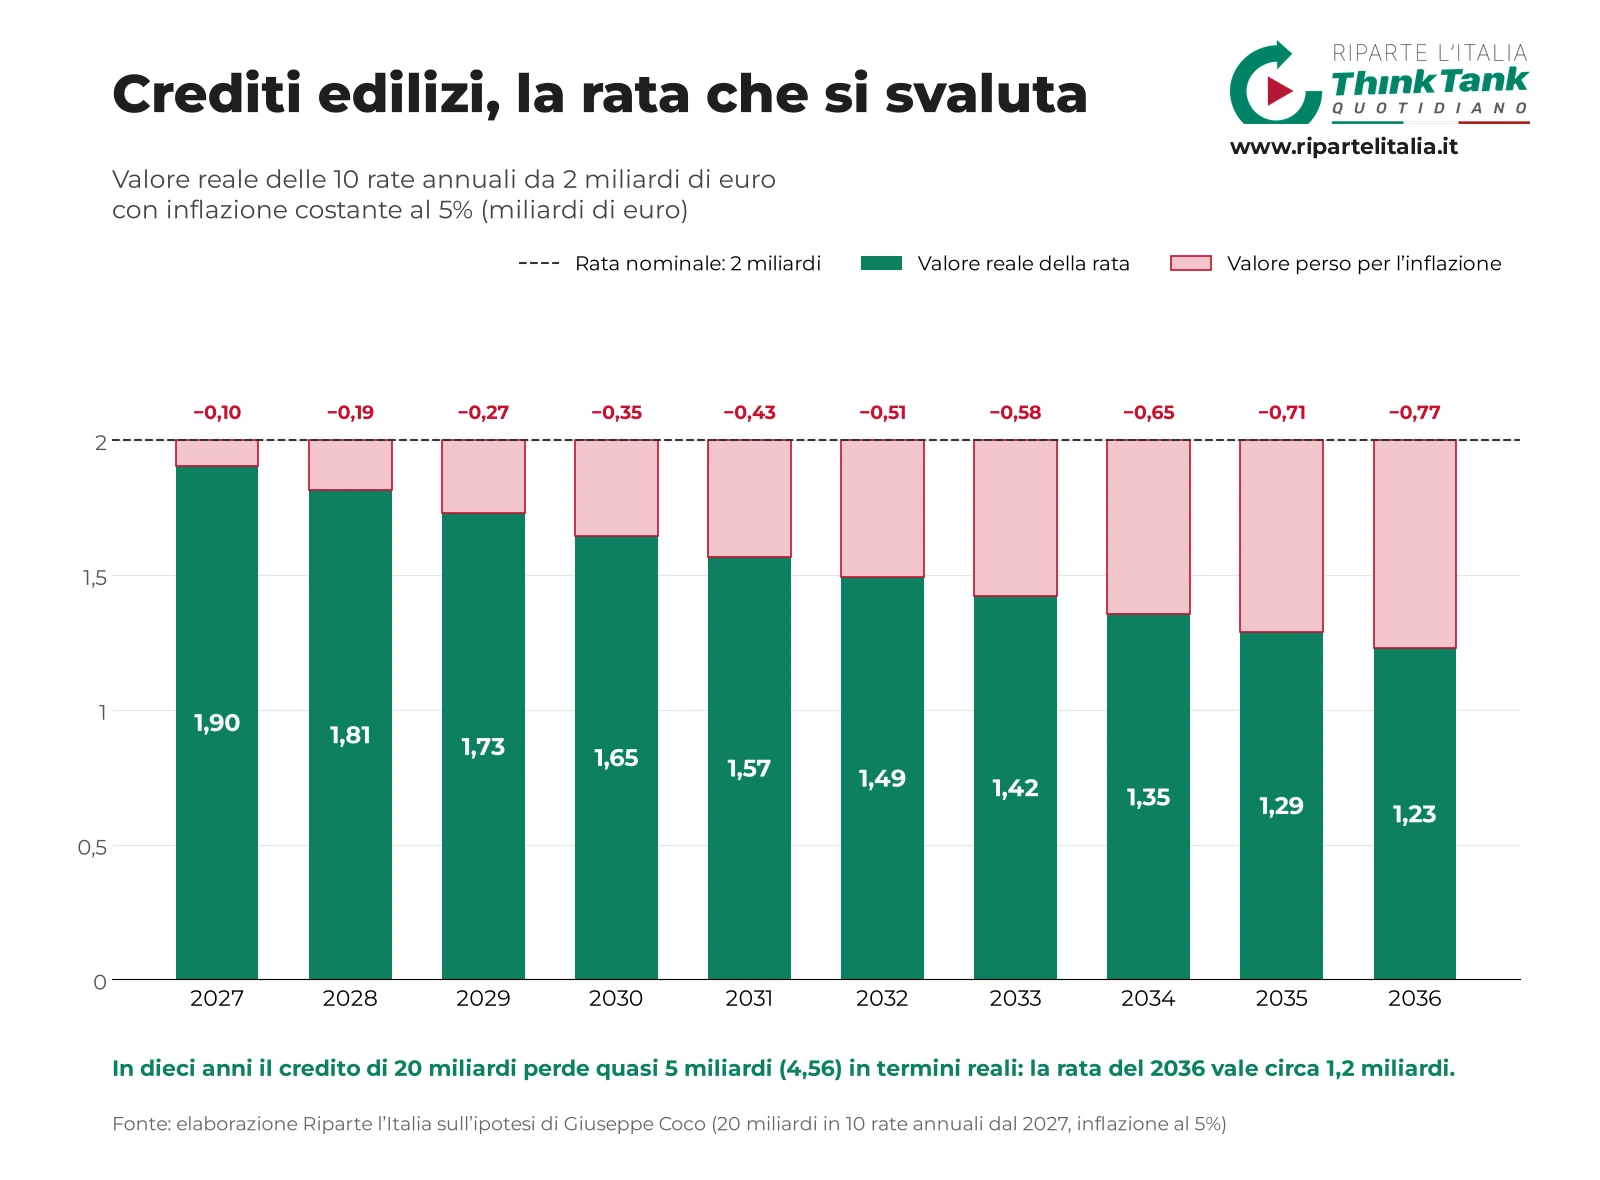
• Una svalutazione di fatto: con un’inflazione al 5%, i 20 miliardi di crediti perdono in termini reali quasi 5 miliardi in dieci anni.
• Il vantaggio per il Tesoro: l’operazione equivale a un allungamento forzoso, a interessi zero, di una tranche di debito pubblico da 20 miliardi.
• Una minaccia poco credibile: le banche italiane detengono circa il 20% del debito pubblico e una crisi del debito colpirebbe per prime proprio loro.
Il vero effetto della spalmatura
L’aspetto che però è sfuggito a molti commentatori è il vero effetto della principale misura criticata da Messina, non tanto la tassa sugli extra-profitti quanto la spalmatura dei crediti edilizi scaricabili nel 2027 su 10 anni. Secondo molti commentatori disattenti, questa distribuzione su 10 anni modifica solo il profilo temporale dei crediti e il problema sarebbe solo quello della liquidità che le banche potrebbero fronteggiare nell’immediato. In realtà la tecnica principale per stabilizzare i conti pubblici è svalutare le poste nominali con l’inflazione che gonfia il Pil nominale (e le entrate fiscali) ma non i pagamenti per interessi (se la Banca Centrale gestisce i tassi adeguatamente e si trovano compratori a tassi reali negativi). È quello che è successo con l’inflazione del 2022-23, come ho spiegato altrove (Coco, Cosa ha salvato i conti pubblici, lavoce.info).
Quanto vale davvero una rata da 2 miliardi
In questo caso la tecnica funziona a rovescio. I 20 miliardi di crediti edilizi da scaricare nel 2027, di cui secondo alcune stime 14 sarebbero nei bilanci delle banche, verrebbero distribuiti equamente in 10 anni, 2 miliardi all’anno. Ma con un’inflazione al 5% le somme nominali invariate per gli anni successivi valgono in termini reali molto meno. Immaginando un’inflazione costante al 5% per 10 anni, ad esempio, i due miliardi da scaricare nel 2036 varrebbero in termini reali 2/1,05¹⁰, ovvero solo 1,2 miliardi circa. Nei 10 anni un’inflazione (o un costo nominale dei fondi) al 5% svaluterebbe il credito di quasi 5 miliardi. Di fatto l’operazione equivaleva a una vera e propria svalutazione di un asset, il cui prezzo di acquisto da parte del sistema bancario dipendeva dalla possibilità di utilizzare subito le somme come sconti fiscali.
Il guadagno nascosto per il Tesoro
Di converso, per il Tesoro si trattava della svalutazione di un debito, oltre che di un non irrilevante alleggerimento delle necessità di liquidità l’anno prossimo. Di fatto l’operazione sarebbe equivalente a un allungamento forzoso delle scadenze su una tranche di debito pubblico di 20 miliardi in scadenza nel 2027, a interessi zero. Un modo speculare a quello di sopra per capire l’effetto sarebbe calcolare il risparmio di interessi per lo Stato nei 10 anni. Da questo punto di vista l’osservazione di Messina non è del tutto inappropriata.
Una minaccia che non regge
Va però detto che la velata minaccia dell’AD di Intesa non è molto credibile e poteva essere anche autolesionista. Le banche italiane hanno in pancia circa il 20% del debito pubblico e, nonostante gli sforzi apparenti della BCE, lo sganciamento delle banche dai debiti pubblici nazionali non si è mai verificato. Anche perché non si è mai visto un paese avere una crisi del debito pubblico e il suo sistema bancario prosperare. Per questo motivo ogni dubbio sul sostegno del sistema bancario al debito non può che avere conseguenze catastrofiche per il paese e per lo stesso sistema bancario.
D’altro canto, la salute recente del sistema bancario dipende anche da un puro arbitraggio tra una raccolta (anche dalla BCE) a tassi bassissimi e semplici investimenti nel debito pubblico italiano. Messina ha alluso alla recente svalutazione dei titoli di debito (per effetto dell’inflazione), ma in realtà quello che rileva per chi non vende il debito è solo lo spread tra i tassi di raccolta e quelli cui investe, e in questa fase probabilmente questo spread aumenterà.
Adombrare la possibilità di diminuire il sostegno al debito nazionale, quindi, non è credibile per il sistema bancario. Se fosse credibile, d’altronde, sarebbe catastrofica per lo stesso settore bancario.
Sul dibattito aperto dalle parole dell’AD di Intesa, Riparte l’Italia ha già raccontato l’accusa di Messina alla “manovra sudamericana” e la lettura del Financial Times sulla minaccia delle banche.
Domande e risposte
Perché la spalmatura dei crediti edilizi su 10 anni pesa sulle banche?
Perché non cambia solo i tempi: con un’inflazione al 5%, le rate nominali da 2 miliardi l’anno valgono sempre meno. In dieci anni i 20 miliardi di crediti perderebbero in termini reali quasi 5 miliardi, una vera e propria svalutazione dell’asset.
Che cosa guadagna il Tesoro da questa misura?
Per lo Stato l’operazione equivale a un allungamento forzoso, a interessi zero, di una tranche di debito pubblico da 20 miliardi in scadenza nel 2027. Ne derivano un risparmio di interessi e un alleggerimento delle necessità di liquidità l’anno prossimo.
Le banche possono davvero ridurre il sostegno al debito pubblico?
Secondo Giuseppe Coco la minaccia non è credibile: le banche italiane detengono circa il 20% del debito pubblico e non si è mai visto un paese in crisi del debito con un sistema bancario prospero. Ridurre quel sostegno sarebbe catastrofico per il paese e per le stesse banche.
Per saperne di più:
Patrimoniale, la grande illusione: promette miliardi ma in Europa incassa briciole | L’analisi
La bolletta pagata all’estero | L’analisi
Solo la pace frena l’inflazione | L’analisi di Claude Trichet
L’Europa ora diventi potenza | L’analisi di Paolo Gentiloni
La destra vince con le parole | L’analisi