

Come tassare le grandi ricchezze senza colpire il lavoro e senza spingere i patrimoni a cambiare indirizzo? Da Thomas Piketty a Gabriel Zucman, la tassazione dei grandi patrimoni è tornata al centro del dibattito internazionale. Le proposte vanno da un’imposta progressiva sul patrimonio oltre una certa soglia a una imposta minima per i miliardari, calcolata in proporzione alla loro ricchezza: chi paga già meno del minimo dovrebbe versare la differenza.
L’obiettivo dichiarato è chiedere un contributo maggiore a chi possiede di più e alleggerire il carico fiscale sul lavoro. Il nodo, però, non è il principio ma la sua applicazione: quanto valgono davvero i patrimoni, a chi appartengono e come reagirebbero i loro proprietari.
I punti chiave
• Per tassare un patrimonio bisogna prima misurarlo: le imprese non quotate non hanno un prezzo di mercato e i valori catastali di case e terreni sono lontani da quelli reali.
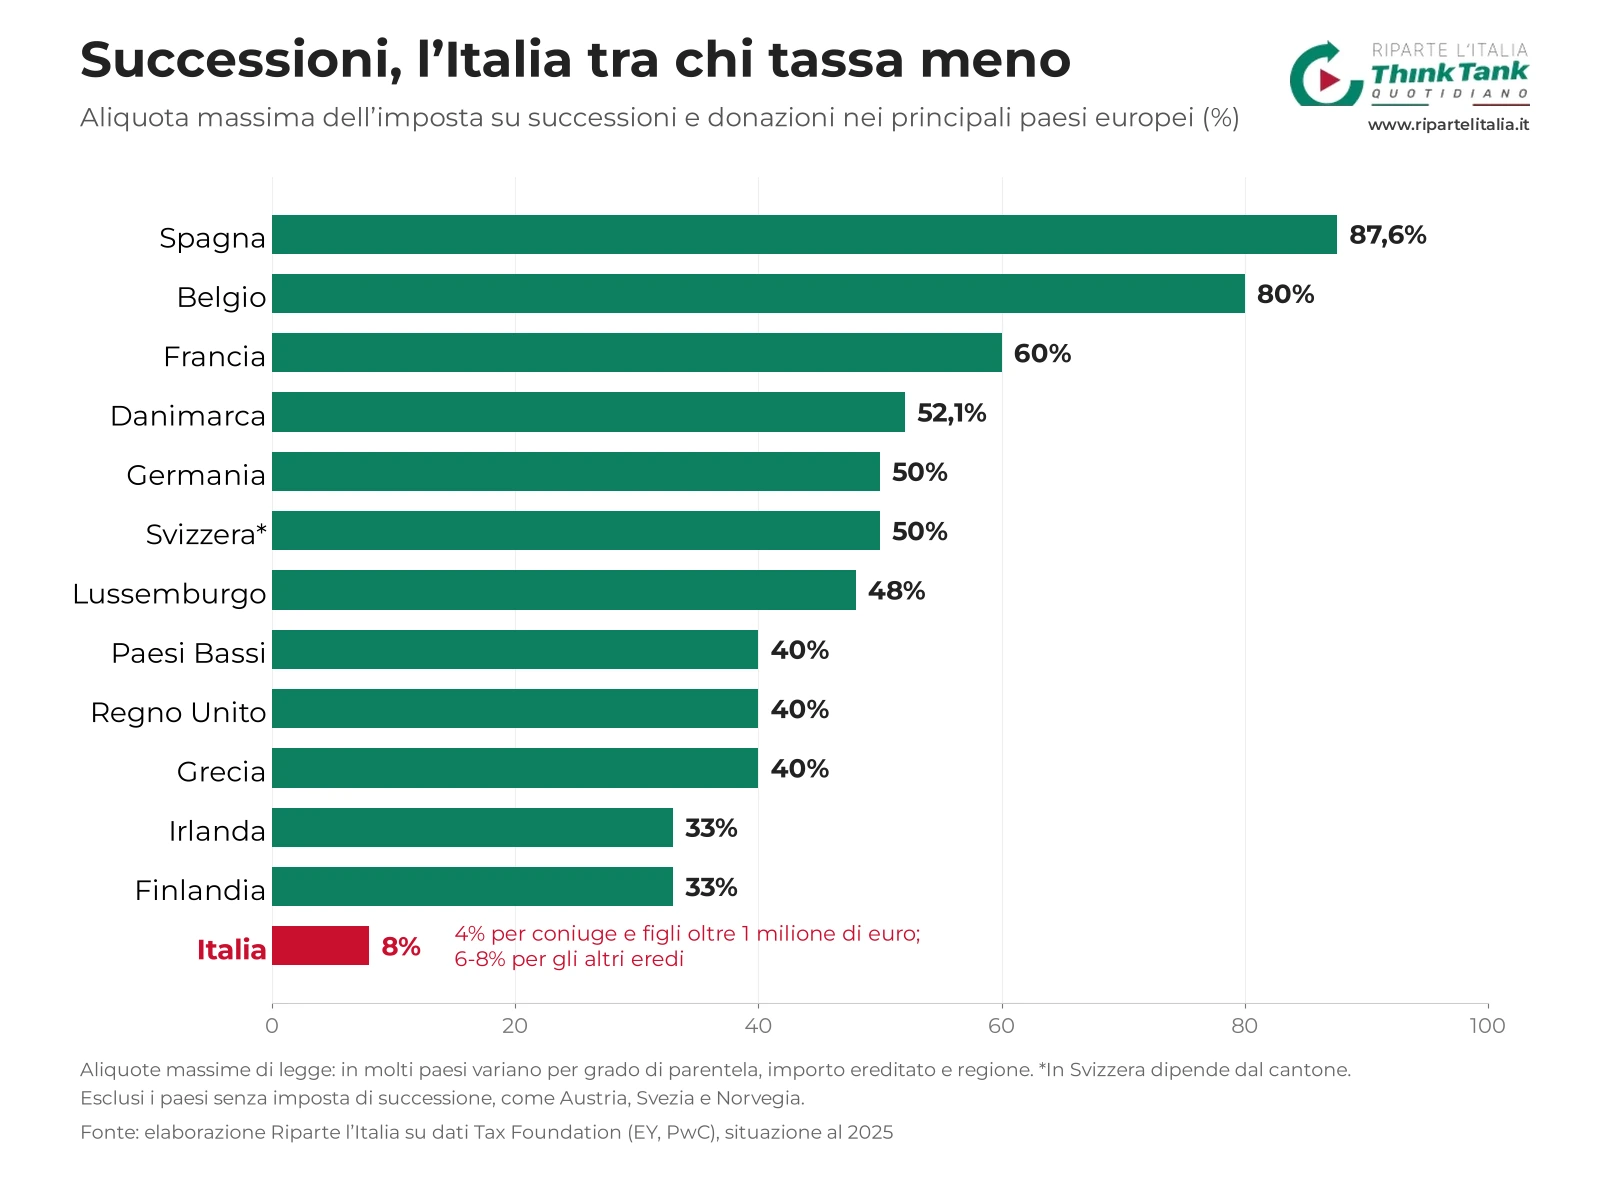
• In Italia ogni figlio può ricevere fino a 1 milione di euro senza pagare l’imposta di successione; sulla parte eccedente l’aliquota è del 4%, fra le più basse d’Europa.
• Una patrimoniale annuale esiste in pochi paesi europei: Spagna, Norvegia e Svizzera.
• Il rischio principale è la fuga dei patrimoni verso paesi a fiscalità più leggera; per contrastarla serve la collaborazione internazionale.
• Le strade più praticabili sono la riforma delle successioni, la tassazione dei guadagni accumulati anche prima della vendita e una politica della concorrenza più incisiva.
Misurare la ricchezza, il primo ostacolo
Per tassare il patrimonio di una persona occorre sapere che cosa possiede e quanto vale. Due difficoltà pesano più delle altre. Se un’impresa non è quotata in Borsa, il suo valore non si legge su un listino e può essere molto diverso da quello che risulta dal bilancio. Per case e terreni, invece, i valori catastali sono spesso lontani dai prezzi di mercato.
Servirebbe quella riforma del catasto che l’Italia rinvia da decenni. Senza un aggiornamento delle rendite, due patrimoni dello stesso valore rischiano di essere tassati in modo molto diverso, con effetti opposti all’equità che l’imposta vorrebbe garantire.
Successioni, l’Italia tra chi tassa meno
L’imposta di successione porrebbe gli stessi problemi di valutazione, ma richiederebbe di stimare i beni una sola volta, al momento del passaggio dell’eredità, anziché ogni anno. E partirebbe da un’imposta già esistente.
Nel confronto europeo l’Italia tratta le eredità con particolare favore: ciascun figlio può ricevere fino a 1 milione di euro senza pagare l’imposta e sulla parte che supera la soglia si paga il 4%. Secondo i dati raccolti dalla Tax Foundation, le aliquote massime italiane su successioni e donazioni vanno dal 4% all’8%, contro il 60% della Francia, il 50% della Germania e il 40% del Regno Unito. Fra le grandi economie europee che applicano l’imposta, nessuna ha aliquote massime così contenute.
Patrimoniale annuale, un club ristretto
Per un’imposta annuale sull’insieme del patrimonio il quadro è diverso. In Europa la applicano Spagna, Norvegia e Svizzera: l’Italia entrerebbe in un gruppo ristretto, mentre resterebbero numerosi i paesi dove trasferirsi per evitarla.
Qui si incontra un altro ostacolo: la possibilità di spostare la residenza dove si pagano meno imposte. Fra le risposte proposte c’è quella di continuare a tassare per alcuni anni chi si trasferisce all’estero, ma senza la collaborazione degli altri paesi la norma resterebbe difficile da applicare.
L’analisi di Leonzio Rizzo su la Repubblica
È il cuore del ragionamento proposto da Leonzio Rizzo, professore ordinario di Scienza delle finanze all’Università di Ferrara, in un’analisi pubblicata su la Repubblica. Il punto di partenza è il gettito atteso: “Quando si conta di raccogliere molto da pochi contribuenti ricchissimi, una domanda diventa decisiva: quanta di quella ricchezza il fisco riuscirebbe effettivamente a tassare?”.
Sulla valutazione dei beni l’economista è netto: “Senza affrontare questi problemi, il rischio è tassare in modo diverso ricchezze di uguale valore”. E sulla tassazione di chi lascia il Paese osserva: “Ma una cosa è scriverlo in una legge, un’altra è sapere chi possiede un ex residente e riuscire a fargli pagare il dovuto”. Una collaborazione, aggiunge, “difficile da costruire nell’attuale clima internazionale”.
Sulle eredità, invece, i margini ci sono, perché molti paesi già le tassano più dell’Italia. Anche in questo caso, però, occorrerebbe impedire che trasferimenti all’estero e donazioni permettano di aggirare le nuove regole.
Arricchirsi senza vendere, il nodo delle plusvalenze
C’è poi il problema di chi si arricchisce senza vendere nulla. Un grande azionista può ottenere un prestito dando in garanzia le proprie azioni: dispone così di denaro da spendere senza venderle e senza pagare le imposte sul guadagno accumulato. Per i contribuenti più ricchi si potrebbe allora tassare quell’aumento di valore anche prima della vendita, tenendo conto di quanto già versato quando le azioni saranno cedute.
Per Rizzo la distinzione è decisiva: “La differenza conta: una patrimoniale si paga anche se la ricchezza resta ferma o diminuisce; un’imposta sui guadagni accumulati colpisce invece il suo aumento”. Resta la difficoltà di misurarlo: per le azioni scambiate in Borsa c’è un prezzo pubblico, per le altre imprese bisogna stimarlo.
Concorrenza, l’altra metà della redistribuzione
Il ragionamento deve però risalire all’origine delle grandi fortune. Una ricchezza può nascere da un’innovazione, da un’impresa capace di crescere e creare lavoro. Ma può anche crescere perché mancano concorrenti, perché entrare in un mercato è troppo difficile o perché poche aziende riescono a imporre le proprie condizioni.
Nel dibattito sulle imposte questo aspetto resta spesso in secondo piano. “Eppure, se si lascia che la ricchezza si concentri senza ostacoli, si finisce per chiedere al fisco di correggere squilibri sempre più grandi, con interventi sempre più pesanti”, avverte Rizzo. Occorre quindi far funzionare meglio la concorrenza, limitare i privilegi e dare spazio a nuove imprese.
Nel frattempo le imposte possono contribuire a correggere gli squilibri già prodotti. Quella sulle successioni può limitare il passaggio di enormi fortune da una generazione all’altra e, insieme a una revisione delle imposte sui redditi, consentire di chiedere meno a chi lavora e di più a chi vive di rendita. Tassare i guadagni accumulati dai più ricchi anche prima della vendita può invece ridurre il vantaggio di chi rinvia per anni il pagamento delle imposte.
Prima della patrimoniale, le scelte da fare
Prima di introdurre una patrimoniale bisogna dunque chiarire quali ricchezze si vogliono colpire, come raggiungerle e come reagirebbero i contribuenti. Riformare le successioni offre due vantaggi: richiede di valutare i beni quando passano agli eredi e permette all’Italia di avvicinarsi a regole già diffuse in Europa. Affiancare un intervento sui guadagni accumulati appare un percorso più praticabile, pur richiedendo controlli efficaci.
Per frenare la formazione di rendite e la concentrazione del potere economico serve anche una politica della concorrenza più incisiva, almeno a livello europeo. La sintesi di Rizzo è in una frase: “Il fisco può redistribuire la ricchezza; mercati più aperti possono evitare che una parte di essa nasca dalla chiusura agli altri”.
Sul tema Riparte l’Italia ha pubblicato anche l’analisi sul gettito della patrimoniale in Europa, l’approfondimento sull’exit tax e l’attrattività dell’Italia per i super-ricchi, il focus sulla flat tax per i nuovi residenti facoltosi e l’analisi sulle corporazioni e i mercati protetti.
Domande e risposte
Perché è difficile tassare le grandi ricchezze?
Perché bisogna prima misurarle: le imprese non quotate non hanno un prezzo di mercato, i valori catastali sono lontani da quelli reali e i patrimoni possono spostarsi in paesi con imposte più basse.
Quanto si paga di imposta di successione in Italia?
Ogni figlio può ricevere fino a 1 milione di euro senza pagare l’imposta; sulla parte che supera la soglia l’aliquota è del 4%. Per gli altri eredi le aliquote arrivano all’8%, contro il 60% della Francia e il 50% della Germania.
Quali paesi europei hanno una patrimoniale annuale?
In Europa un’imposta annuale sull’insieme del patrimonio è applicata da Spagna, Norvegia e Svizzera.
Che differenza c’è tra patrimoniale e imposta sui guadagni accumulati?
La patrimoniale si paga anche se la ricchezza resta ferma o diminuisce; l’imposta sui guadagni accumulati colpisce solo l’aumento di valore, anche prima della vendita, e tiene conto di quanto già versato al momento della cessione.
Che cosa c’entra la concorrenza con la redistribuzione?
Una parte delle grandi fortune nasce dalla mancanza di concorrenti e dalle barriere all’ingresso nei mercati. Una politica della concorrenza più incisiva, almeno a livello europeo, può evitare che la ricchezza si concentri e ridurre il bisogno di interventi fiscali sempre più pesanti.
Per saperne di più:
La svalutazione nascosta del Superbonus spalmato | L’analisi di Giuseppe Coco
Canfora, l'era del noi contro loro | L’analisi di Luciano Canfora
Patrimoniale, la grande illusione: promette miliardi ma in Europa incassa briciole | L’analisi
La bolletta pagata all’estero | L’analisi
Solo la pace frena l’inflazione | L’analisi di Claude Trichet