

“Uno shock energetico può sembrare familiare e svolgersi comunque in modo diverso”. È la chiave con cui Sergio Nicoletti Altimari, vice direttore generale della Banca d’Italia, legge la nuova fiammata dei prezzi: il conflitto in Medio Oriente continua a colpire le forniture globali di energia, l’inflazione torna a salire e le banche centrali devono muoversi in un quadro “incerto e in rapida evoluzione”. Da qui la domanda che dà il titolo al suo intervento: che cosa deve sapere oggi la politica monetaria?
Le risposte passano da tre questioni: come reagiscono famiglie e imprese, perché gli effetti indiretti dello shock energetico sono rimasti finora contenuti e quanto si sono irrigidite le condizioni finanziarie. Sullo sfondo, un rischio nuovo: una correzione disordinata delle valutazioni legate all’intelligenza artificiale.
I punti chiave
• Dopo lo shock del 2021-22 famiglie e imprese sono più attente alle notizie e formano le aspettative di inflazione guardando più al passato di quanto prevedano i modelli.
• Nell’indagine della Banca d’Italia sulle imprese italiane, al picco dell’ultima ondata inflazionistica circa un terzo della crescita dei prezzi di vendita era legato alle attese sui costi degli input.
• Oggi i rincari restano concentrati sui beni energetici: aiutano le rinnovabili, salite alla metà della generazione elettrica Ue nel 2025, ma conta soprattutto la domanda debole.
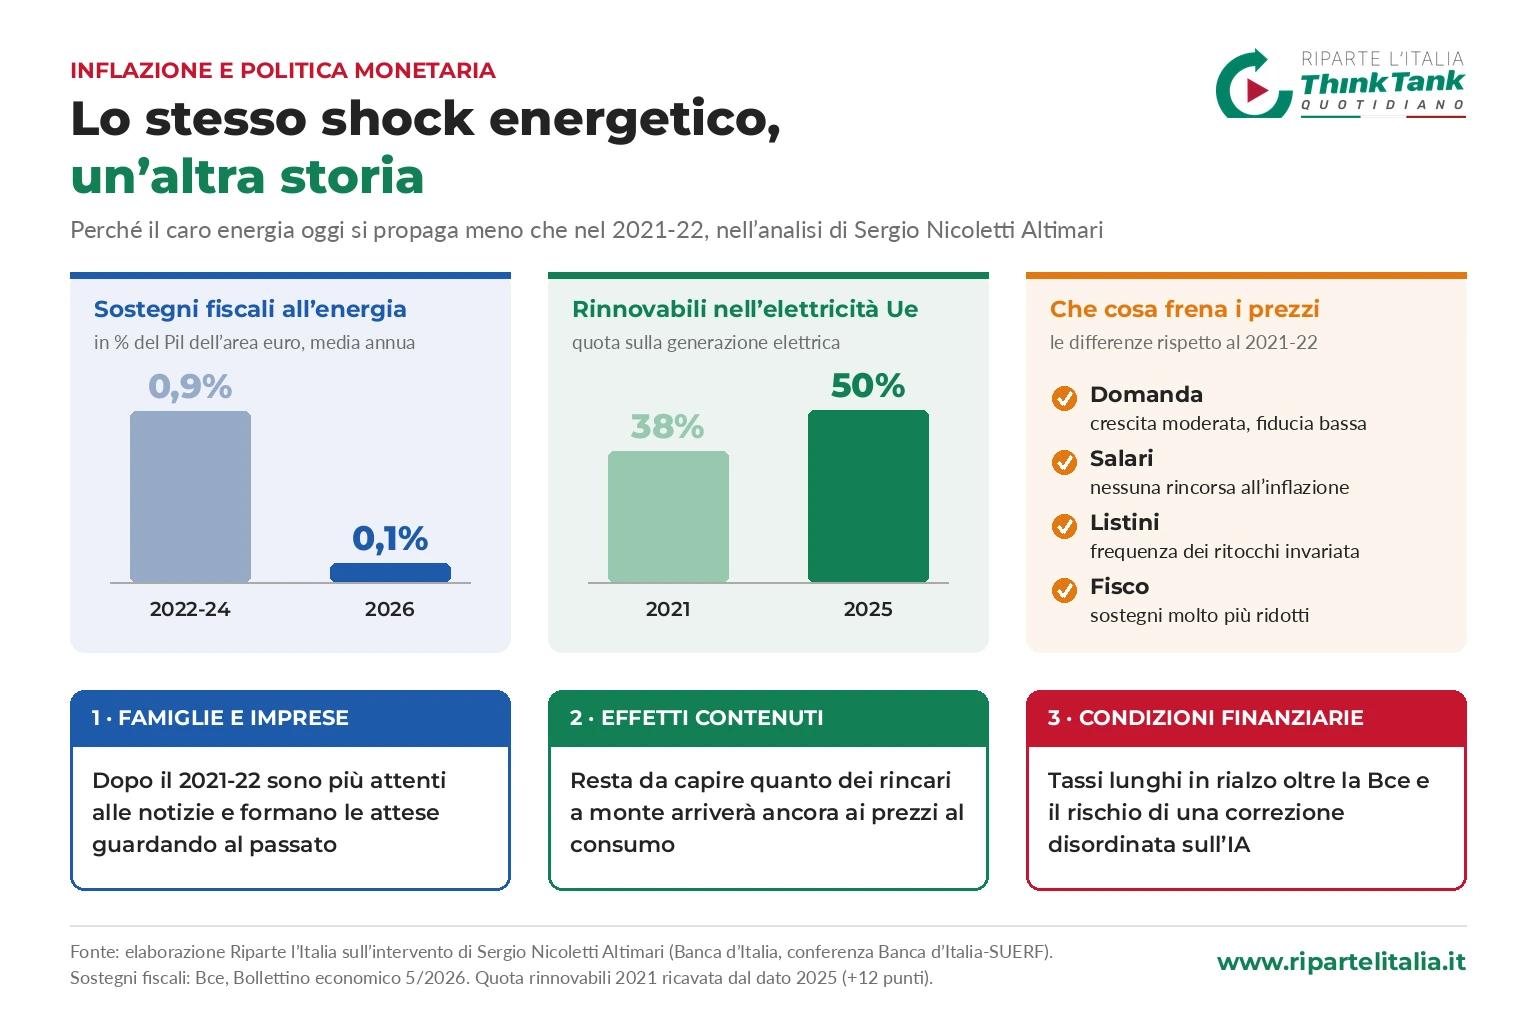
• I sostegni fiscali contro il caro energia sono scesi da circa lo 0,9% del Pil dell’area euro all’anno nel 2022-24 a circa lo 0,1% nel 2026.
• I prezzi alla produzione dei beni intermedi nell’area euro sono più alti del 7,1% rispetto a un anno prima: altri effetti indiretti sono attesi.
• I tassi a lungo termine salgono più di quanto spieghino le attese sui tassi ufficiali, e una perdita di fiducia sull’intelligenza artificiale potrebbe propagarsi al sistema finanziario.
Famiglie e imprese dopo la lezione del 2021-22
Il punto di partenza sono i lavori dei premi Nobel di quest’anno, Robert E. Hall e Michael Woodford: il primo ha mostrato come le attese sul reddito futuro orientino i consumi delle famiglie, il secondo come le attese sulla futura politica monetaria influenzino attività economica e inflazione. Per applicarli all’oggi, osserva Nicoletti Altimari, “dobbiamo comprendere i principali fattori che guidano le aspettative e le decisioni correnti”.
Lo shock del 2021-22 ha lasciato tre lezioni. Gli shock ampi rendono famiglie e imprese “più attente e più reattive alle notizie”; nel formare le attese sull’inflazione, gli operatori economici “tendono a guardare al passato più di quanto i nostri modelli normalmente assumano”; e i rincari dell’energia e, indirettamente, degli alimentari pesano di più sulle famiglie a basso reddito, i cui consumi si concentrano su questi beni.
Anche le imprese cambiano comportamento quando i margini sono sotto pressione: hanno un incentivo ad anticipare aumenti di prezzo che normalmente rinvierebbero e, se i concorrenti affrontano costi simili, hanno meno ragioni per trattenersi. Così lo shock arriva più in fretta ai prezzi al consumo. Le ricerche della rete ChaMP dell’Eurosistema mostrano che nella fiammata del 2021-22 le aziende hanno ritoccato i listini più spesso, mentre l’entità dei singoli aumenti è cambiata poco. L’indagine della Banca d’Italia sulle imprese italiane aggiunge che i prezzi di vendita reagiscono più alle sorprese al rialzo che a quelle al ribasso nei costi: al picco dell’ultimo episodio inflazionistico, la crescita attesa dei prezzi degli input spiegava “circa un terzo” della crescita dei prezzi di vendita.
Nel 2023 la frequenza delle variazioni di prezzo è tornata vicina ai livelli pre-pandemia, ma l’esperienza potrebbe aver lasciato “un segno duraturo”: le imprese potrebbero prestare più attenzione al momento giusto per rivedere i listini, e la diffusione degli strumenti digitali potrebbe consentire aggiustamenti più rapidi.
L’intervento alla conferenza Banca d’Italia-SUERF
L’analisi è contenuta nell’intervento di benvenuto con cui Nicoletti Altimari ha aperto a Palazzo Koch la conferenza “Inflation, inflation expectations, and monetary policy”, organizzata dalla Banca d’Italia con SUERF, il forum europeo su moneta e finanza. Il testo integrale, intitolato «Che cosa deve sapere oggi la politica monetaria?», è pubblicato in inglese sul sito della Banca d’Italia.
Ed è qui che il vice direttore generale segnala la differenza rispetto a quattro anni fa: “vediamo differenze significative nella propagazione dello shock energetico oggi rispetto al 2021-22”. I dati più recenti indicano che i beni energetici spiegano finora la maggior parte dell’aumento dell’inflazione al consumo nell’area euro; la trasmissione agli altri beni e servizi è stata limitata e non si osserva un aumento della frequenza dei ritocchi di prezzo da parte delle imprese.
Perché lo shock energetico si propaga meno
Un primo cuscinetto è strutturale: il peso crescente delle energie rinnovabili nel mix elettrico europeo. Nel 2025 le rinnovabili hanno coperto la metà della generazione elettrica dell’Ue, 12 punti in più rispetto al 2021, e in alcuni mercati questo ha reso i prezzi all’ingrosso dell’elettricità meno sensibili ai rincari del gas.
Ma il fattore decisivo, secondo Nicoletti Altimari, “è probabilmente una domanda aggregata più debole”. Nel 2021-22 le riaperture dopo la pandemia avevano liberato domanda repressa mentre le strozzature dell’offerta frenavano la produzione, e il sostegno fiscale aveva attenuato la perdita di potere d’acquisto: con una domanda forte, per le imprese era più facile scaricare i rincari sui consumatori. “Questa volta non c’è una spinta paragonabile alla domanda”: l’economia dell’area euro cresce a ritmo moderato, i consumi sono frenati da incertezza elevata e fiducia bassa, e i sostegni fiscali legati all’energia sono passati da circa lo 0,9% del Pil all’anno nel 2022-24 a circa lo 0,1% nel 2026. Anche la domanda di lavoro si è raffreddata e non ci sono segnali di salari che rincorrono l’inflazione.
La partita però non è chiusa. “Potremmo non aver ancora visto la fine della storia”, avverte il vice direttore generale: i prezzi alla produzione dei beni intermedi nell’area euro sono più alti del 7,1% rispetto a un anno prima, secondo i dati Eurostat citati nell’intervento. Le pressioni sui costi impiegano tempo a risalire la catena produttiva, quindi alcuni effetti indiretti sui prezzi al consumo sono attesi e già incorporati nelle proiezioni delle principali istituzioni, compresa la Bce. Resta però “un’incertezza sostanziale” sulla loro entità.
Tassi, debito e il nodo dell’intelligenza artificiale
La terza domanda riguarda le condizioni finanziarie. Davanti al peggioramento delle prospettive di inflazione, le principali banche centrali hanno alzato i tassi ufficiali, a cominciare dalla Bce lo scorso giugno, e i mercati hanno incorporato nei prezzi ulteriori rialzi. È il “meccanismo Woodford”: le attese sui tassi futuri irrigidiscono già oggi le condizioni finanziarie, frenano la domanda e aiutano a tenere le aspettative a medio termine in linea con gli obiettivi.
Ma la politica monetaria “non è l’unica forza in gioco”. Negli ultimi mesi i tassi a lungo termine sono saliti nettamente, soprattutto negli Stati Uniti, più di quanto spieghino le sole attese sui tassi a breve. Le spiegazioni vanno da un aumento del tasso naturale, legato alle attese di un balzo di produttività grazie all’intelligenza artificiale, a premi a termine reali più alti, che possono riflettere il timore di shock d’offerta più frequenti ma anche “crescenti preoccupazioni per debiti pubblici elevati e in aumento”. Nell’area euro pesano sia le ricadute dagli Stati Uniti sia fattori interni, a partire dalle rinnovate tensioni sui titoli sovrani di alcuni Paesi. Per le imprese l’effetto diventerà più evidente man mano che rifinanzieranno il debito.
Infine la preoccupazione più profonda: una perdita improvvisa di fiducia degli investitori nelle prospettive dell’intelligenza artificiale potrebbe innescare una correzione disordinata? Le valutazioni del settore sono già scese nelle ultime settimane, e oscillazioni ampie sono attese per una tecnologia “potenzialmente rivoluzionaria”. Tuttavia, avverte Nicoletti Altimari, “la concentrazione delle esposizioni e gli accordi di finanziamento circolare nel settore dell’IA sono chiare fonti di vulnerabilità”: in caso di brusca revisione dei prezzi, interconnessione e leva elevata potrebbero amplificare lo shock fino all’economia reale.
La conclusione è un invito al pragmatismo: con tante forze che agiscono insieme su crescita e inflazione, la politica monetaria “deve attingere alla più ampia gamma possibile di evidenze”.
Su Riparte l’Italia il tema si collega al precedente intervento di Sergio Nicoletti Altimari su cooperazione e squilibri globali, allo scenario sulla Bce davanti allo shock energetico e all’analisi di Jean-Claude Trichet su pace e inflazione.
Domande e risposte
Quali sono le tre domande di Nicoletti Altimari per la politica monetaria?
Come stanno reagendo famiglie e imprese allo shock inflazionistico; perché gli effetti indiretti dello shock energetico sono rimasti finora contenuti e se continuerà così; quanto si sono irrigidite le condizioni finanziarie e per quali ragioni.
Perché l’inflazione energetica di oggi si propaga meno che nel 2021-22?
Soprattutto per una domanda aggregata più debole: niente rimbalzo post-pandemia, consumi frenati dall’incertezza, sostegni fiscali ridotti a circa lo 0,1% del Pil e salari senza rincorsa. Aiuta anche la quota di rinnovabili, salita alla metà della generazione elettrica Ue.
Lo shock sui prezzi è finito?
Non ancora. I prezzi alla produzione dei beni intermedi nell’area euro sono più alti del 7,1% su base annua e parte di questi rincari arriverà ai prezzi al consumo, con un’incertezza ancora ampia sulla misura.
Che cos’è il “meccanismo Woodford”?
È l’effetto per cui le attese sui futuri tassi ufficiali irrigidiscono subito le condizioni finanziarie, frenando la domanda e mantenendo le aspettative di inflazione a medio termine in linea con gli obiettivi delle banche centrali.
Quale rischio vede la Banca d’Italia nell’intelligenza artificiale?
Una perdita improvvisa di fiducia degli investitori potrebbe provocare una correzione disordinata: la concentrazione delle esposizioni, il finanziamento circolare tra fornitori e clienti del settore e la leva elevata in parti del sistema finanziario potrebbero amplificare lo shock fino all’economia reale.
Per saperne di più:
Anthropic, l’IPO che sfida la bolla | Lo scenario
La questione giovanile non è un problema di ordine pubblico | L’analisi
Anche le fabbriche tedesche scioperano per i salari poveri | L’analisi
Zes unica, la semplificazione finalmente sbarca al Nord | L’analisi
Pensioni, Le Pen intrappolata dalle promesse | Lo scenario di Le Monde