


Le micro e piccole fatture tra imprese potrebbero uscire dall’obbligo di ritenuta a partire dal 2028. Con un emendamento della maggioranza alla manovra si prevede di escludere dal nuovo prelievo sulle operazioni B2B (business to business) tutte le transazioni fino a 3mila euro. Un correttivo che arriva mentre il Ddl di Bilancio, approdato alla Camera, raddoppia proprio la ritenuta B2B, e mentre è atteso un nuovo vertice di maggioranza sulle modifiche.
I punti chiave
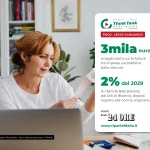
• L’emendamento allo studio esclude dalla ritenuta B2B le fatture fino a 3mila euro, alleggerendo soprattutto le imprese di minori dimensioni.
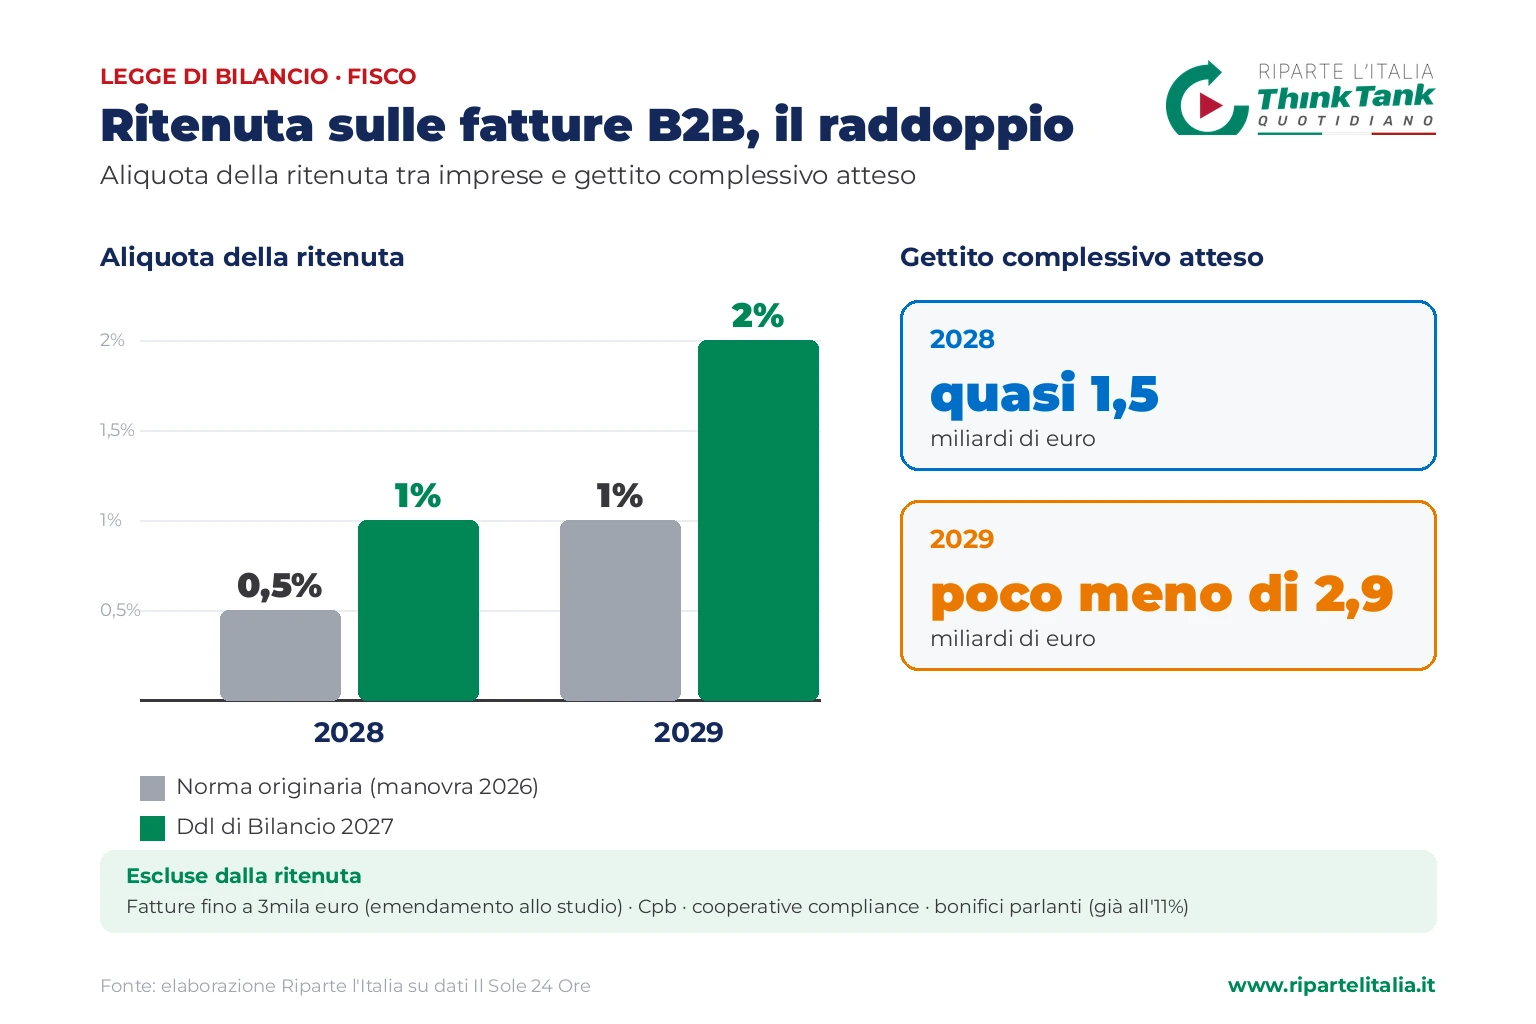
• Il Ddl di Bilancio 2027 porta l’aliquota dallo 0,5% all’1% nel 2028 e dall’1% al 2% dal 2029.
• Il gettito complessivo atteso sale a quasi 1,5 miliardi nel 2028 e a poco meno di 2,9 miliardi nel 2029.
• Per la Corte dei conti, con l’aliquota al 2% la ritenuta supera l’Ires dovuta dalle imprese con margini inferiori a circa l’8% dei ricavi.
• Restano già esclusi chi aderisce al concordato preventivo biennale o alla cooperative compliance e i bonifici parlanti per i lavori edilizi agevolati.
Fuori le transazioni di modesto importo
L’ipotesi di escludere le operazioni fino a 3mila euro nasce per venire incontro a una serie di criticità sollevate durante le audizioni sulla manovra. In questo modo sarebbero esonerate dall’adempimento fiscale tutte le transazioni di modesto importo. È una semplificazione pensata soprattutto per le imprese di minori dimensioni: tra gli effetti collaterali della ritenuta ci sono infatti il peso sulla liquidità delle imprese e una serie di costi amministrativi aggiuntivi.
Dalla manovra 2026 al raddoppio
La ritenuta sulle operazioni tra imprese era stata introdotta dalla manovra 2026. Il Ddl di Bilancio 2027 la aumenta: nel 2028 passa dallo 0,5% all’1%, dal 2029 dall’1% al 2%. Come ricostruiscono Marco Mobili e Giovanni Parente su Il Sole 24 Ore, il raddoppio, sommato a quanto già preventivato nella manovra dello scorso anno, porterebbe il gettito a quasi 1,5 miliardi nel 2028 e a poco meno di 2,9 miliardi nel 2029.
Le critiche di Corte dei conti e Confindustria
Proprio dalle audizioni in Parlamento è arrivato il pressing delle associazioni di categoria per superare il prelievo o almeno limitarne l’impatto, evitando effetti e oneri sproporzionati sul sistema delle imprese. La Corte dei conti ha sottolineato che, una volta a regime con un’aliquota del 2%, “la ritenuta supera l’Ires dovuta dalle imprese con margini inferiori all’8 per cento circa dei ricavi”. Sotto quella soglia l’impresa si troverebbe ad anticipare con la ritenuta una somma più alta di quella che poi dovrebbe con l’imposta sugli utili.
La penalizzazione colpisce soprattutto chi ha margini ridotti dai costi sostenuti e chi chiude il periodo d’imposta in perdita fiscale. Si genererebbe così un circolo vizioso di crediti strutturali da compensare o rimborsare. C’è poi il nodo dell’applicazione pratica, con i costi burocratici legati al nuovo adempimento. Nella memoria depositata in Parlamento, Confindustria ha scritto che la ritenuta è “destinata a creare oneri amministrativi e finanziari sproporzionati, con effetti asimmetrici a seconda del settore e della condizione soggettiva dell’impresa”. Di fatto, l’azienda cliente viene trasformata “in un sostituto d’imposta per il proprio fornitore”.
Un segnale per le piccole imprese
L’ipotesi che potrebbe concretizzarsi nell’iter parlamentare è quindi quella di escludere dal prelievo una quota rilevante di operazioni, a partire dalle transazioni di importo più contenuto. Un aiuto mirato alle imprese di ridotte dimensioni, per le quali il “combinato disposto” di costi amministrativi fuori scala e drenaggio di liquidità si farebbe sentire di più.
Si tratterebbe di un ampliamento del catalogo delle esclusioni già previste. La norma esclude infatti i contribuenti che hanno scelto di essere pienamente trasparenti nei confronti dell’amministrazione finanziaria attraverso il concordato preventivo biennale (Cpb) o il regime di adempimento collaborativo, la cooperative compliance, per chi si dota di un sistema di gestione del rischio fiscale. Inoltre la ritenuta B2B non scatta per i bonifici parlanti legati a lavori edilizi con agevolazioni per il recupero del patrimonio immobiliare o il risparmio energetico, perché questi pagamenti sono già sottoposti a una ritenuta dell’11%.
Superbonus, il fronte dello spalma-crediti
Su un altro fronte caldo, quello del Superbonus, la proposta di Forza Italia punta a limitare l’impatto dello spalma-crediti per “le microimprese, le piccole imprese e le medie imprese” con crediti fino a 500mila euro. Solo in questi casi l’arco temporale di utilizzo in compensazione scenderebbe da 10 a 5 anni. Secondo l’emendamento, le coperture arrivano dal fondo per le politiche economiche del Mef: 500 milioni l’anno, per un totale di 2,5 miliardi fino al 2031.
Liti fiscali e rottamazione, la proposta della Lega
Sul fronte delle sanatorie si muove la Lega. “Abbiamo presentato un emendamento sulla chiusura delle liti fiscali pendenti con la logica che se hai vinto in primo grado e rinunci a proseguire paghi un tot” in base alla casistica, spiega Alberto Gusmeroli, relatore della Lega alla manovra. È una “chiusura delle liti, del contenzioso sul modello del 2018 che ho fatto con Bitonci”. Il partito sostiene anche una “riapertura della rottamazione quater e una più ampia della quinquies” e un salvagente per i decaduti dalle rateizzazioni.
Su Riparte l’Italia il cantiere della manovra è al centro anche dell’analisi su una Manovra da riscrivere quasi da capo, del contributo di Giuseppe Coco sulla svalutazione nascosta del Superbonus spalmato e del focus sui condoni da 19 miliardi mai incassati.
Domande e risposte
Che cos’è la ritenuta sulle fatture B2B?
È un prelievo anticipato sulle operazioni tra imprese introdotto dalla manovra 2026: l’azienda cliente trattiene una quota dell’importo dovuto al fornitore e la versa al Fisco, diventando di fatto suo sostituto d’imposta.
Quali fatture sarebbero escluse dalla ritenuta?
L’emendamento allo studio della maggioranza esclude, dal 2028, le operazioni tra imprese fino a 3mila euro. Sono già fuori i contribuenti in concordato preventivo biennale o in cooperative compliance e i bonifici parlanti per lavori edilizi agevolati, già soggetti a una ritenuta dell’11%.
Di quanto aumenta la ritenuta con la legge di Bilancio 2027?
Il Ddl di Bilancio 2027 la raddoppia: 1% invece dello 0,5% nel 2028 e 2% invece dell’1% dal 2029. Il gettito complessivo atteso è di quasi 1,5 miliardi nel 2028 e poco meno di 2,9 miliardi nel 2029.
Perché le imprese contestano la ritenuta?
Perché drena liquidità e aggiunge costi amministrativi. Secondo la Corte dei conti, al 2% supera l’Ires dovuta dalle imprese con margini sotto l’8% circa dei ricavi, generando crediti da compensare o rimborsare.
Cosa propone Forza Italia sul Superbonus?
Di ridurre da 10 a 5 anni il periodo di utilizzo in compensazione dei crediti per le Pmi con crediti fino a 500mila euro, con coperture per 500 milioni l’anno e 2,5 miliardi complessivi fino al 2031.
Per saperne di più:
Risparmio, l’algoritmo non basta | L’analisi
AI, la guerra dei talenti | Lo scenario
Il campione europeo dei chip Made in Italy | L’analisi
Il vetro italiano brucia la la bolletta | L’analisi
La riforma degli statuti è un’opportunità | L’analisi di Elena Guardigli