

“Es kommt alles ans Licht”, tutto viene alla luce, recita un proverbio tedesco. A questo punto, osserva il comitato editoriale del Financial Times, andrebbe inciso sul tavolo del consiglio di amministrazione della prima banca di Germania. L’inchiesta «Inside Deutsche Bank», condotta secondo Le Monde da 230 giornalisti di 50 testate, si fonda su oltre 15 milioni di documenti interni: email, verbali, indagini interne. Ne abbiamo già ricostruito i contenuti nel nostro approfondimento sui segreti di Epstein e Trump.
I punti chiave
• Secondo l’editoriale del Financial Times (articolo a pagamento), i 15 milioni di file trapelati da Deutsche Bank mostrano controlli carenti sui clienti ad alto rischio e un’insofferenza interna verso le regole “know your customer”.
• La banca guidata da Christian Sewing ha pagato, scrive il Financial Times, quasi 19 miliardi di euro dal 2012 per chiudere i propri scandali.
• La lezione, per il quotidiano londinese, vale per tutte le grandi banche europee: la corsa alle cartolarizzazioni sintetiche impone più trasparenza sui rischi.
• I dati della Bce confermano la crescita: 258 miliardi di emissioni sintetiche nel 2025, il 47% in più dell’anno precedente.
Il giudizio del Financial Times
Nel suo editoriale, il Financial Times riconosce a Christian Sewing, amministratore delegato dal 2018, il merito di aver tirato fuori Deutsche Bank dal punto più basso: il ritiro dagli Stati Uniti, il ridimensionamento della banca d’investimento, multe in calo. Non sono calate però le perquisizioni: tre quest’anno, ricorda il quotidiano, ed è trapelata perfino la guida interna su come affrontarle. Per una banca che ha pagato quasi 19 miliardi di euro dal 2012 per chiudere i suoi scandali, conclude il giornale, il passato non è affatto lontano.
Il punto più delicato, secondo il Financial Times, è la distanza tra il racconto pubblico e quello privato. Da un lato la promessa di Sewing di una banca “more boring”, più noiosa. Dall’altro le lamentele interne secondo cui il pendolo della compliance sarebbe arrivato al “110 per cent control”. La «nuova» Deutsche Bank resta per il giornale troppo opaca e rende ancora meno dei concorrenti sul patrimonio tangibile.
I conti nascosti, da Milano a Epstein
L’editoriale mette in fila i fatti. Era noto che Deutsche Bank avesse nascosto perdite sui derivati durante la crisi finanziaria. Ora, scrive il Financial Times, si sa anche che per oltre un decennio, fino al 2018, la sua filiale italiana ha occultato fino a 800 milioni di euro di perdite legate al rimborso anticipato dei mutui, “a basic risk in banking”. Sul fronte Jeffrey Epstein, le operazioni proseguite dopo la sua condanna per reati sessuali hanno superato il mezzo miliardo di dollari: Euronews, citando il Financial Times, parla di 582 milioni di dollari di pagamenti poi segnalati come sospetti. Un alto dirigente, dopo la morte di Epstein, sostenne perfino che dovesse restare cliente: fu messo in minoranza, ma l’episodio dimostra per il giornale che il cambiamento culturale è un lavoro di lungo periodo.
Il mercato ha reagito: secondo Euronews il titolo è sceso di oltre il 6% nel giorno della pubblicazione. Il ministro delle Finanze tedesco ha chiesto alla banca “full transparency”, riferisce AFP, mentre il garante per la protezione dei dati dell’Assia ha aperto un’indagine, come riporta Euronews. Del profilo di Sewing ci siamo occupati in «La “Katastrophe” di Deutsche Bank».
L’Europa non aspetta Francoforte
Intanto, nota il Financial Times, il sistema bancario europeo non resta fermo. UniCredit ha raggiunto un accordo con il governo tedesco sui nodi principali della scalata a Commerzbank: secondo Reuters, l’istituto risultante avrebbe oltre 1.300 miliardi di euro di attivi, con sede tedesca e quotazione a Francoforte. Ne abbiamo scritto in «Berlino smette di opporsi a UniCredit». Il quotidiano londinese cita poi Intesa Sanpaolo, vicina, a suo dire, all’acquisto del Monte dei Paschi di Siena, e Santander, oggi la banca dell’eurozona con la maggiore capitalizzazione. Sewing ha escluso grandi acquisizioni; ma la sua banca, avverte il giornale, non ha smesso di poter diventare una preda.
Il rischio che passa al mercato
È qui che l’editoriale allarga lo sguardo. La rinascita delle banche europee, scrive il Financial Times, si è accompagnata all’uso crescente dei trasferimenti “synthetic” del rischio verso altri soggetti del sistema finanziario, per ridurre il capitale necessario e aumentare i rendimenti. Non è di per sé pericoloso, riconosce il giornale: può aiutare a rilanciare i mercati dei capitali europei, attirando assicurazioni e fondi pensione nel finanziamento di prestiti e infrastrutture. Ma proprio perché le banche continuano a gestire i prestiti mentre altri si assumono strati di rischio, diventa ancora più cruciale dichiarare i rischi e sorvegliare i debitori.
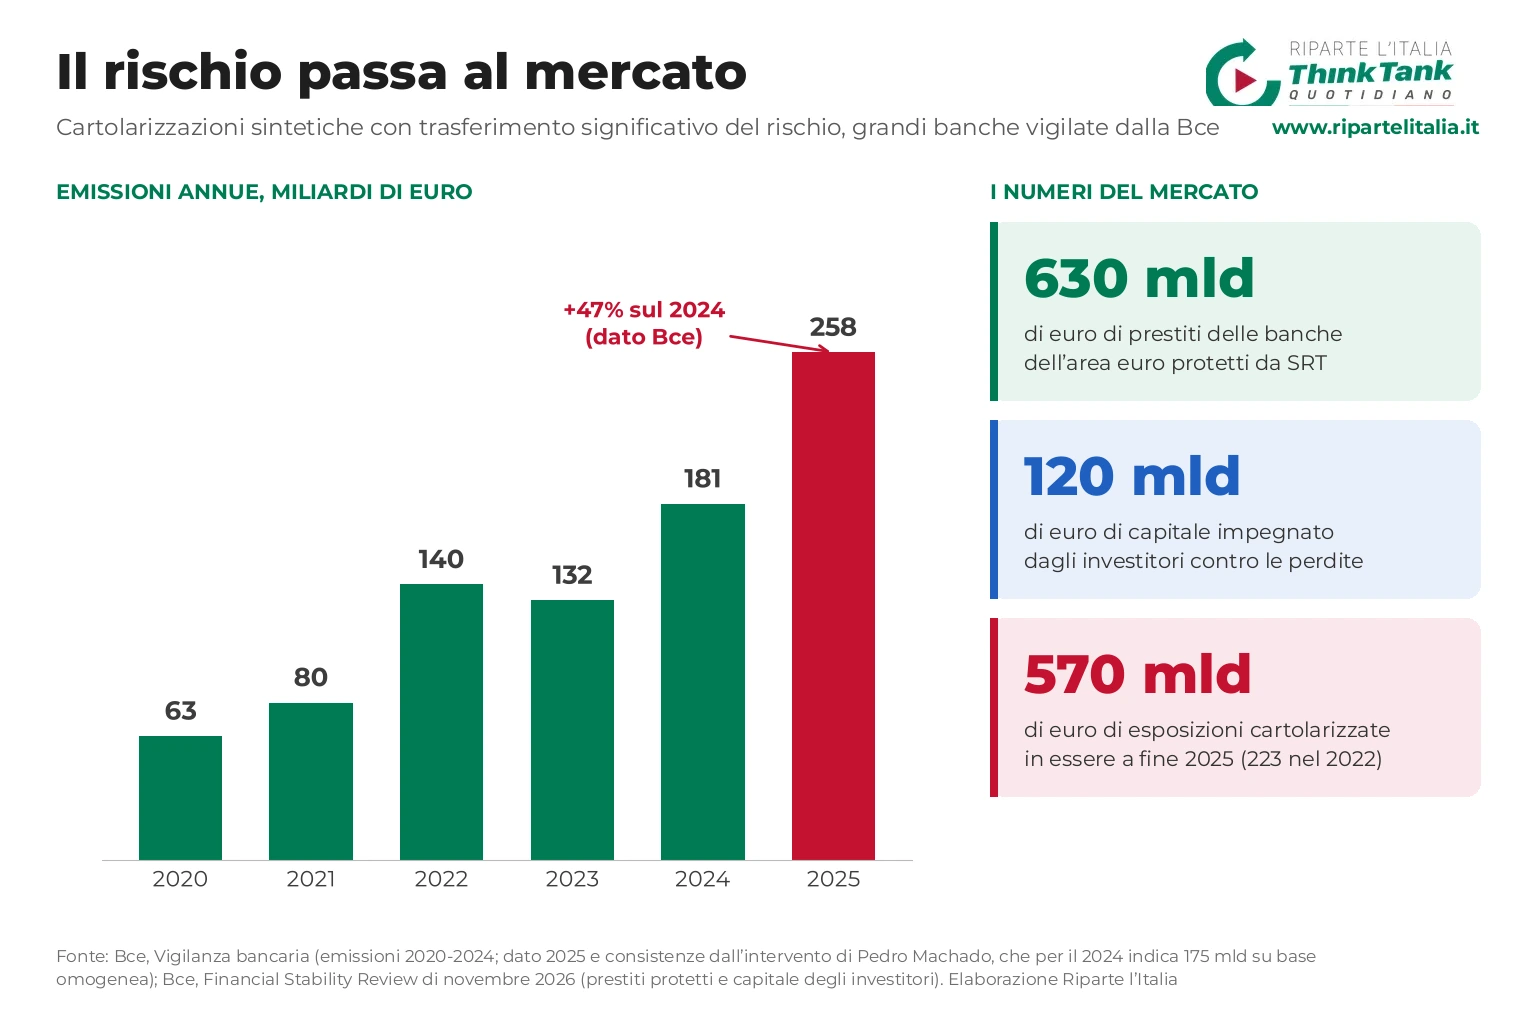
I numeri danno la misura del fenomeno. Le emissioni di cartolarizzazioni sintetiche delle grandi banche vigilate dalla Bce hanno raggiunto 258 miliardi di euro nel 2025, il 47% in più rispetto ai 175 miliardi del 2024, ha spiegato Pedro Machado, membro del consiglio di vigilanza della Bce. Lo stock è passato da 223 miliardi a fine 2022 a 570 miliardi a fine 2025. La serie storica pubblicata dalla Vigilanza bancaria della Bce parte da 63 miliardi nel 2020.
Nell’ultima Financial Stability Review della Bce si legge che circa 630 miliardi di euro di prestiti bancari sono ormai protetti da questi strumenti e che gli investitori hanno impegnato circa 120 miliardi di capitale a copertura delle perdite. I dieci maggiori emittenti valgono circa il 75% del mercato. Il giudizio della Bce è prudente: i rischi sono “currently limited but could increase if banks were to become overly dependent on credit protection”.
La nostra lettura
L’editoriale chiude così: “Deutsche’s perennial problems have come back to haunt it. But in this new world of risk, its peers need to be vigilant, too.” È un avvertimento che riguarda anche l’Italia, dove UniCredit e Intesa Sanpaolo sono protagoniste del risiko europeo. A nostro giudizio la vicenda Deutsche Bank dimostra che il rischio non sparisce quando cambia mano: si sposta, e diventa più difficile da vedere. Più cresce il mercato delle cartolarizzazioni sintetiche, più servono controlli interni credibili e informazioni chiare per azionisti e vigilanza.
Domande e risposte
Che cosa rivelano i file di Deutsche Bank?
Secondo il Financial Times, i 15 milioni di documenti mostrano controlli carenti sui clienti ad alto rischio, insofferenza verso la compliance, perdite nascoste dalla filiale italiana fino a 800 milioni di euro e operazioni con Jeffrey Epstein per oltre mezzo miliardo di dollari.
Che cosa sono le cartolarizzazioni sintetiche?
Sono operazioni con cui una banca trasferisce a investitori esterni il rischio di credito di un portafoglio di prestiti, che però restano nel suo bilancio. In cambio di un premio, gli investitori coprono le perdite fino a un limite e la banca riduce il capitale richiesto, spiega la Bce.
Perché il Financial Times parla di una lezione per tutte le banche?
Perché la crescita di questi strumenti rende più importante la trasparenza: le banche gestiscono i prestiti, ma altri ne sopportano il rischio. Se i controlli sono deboli, i problemi possono emergere in punti inattesi del sistema finanziario.
Che cosa c’entra l’Italia?
La filiale italiana di Deutsche Bank è al centro delle perdite nascoste, mentre UniCredit con Commerzbank e Intesa Sanpaolo con il Monte dei Paschi, secondo il Financial Times, guidano il consolidamento bancario europeo.
Per saperne di più:
La patrimoniale non toglie ai ricchi per dare ai poveri | L’analisi
La manovra non si può cambiare. I soldi non ci sono | L’analisi
Inflazione non si ferma, il picco deve ancora arrivare | L’analsi di Sergio Nicoletti Altimari
Anthropic, l’IPO che sfida la bolla | Lo scenario
La questione giovanile non è un problema di ordine pubblico | L’analisi