






Il ministro alla Transizione Ecologica Roberto Cingolani nei giorni scorsi in audizione alla Camera ha illustrato le misure che il Governo intende prendere per affrontare tutte le possibili sfide dell’emergenza gas che orami coinvolge pienamente l’Italia.
L’Osservatorio Economico e Sociale Riparte l’Italia ha seguito l’audizione del ministro ed è in grado di proporne di seguito una sintesi, attraverso i punti principali:
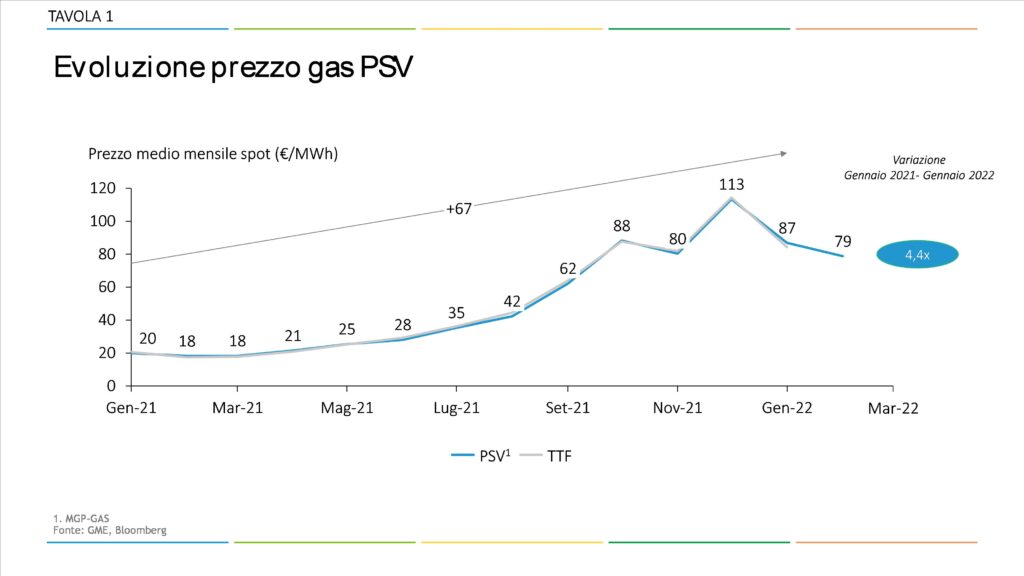
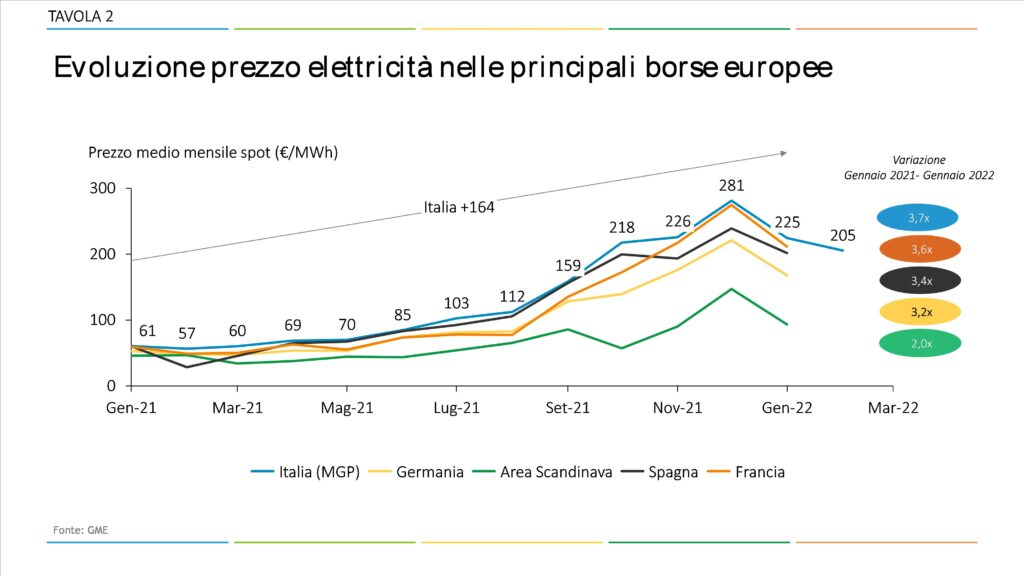
Dopo la forte diminuzione avvenuta nel corso del 2020, determinata principalmente dalle conseguenze della pandemia, l’aumento dei costi dell’energia è stato vertiginoso [Tavole 1 e 2]:
- Per quanto riguarda il mercato del gas naturale, il prezzo al PSV (Punto di Scambio Virtuale del gas naturale in Italia) è passato dai circa 20 €/MWh di gennaio 2021 fino agli 87 €/MWh di gennaio 2022, con un aumento di oltre 4 volte (e con punte giornaliere che hanno raggiunto il valore record di 180 €/MWh nei mesi scorsi).
- Per quanto riguarda i prezzi dell’energia elettrica all’ingrosso, il PUN (Prezzo Unico Nazionale) ha registrato valori record: nel mese di dicembre 2021 ha raggiunto la media mensile più elevata da quando la borsa italiana è stata costituita, superando 280 €/MWh, rispetto ai 61 €/MWh di gennaio 2021. Negli ultimi giorni i valori si sono attestati intorno ai 180-190 €/MWh.
- Non si tratta di un fenomeno italiano, andamenti simili sono infatti riscontrabili in altri Paesi europei, con incidenza diversa in funzione di specificità nazionali (e.g. mix di generazione, contratti di approvvigionamento).
Le ragioni di questo aumento sono di natura diversa, alcune contingenti ed altre più strutturali (domanda, offerta, meccanismi di mercato). Tra le principali:
- Domanda:
- Una ripresa economica globale più rapida del previsto che ha trainato la domanda ed i costi di tutte le materie prime energetiche.
- L’accelerazione della transizione da carbone a gas per la decarbonizzazione imposta dagli impegni internazionali di alcune aree geografiche, in particolare della Cina (che dal 2005 a oggi è passata da 86 bcm ai 370 bcm del 2021, equivalente a valori da un Paese come l’Italia nel 2005 a quelli di tutta Europa nel 2021, e in continua crescita).
- Offerta: Difficoltà occorse nelle filiere di approvvigionamento, inclusa la dipendenza da alcune rotte di approvvigionamento che a livello europeo sono diventate sempre più determinanti, in particolare a causa della:
- Riduzione delle produzioni nazionali di gas naturale nel Nord Europa.
- Contestuale riduzione dei livelli di stoccaggio e dei volumi spot di gas russo.
- L’Italia ha ridotto la sua produzione da 17 bcm del 2000 a circa 3 bcm del 2020, a fronte di consumo sostanzialmente stabile tra i 70 e gli 80 bcm.
- Mercato: un disegno dei mercati che non sempre consente un segnale al consumatore ‘cost-reflective’, ed in particolare:
- La remunerazione delle rinnovabili legata a quella della generazione termica a gas. Un sistema a maggiore penetrazione di energia rinnovabile garantirebbe costi di sistema più bassi di quelli oggi registrati sui mercati, e anche prezzi in caso di opportuno disegno di mercato (oltre a maggiore stabilità e livello di sicurezza degli approvvigionamenti).
- I prezzi del gas sostanzialmente determinati dai prezzi marginali dell’hub olandese TTF (Title Tranfer Facility).
Ricordiamo, affinché questo aumento e questa instabilità dei prezzi energetici non minaccino il percorso di transizione energetica, che l’aumento dei prezzi è solo in parte minoritaria attribuibile all’aumento dei prezzi della CO2.
L’effetto degli aumenti dei prezzi all’ingrosso sui costi finali sostenuti da famiglie (una famiglia tipo[1] in regime di tutela ha visto aumentare i costi per energia elettrica del 55% e del gas del 42% nel primo trimestre 2022 rispetto al precedente) e imprese è stato tuttavia in parte mitigato grazie ad una serie interventi straordinari adottati dal Governo e dal Parlamento, che mi propongo ora di sintetizzare.
1. Le misure già adottate dal Governo ed in particolare quelle adottate su proposta del Ministero della Transizione Ecologica
Il Governo e il Parlamento sono intervenuti negli ultimi trimestri per attutire l’impatto dei rincari per 29 milioni di famiglie e 6 milioni di imprese, con un mix di misure per un valore superiore a 15 miliardi di euro in tre trimestri che Arera ha attuato per le componenti regolate e che hanno permesso di:
- Annullare transitoriamente gli oneri di sistema in bolletta per tutti i clienti, anche mediante destinazione del gettito delle quote di emissione di CO2 e impiegando fondi di bilancio per finanziare oneri non afferenti al sistema energetico (decreto-legge n. 73 del 2021, decreto-legge n. 130 del 2021 e decreto-legge n. 4 del 2022).
- Potenziare il bonus sociale alle famiglie che versano in gravi difficoltà economiche, che in virtù del provvedimento hanno visto completamente compensato l’aumento tariffario (2,5 milioni di famiglie aventi diritto a bonus sociali elettricità e 1,54 milioni di famiglie a bonus gas) (decreto-legge n. 130 del 2021).
- Ridurre l’Iva sul gas destinato a usi civili e industriali al 5% (decreto-legge n. 130 del 2021).
- Intervenire sull’elettricità prodotta da impianti FER con potenza superiore a 20 kW, senza intervenire sugli impianti, per così dire, “domestici” o comunque per autoproduzione di famiglie e piccole imprese, al fine di contenere la maggiore reddittività dei produttori di energia da FER. Maggiore redditività derivante dalla circostanza che, a fronte di un innalzamento del prezzo dell’energia offerta sul mercato, detti produttori, alcuni dei quali peraltro beneficiari di incentivi fissi, non hanno subito maggiori costi di produzione (decreto-legge n. 4 del 2022). In particolare con l’ultimo decreto questa misura riguarda esclusivamente impianti pre-2010 a incentivo fisso.
Poiché nei mesi finali del 2021 la Comunità internazionale attendeva gli esiti dell’evoluzione della vicenda Nord Stream, l’orientamento prevalente è stato quello di applicare misure contingenti di mitigazione delle bollette.
Tuttavia le ragioni illustrate poc’anzi – aggravate dalla recente evoluzione in Ucraina – hanno posto ulteriori necessità di interventi strutturali, non solo con riferimento alla mitigazione dei prezzi, ma anche alla quantità di gas disponibile. Il Governo, su proposta del MiTE, ha quindi avviato un percorso di riforme e iniziative più strutturali per far fronte all’evoluzione dello scenario energetico, incluso quelle introdotte venerdì con l’ultimo DL Energia:
- In primis accelerando lo sviluppo di fonti rinnovabili, che come già menzionato contribuirebbero a ridurre e stabilizzare i costi di sistema:
- Con DL Governance PNRR e Semplificazioni 2021 con cui è stata ad esempio: i) istituita la Commissione VIA PNRR PNIEC; ii) introdotte altre semplificazioni procedimentaliper favorire la realizzazione di progetti rilevanti ai fini del raggiungimento degli obiettivi nazionali di efficienza energetica e promozione delle energie rinnovabili; iii) introdotte altre semplificazione per gli impianti di accumulo e fotovoltaici, biogas e di biometano, repowering e revamping di impianti a fonti rinnovabili.
- Con il recente DL Energia, con cui si sta introducendo una poderosa semplificazione per le rinnovabili, per
- Facilitare al massimo l’espansione del fotovoltaico su superfici di edifici prevalentemente ai fini di autoconsumo, per impianti fino a 200 kW, con misura accompagnata da un piccolo fondo MiTE dedicato.
- Regolamentare l’accesso agli incentivi per gli impianti fotovoltaici in area agricola, con configurazioni variabili (da quelli a terra fino a quelli in verticale) e comunque tali da occupare una contenuta/limitata porzione del terreno dell’azienda agricola, tutelando la vocazione agricola dei suoli.
- Accelerando il percorso di aste FER, in linea per il raggiungimento dei nuovi obiettivi di penetrazione rinnovabili elettriche pari al circa 70%, per cui già a gennaio sono stati aggiudicati 1,5 GW (rispetto ad una media di 0,5 GW delle tornate precedenti).
- Dando seguito agli impegni PNRR in materia di sviluppo Agro-voltaico, Comunità Energetiche, e impianti innovativi off-shore.
- Introducendo un nuovo paradigma nello sviluppo delle risorse di gas nazionali, che punta a rilanciare la produzione nazionale sui giacimenti esistenti, così da ridurre la dipendenza dall’estero, ed a introdurre meccanismi semi-regolati per contenere l’impatto sui prezzi. In particolare, con il recente DL Energia si prevede:
- Un incremento della produzione nazionale di 2,2 miliardi di metri cubi, su aree quali Cassiopea, Canale di Sicilia, Marche, consentendo di arrivare ad una produzione nazionale fino a circa 5 miliardi di metri cubi.
- L’introduzione di meccanismi di ritiro della produzione nazionale da parte del gruppo GSE a prezzi equi, da assegnare in primis ad aziende energivore e piccole medie imprese.
- Incrementando la sicurezza del sistema, in particolare rafforzando i meccanismi di stoccaggio:
- Ottimizzando il ciclo di iniezione di gas negli stoccaggi per portare a un livello di riempimento di almeno il 90 per cento delle capacità di stoccaggio nazionali disponibile a partire dall’anno contrattuale di stoccaggio 2022-2023.
- Attribuendo ai venditori l’obbligo di assicurare la modulazione invernale delle forniture (obbligo già presente nell’ordinamento) mediante una quota obbligatoria di stoccaggio in Italia.
- Promuovendo la re-iniezione di ulteriori volumi di gas “in contro-flusso” (ovvero in un periodo dell’anno in cui normalmente si osserva erogazione dagli stoccaggi). In tal caso, in questi periodi di minore consumo, invece di attuare una riduzione dell’import, si potrebbe iniettare gas negli stoccaggi così da compensarne l’erogazione.
- Consentendo l’importazione aggiuntiva di volumi di gas naturale attraverso i gasdotti non interconnessi alla rete europea dei gasdotti (quindi importazioni dall’Algeria, dalla Libia e attraverso il TAP) e nei terminali di rigassificazione di gas naturale liquefatto importato dall’estero.
- Incrementando la quota di bio-carburanti in purezza, tramite l’inserimento di una quota crescente negli anni negli attuali obblighi di immissione in consumo e l’istituzione di un Fondo ad hoc per sostenere gli investimenti necessari a queste nuove, innovative produzioni.
2. Elementi di riflessione sulla possibile evoluzione degli scenari
È difficile prevedere l’evoluzione dei prezzi, ma è ipotizzabile – e ci dobbiamo far trovare pronti – che permangano tensione e volatilità dei prezzi sui mercati internazionali, dovute al permanere di spostamenti di flussi di gas a est e tensioni geopolitiche, e a possibili eventuali nuovi eventi di discontinuità non prevedibili (e.g. rallentamento nello sviluppo di alcune infrastrutture, o problematiche di natura geopolitica).
Per quanto riguarda il mercato italiano:
- È risultato essere all’inizio dell’inverno in una situazione migliore rispetto a quella riscontrabile negli altri Paesi europei, potendo godere di un sistema infrastrutturale con un certo livello di diversificazione delle fonti di approvvigionamento, una buona capacità di stoccaggio (18 bcm a disposizione) e un livello di riempimento degli stoccaggi che aveva raggiunto quasi il 90% alla fine del mese di ottobre 2021 (rispetto a circa 75% degli stoccaggi a livello europeo).
- Attualmente dai dati a consuntivo emerge però che gli stoccaggi sono stati finora utilizzati a pieno ritmo e che nel mese di febbraio 2022 hanno raggiunto il livello che in genere hanno a fine marzo (anche la Germania, a febbraio, dichiarava un livello preoccupante di riserve gas). Occorrerà, pertanto, uno sforzo maggiore se si vuole assicurare nel corso della nuova fase di iniezione di gas negli stoccaggi, che avrà inizio il 1° aprile, un adeguato livello di riempimento dello stoccaggio per l’inverno 2022-2023, sia perché si parte, diversamente dagli anni passati, da un livello prossimo a zero, sia perché anche in primavera i prezzi di acquisto del gas resteranno sopra la media degli anni passati.
In questo contesto, il Governo segue con grande attenzione l’evoluzione della crisi in Ucraina e – in coordinamento con le strutture dell’Unione Europea – sta analizzando le situazioni e i possibili scenari per gestire eventuali evoluzioni negative sui volumi o sui prezzi delle importazioni di gas naturale dalla Russia (ricordiamo che oggi l’Italia importa intorno al 45% dei volumi gas dalla Russia).
Al momento la situazione è di attento monitoraggio, in coordinamento con le istituzioni europee. A livello nazionale, il Comitato di Emergenza Gas si sta riunendo regolarmente per monitorare e analizzare dati operativi e scenari.
Le possibili misure del Piano di Emergenza includono:
- Misure di flessibilità sui consumi di gas (e.g. interrompibilità nel settore industriale) e sui consumi di gas del settore termoelettrico (dove pure esistono misure di riduzione del carico in modo controllato).
- Misure di contenimento dei consumi negli altri settori.
- Aumento del GNL (Gas Naturale Liquefatto) importato da altre rotte (e.g. GNL americano), tenendo conto però nell’immediato dei reali spazi che possono essere resi disponibili dai rigassificatori in esercizio.
- Misure per il completo utilizzo della capacità di trasporto contrattualizzata e la massimizzazione di flussi da gasdotti non a pieno carico (e.g., TAP da Azerbaijan, TransMed da Algeria e Tunisia, GreenStream da Libia) compatibilmente alle quantità di prodotto disponibile.
Più in generale la crisi in corso porta all’attenzione la necessità di ulteriori riflessioni per il futuro sull’evoluzione del mix (di fonti e di rotte di approvvigionamento) e delle regole di market design (sia a livello europeo che nazionale).
- È imprescindibile continuare ad accelerare ulteriormente lo sviluppo di fonti rinnovabili. Tramite questo l’Italia non solo potrebbe contenere l’impatto sui prezzi, ma anche avvantaggiarsi in competitività relativa rispetto ad altri Paesi europei (vantando potenziale rinnovabile a costi più competitivi).
- In parallelo, data l’inevitabilità del gas come combustibile di transizione per i prossimi anni, si dovranno esplorare tutte le opportunità per diversificare ulteriormente il mix dei Paesi di approvvigionamento – via pipe e via GNL (incluso il rafforzamento del corridoio Sud e della capacità di rigassificazione, anche tramite terminali galleggianti) – oltre che il già citato incremento della produzione nazionale, a scapito delle importazioni.
- Infine, le scelte sopra descritte dovranno essere accompagnate da una evoluzione del disegno di mercato per abilitare tale evoluzione in modo efficiente e sicuro per i consumatori (e.g., fornendo i giusti segnali di prezzo allo sviluppo delle rinnovabili ed intervenendo sulle eventuali distorsioni ed extra-profitti).
[1] Consumi medi elettrici pari a 2.700 kWh all’anno e potenzia impegnata 3 kW e con consumi di 1.400 metri cubi annui di gas naturale.
