

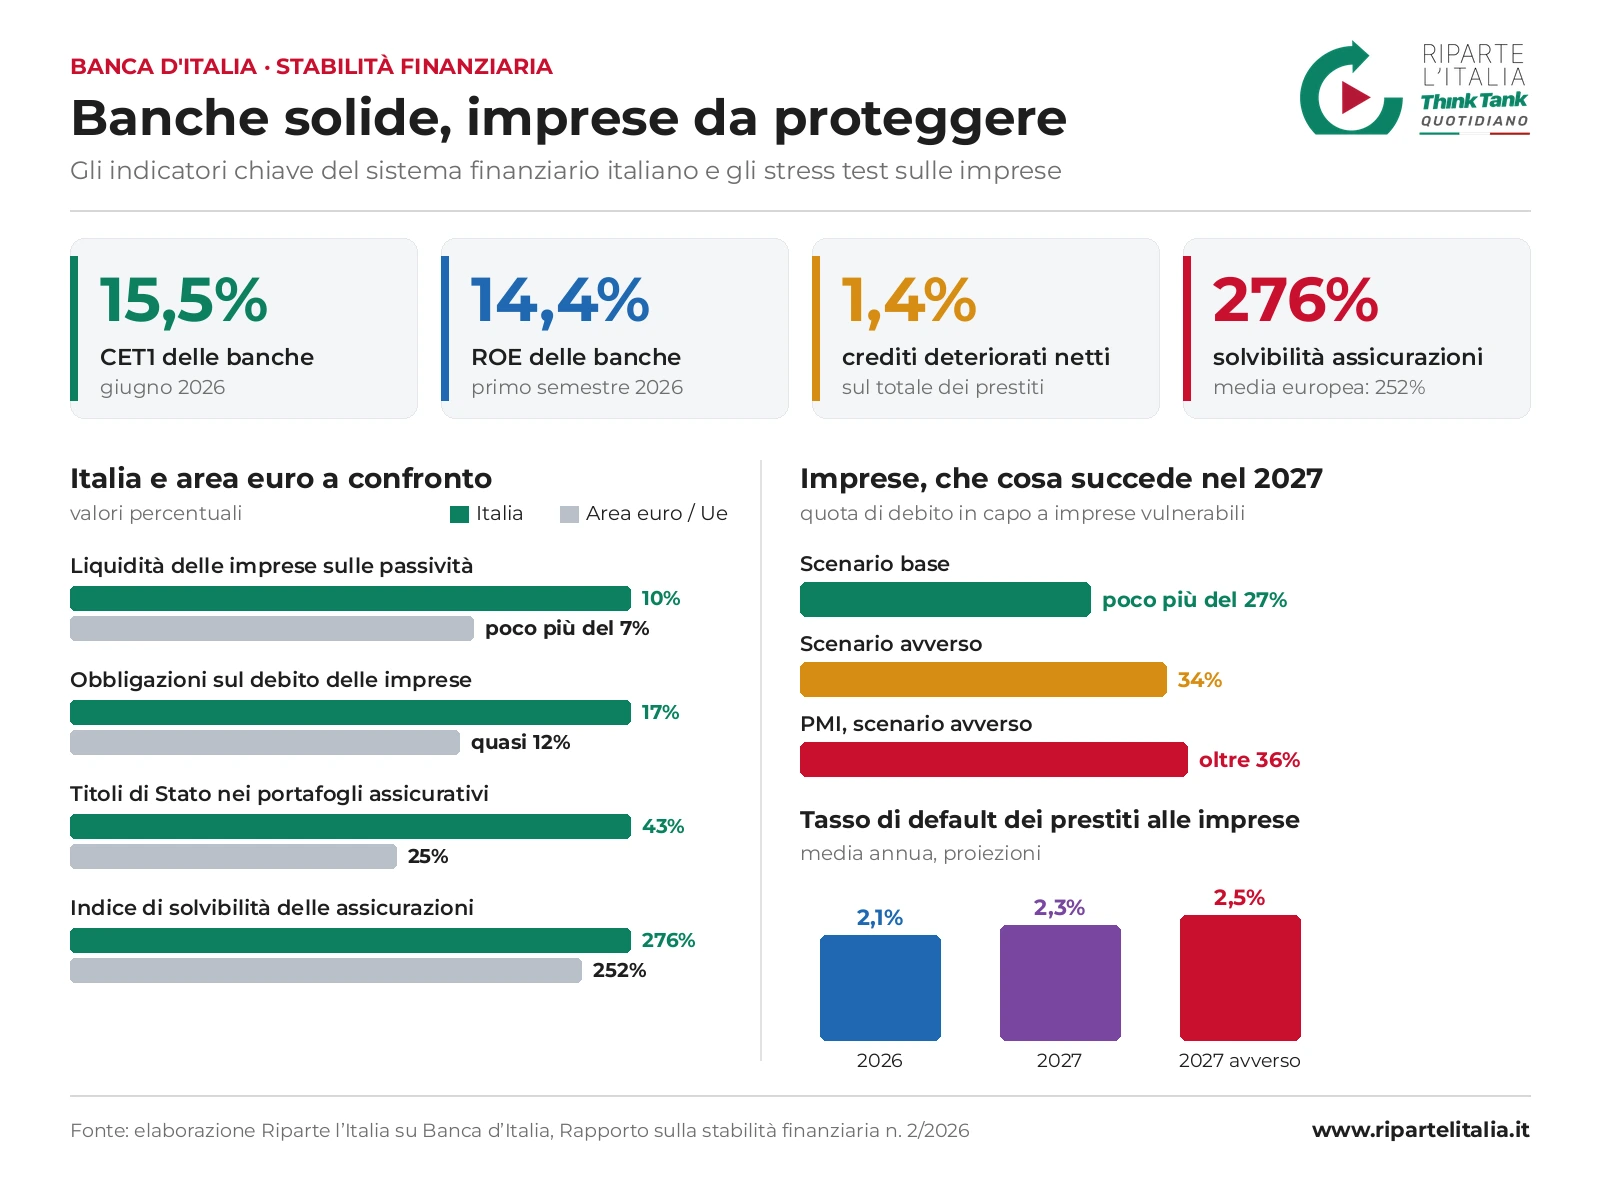
Il sistema finanziario italiano regge, e regge bene. Banche capitalizzate e redditizie, assicurazioni con margini di solvibilità superiori alla media europea, imprese poco indebitate e ricche di liquidità. Ma il quadro intorno si è fatto più scuro: le tensioni in Medio Oriente, i tassi a lungo termine elevati e le valutazioni gonfiate dei titoli legati all’intelligenza artificiale rendono i mercati esposti a correzioni brusche. In uno scenario avverso, la quota di debito in capo a imprese vulnerabili salirebbe al 34%, e oltre il 36% per le PMI. La solidità c’è, ma non è un’assicurazione contro tutto.
I punti chiave
• Banche: il CET1, il capitale di migliore qualità, è al 15,5% delle attività ponderate per il rischio; il ROE è al 14,4% e i crediti deteriorati netti sono appena l’1,4% dei prestiti.
• Assicurazioni: l’indice di solvibilità è al 276%, contro una media europea del 252%.
• Imprese: liquidità pari al 10% delle passività, contro poco più del 7% nell’area euro; nello scenario avverso la quota di debito delle aziende fragili salirebbe al 34%.
• Famiglie: l’inflazione ha eroso il potere d’acquisto e il costo del credito al consumo ha toccato il 10,8%.
• Rischi globali: premi per il rischio compressi, soprattutto nei settori dell’IA, e il pericolo di una forte correzione della Borsa americana.
Un mondo più instabile
Le fonti di vulnerabilità sono soprattutto esterne. Il conflitto nell’area del Golfo Persico tiene alti i prezzi dell’energia e alimenta l’incertezza, mentre i rendimenti dei titoli di Stato a lunga scadenza restano elevati nelle principali economie avanzate. Sui mercati azionari, nonostante le recenti correzioni del comparto tecnologico, i premi per il rischio sono ben al di sotto delle medie di lungo periodo, sia negli Stati Uniti sia nell’area euro.
Il punto debole è l’intelligenza artificiale. Le quotazioni e gli investimenti del settore poggiano su aspettative molto alte di crescita dei profitti e della produttività: se la velocità di adozione dell’IA o la capacità delle aziende di rendere redditizi i loro enormi investimenti dovessero deludere, le valutazioni potrebbero scendere in modo significativo. A rendere il quadro più delicato ci sono l’elevata concentrazione dei mercati azionari e il crescente ricorso al finanziamento esterno da parte dei grandi gruppi tecnologici.
L’Italia tra spread e conti pubblici
Sul fronte interno le vulnerabilità sono moderate. Lo spread tra BTP e Bund si è allargato di circa 50 punti base rispetto ai minimi di gennaio, ma resta sotto la media degli ultimi vent’anni. Il costo medio del debito è intorno al 3% e la vita residua media dei titoli è di circa sette anni, un cuscinetto che rallenta la trasmissione dei rialzi dei tassi ai conti pubblici. Il collocamento del BTP Valore ha raccolto 16,7 miliardi.
La crescita però resta debole: il PIL è previsto in aumento dello 0,9% nel 2026, dello 0,7% nel 2027 e dello 0,8% nel 2028, con l’inflazione al 3,2% quest’anno e in discesa all’1,7% nel 2028. Secondo il Documento programmatico di finanza pubblica, il debito toccherebbe il 138,5% del PIL nel 2027, per poi scendere al 136,6% nel 2029. Sotto osservazione anche gli hedge fund, che a ottobre si finanziavano in pronti contro termine sui BTP per circa 37 miliardi.
Il Rapporto della Banca d’Italia
Il quadro emerge dal nuovo Rapporto sulla stabilità finanziaria della Banca d’Italia, che fotografa i rischi per il sistema italiano con dati aggiornati ai primi di novembre. Il giudizio di sintesi è netto: “Nel complesso, i rischi per la stabilità finanziaria sono bassi”, ma le tensioni in Medio Oriente potrebbero incidere sulla situazione di famiglie e imprese attraverso nuovi rincari dell’energia e condizioni monetarie e di finanziamento più restrittive.
Sul fronte globale, Via Nazionale avverte che “un ampio aggiustamento dei corsi azionari statunitensi avrebbe ripercussioni globali”, e dedica un approfondimento all’IA come possibile amplificatore del rischio sistemico: “L’uso sempre più diffuso dell’IA nel sistema finanziario potrebbe inoltre accrescere la velocità e l’intensità con cui uno shock si propaga”. Il 18% degli intermediari italiani utilizza già forme di IA agentica, e il Comitato europeo per il rischio sistemico ha emesso un avvertimento formale sui modelli di frontiera. Quanto agli intermediari, per la Banca d’Italia “continuano a trovarsi nel complesso in una posizione solida”, che aiuta ad attenuare i rischi di un eventuale peggioramento del quadro.
Banche, capitale e redditività
Il CET1 ratio del sistema bancario è sceso al 15,5% dal 15,7% di fine 2025, per effetto della crescita dei prestiti e quindi delle attività ponderate per il rischio; per le banche meno significative è salito al 18,6%. La redditività resta elevata, con un ROE annualizzato del 14,4% nel primo semestre, poco sotto il 14,8% di un anno prima. La qualità del credito è buona: il tasso di deterioramento dei prestiti al settore privato è allo 0,9% e l’incidenza dei crediti deteriorati netti all’1,4%.
Ampia anche la liquidità: l’indicatore LCR è al 175% e il NSFR al 132%, ben sopra i minimi regolamentari. Il punto di attenzione riguarda i titoli di Stato in portafoglio: le minusvalenze potenziali su quelli valutati al costo ammortizzato valgono 107 punti base di CET1, contro i 3 di dicembre. Sul fronte operativo, nel primo semestre si sono registrati 77 incidenti gravi, di cui 19 di natura cyber, e circa il 60% ha coinvolto fornitori terzi.
Assicurazioni e fondi
Le compagnie assicurative restano solide: l’indice di solvibilità è al 276%, sopra la media europea del 252%, e la revisione di Solvency II dovrebbe liberare circa 5 miliardi di capitale. Gli investimenti hanno raggiunto 1.125 miliardi, con i titoli di Stato al 43% del portafoglio, contro il 25% delle compagnie europee: un legame stretto con l’andamento dello spread. Con il rialzo dei tassi, le minusvalenze nette latenti sono tornate a salire, fino a 31 miliardi a fine settembre.
Nel risparmio gestito, i fondi aperti italiani hanno raccolto 15,1 miliardi e gestiscono 724 miliardi, con una quota di fondi vulnerabili limitata al 2,6%. Cresce invece l’attenzione sul private credit: negli ultimi tre anni oltre l’80% dei finanziamenti di questo tipo alle imprese italiane, circa 15 miliardi, è arrivato da intermediari esteri.
Imprese e famiglie, il fronte da presidiare
Le imprese partono da una posizione favorevole: il debito finanziario è al 59% del PIL, la leva poco sotto il 30%, la liquidità al 10% delle passività. Ma oltre il 40% delle aziende dichiara che i prezzi dell’energia hanno inciso pesantemente sui margini, e il costo dei nuovi prestiti è salito dal 3,4% al 3,8%. Nello scenario di base la quota di debito delle imprese vulnerabili scenderebbe a poco più del 27% nel 2027; con un forte calo dei margini e condizioni di finanziamento più rigide salirebbe al 34%. Il tasso di default dei prestiti alle imprese passerebbe dal 2,1% al 2,3%, fino al 2,5% nello scenario avverso.
Per le famiglie il nodo è il potere d’acquisto. I mutui crescono del 3,3% e il credito al consumo del 5,2%, con un costo arrivato al 10,8%. I tassi di insolvenza restano però contenuti: 0,6% sui mutui e 2,5% sul credito al consumo. I prezzi delle case salgono del 4%, senza segnali di sopravvalutazione.
Domande e risposte
Il sistema bancario italiano è solido?
Sì. Il capitale di migliore qualità è al 15,5% delle attività ponderate per il rischio, la redditività è al 14,4% e i crediti deteriorati netti sono all’1,4% dei prestiti, con indicatori di liquidità ben sopra i minimi.
Quali sono i rischi principali per la stabilità finanziaria?
Le tensioni geopolitiche in Medio Oriente, i tassi a lungo termine elevati e le valutazioni molto alte dei titoli legati all’intelligenza artificiale, che espongono i mercati a correzioni brusche con effetti anche sull’Italia.
Che cosa rischiano le imprese italiane?
Partono da debito basso e liquidità abbondante, ma con un calo dei margini e condizioni di credito più strette la quota di debito in capo a imprese vulnerabili salirebbe al 34% nel 2027, oltre il 36% per le PMI.
Per saperne di più:
Wall Street, la settimana della verità | Lo scenario
Lo spread della Francia sorpassa l’Italia | L’analisi
Vertice a tre, la fine dell’isolamento di Putin e l’Europa sempre più debole | L’analisi del New Yor...
Petrolio giù, ma Hormuz brucia | L’analisi
Wall Street, la settimana nera dell’AI | L’analisi